中选蓝潮席卷后,我们在11月8日报告《关注AI下游和低位价值方向》中提到算力硬件更看好国产链的逻辑:由于民主党在拜登政府期间落实了参数化、体系化、联盟化的“小院高墙”,政策连续性更强。所以部分投资者预期新一届国会就任后可能出现一些政策倒逼国内芯片本土化加速,彼时的思路还是基于一种“不可证伪的预期博弈”。而就在报告发布后不久,美方的鹰派政策思路就从市场预期层面快速地走向落实和兑现。首先是黄仁勋事件从11月8日正式发酵到其11月12日卸任CEO不足1周,直接触发辞职的是私德问题,但整个事件的速度、节奏快到市场开始联想其背后是否有更多的政治力量推动,当然,这种怀疑和推测也并不能证实;紧接着11月16日,BIS发布了《先进半导体远程访问管制》临时最终规则(IFR),进一步收紧先进计算芯片及相关物项的出口管制。另外根据路透11月18日消息,特朗普政府正考虑要求美国企业公开披露使用中国AI模型情况,也就是说不论BIS新规等事件的主导者是民主党还是共和党内部鹰派,中选后美国对华科技鹰派倾向已经在快速兑现,并且不能排除其后续也可能出台更多的配套收紧动作。
海外利率环境也的确不算友好。11月以来联储大大小小官员陆续放鹰,从比较重要的沃勒,再到卡什卡利、古尔斯比,更不要说10月就支持加息的哈马克、库克等,这成为风险资产、尤其是非美风险资产的“达摩克利斯之剑”。金融条件预期收紧,美元指数从11月10日开始快速上行,而12月FOMC之前关乎联储政策的预期很难达到阶段性“稳态”,本周全球风险资产承压,A股亦未能免受干扰。
在地缘博弈加剧、美元利率环境预期波动的环境之下,需要寻找一些逻辑确定性较强的方向作为波段性超额抓手,同时保持对红利价值底仓的重视。
AI全链条自主可控的长线逻辑得到强化,优先关注芯片制造端
本周BIS新规意味着美国的管制逻辑从“管住货物”开始转向“管住能力的获取”。对中国人工智能企业,第三国远程租算力的通道系统性收紧,90天过渡期已是明确的倒计时窗口;对第三国数据中心,客户身份核验与穿透调查将带来新增合规成本。在新规之下,美国算力卡通过东南亚间接服务中国客户的需求面临重新审查,国产大模型以及国内CSP获取海外先进算力的难度大幅上升。
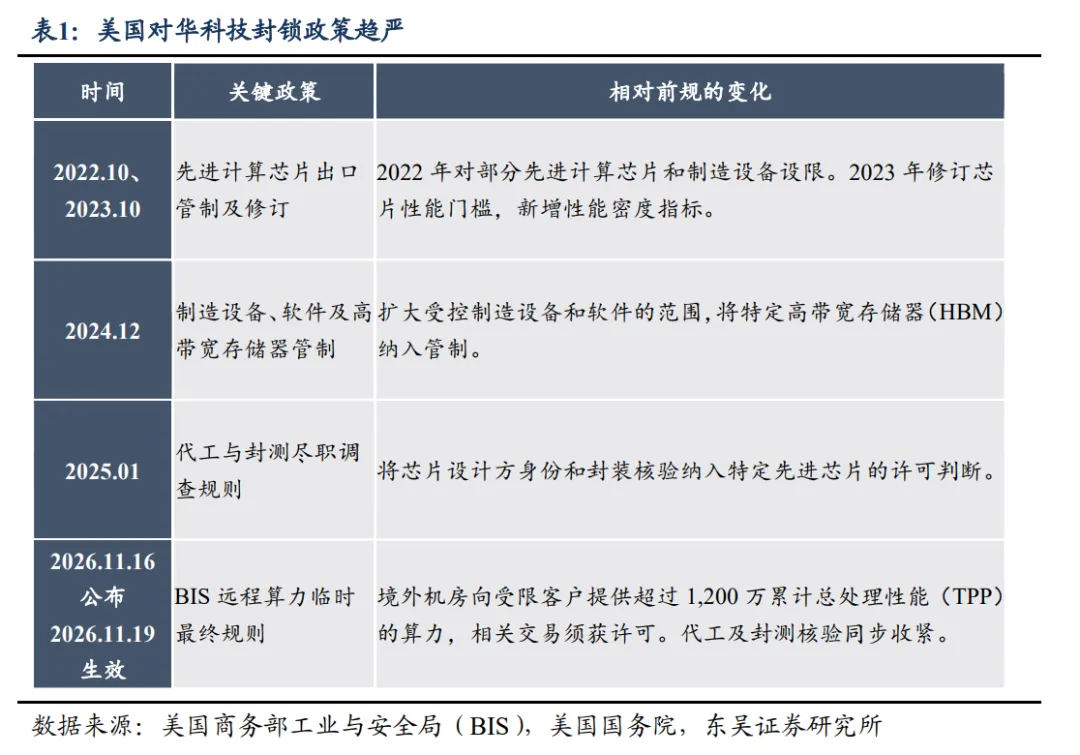
逻辑层面,中长期来看,由于从海外租高端 NV GPU 训练大模型这条重要绕路通道被制度性封堵,国内大模型厂商、智算中心、政企,新增算力采购的备选路径收缩,国产算力卡的采购优先级被动抬升,信创 / 智算集采、互联网大厂内部适配的动力增强;同时过去很多国内企业采取的“国内做推理,大模型预训练放到东南亚海外机房”这条路径的门槛大幅抬升,或倒逼一部分训练需求回流国内算力底座,国产AI算力卡,国产HBM和先进封装,国内先进制程晶圆制造等环节有望受益。而在实际的交易层面,考虑到流片和配套HBM产能方面的制约,以及国内偏商业化的CSP还是会优先考虑推理成本的问题(例如算力本身的成本差异,以及生态适配的工程师成本等),投资者会去仔细推敲国产算力链条各个环节具体受益的节奏和程度,故优先级层面制造端(Fab厂、关键设备和材料、先进封装)会优于芯片设计端。
看好国产制造端份额提升的实际落脚点在于订单流向。依赖境外代工的设计企业转向国内生产,需要重新适配工艺、流片并验证良率。这段量产爬坡期直接影响客户订单的交付进度。具备相应工艺和批产能力的国内晶圆厂,可以同时承接多家设计企业转入的投片。加速芯片要和高带宽存储器集成到同一封装,能够配合量产的先进封装产能有望受益。由此看,国产设计端更值得关注的是已有规模交付的方案,制造端则可以同时承接不同芯片方案的增量,已有稳定良率和批产客户的产线值得优先关注。再往上游看,材料和设备受益的节奏有所不同。现有产线增加投片,直接带动硅片和电子化学品消耗,材料供应商的销量随产能利用率提升而增长。设备订单则来自扩产,晶圆厂为提高瓶颈工序的产能,需要增购刻蚀、薄膜沉积等设备。对于已有量产记录的供应商,客户下一轮扩产可以沿用经过验证的设备,取得重复订单的基础也更扎实。
展望明年,看好军工板块内外需共振机会
11月8日报告中我们提到需要关注一些低位且景气预期有改善的方向,其中就包括军工。本周板块调整幅度较大,但中期看涨逻辑并未改变,资金面带来的短期行情波动往往是偏中期的一个入场机会。军工的需求侧有内需和外贸两条线,前者在于“建军百年奋斗目标”的兑现窗口临近,后者在于军贸的增长属性。
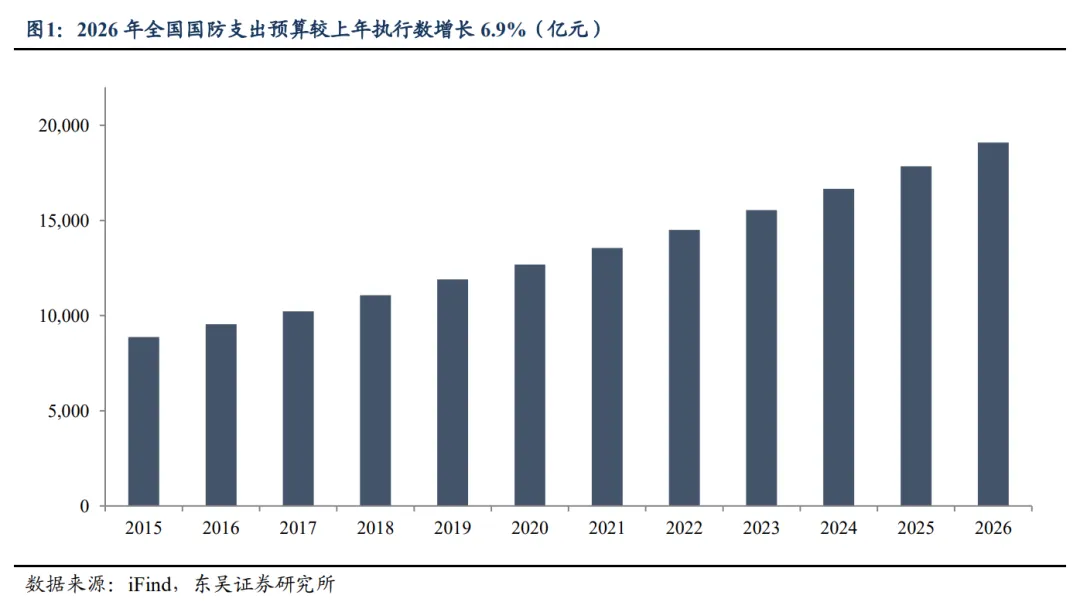
内需层面的复苏,明年是“建军一百年奋斗目标”的验收节点,随 “十五五”规划装备建设投向逐渐明确,订单规模化落地预期临近,成熟型号的批产配套更值得重视。2026年全国国防支出预算较上年执行数增长6.9%,为装备建设提供了资金支持。进一步看预算如何转化为订单,“十五五”规划纲要提出加强传统作战力量升级改造,现役平台的机载系统、探测设备和电子部件可以随改装换装形成采购,配套企业由此覆盖存量装备的更新需求。无人智能装备及反制系统的弹性则来自批量的变化。研制阶段按项目提供少量配套件,型号定型后,每一批整机列装都要追加相应的零部件。考虑到装备形成能力之前还要经历配套采购、总装和交付,越临近建军百年节点,越应重视已有批次订单的航空配套、军工电子,以及具备批产条件的无人智能装备。
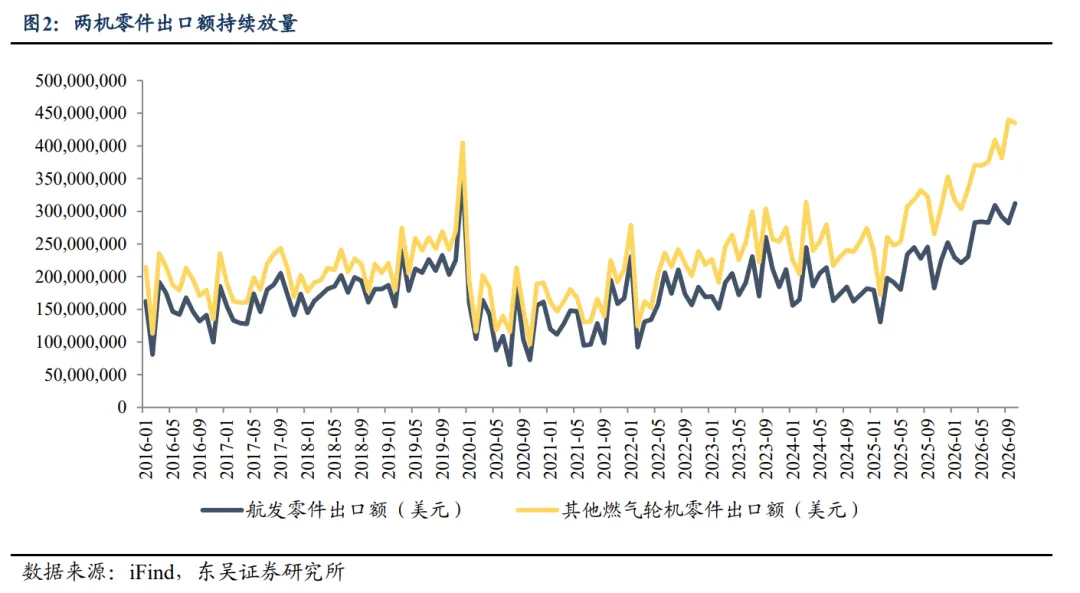
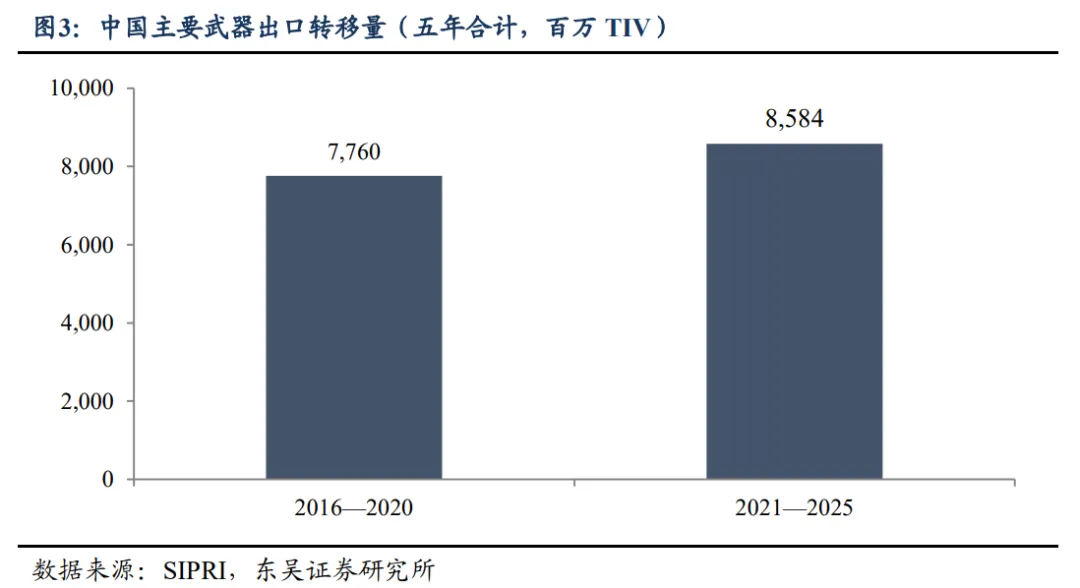
军工外需看两类增量,一是军贸拓展客户,二是“两机”提升单机配套价值。军贸的增长空间,可以从海外在役装备的存量去看。按斯德哥尔摩国际和平研究所(SIPRI)的主要武器转移量口径,2021—2025年中国出口转移量较前五年增长约11%,占全球的5.6%,其中巴基斯坦占中国出口转移量的61%。已有持续出口的基础,客户又较为集中,打开一个新市场的价值很可能不止于首批整机订单:采购方引进新平台后,人员培训、备件储备和维护保障都要围绕这一型号展开,后续增购也可以沿用既有配套。“两机”配套企业的收入,既取决于海外主机厂交付多少台,也取决于每台主机中由国内供应商承接的部件价值。商用航发方面,今年前三季度GE航空航天的LEAP发动机交付量同比增长26%,主机增产直接拉动配套件采购。燃机方面,电力扩容带动GE Vernova燃气发电设备正式在手订单从二季度末的53GW升至三季度末的64GW,为后续排产提供了支撑。对应到国内企业,在海外整机放量的背景下,我们更关注已取得批产资质、又能持续拓展高价值部件的精密铸锻件企业。
现金流稳定、低波红利价值类资产仍具备较强关注价值
10-11月大盘承压阶段,银行等红利资产相对大盘持续跑出超额,部分投资者担心红利股可能有潜在的“补跌”风险。若非长久期收息类资金,则参与红利价值类资产的超额行情本质上是表达对“不确定性”的规避。从当前的信息去做一个中期维度的判断,国内基本面修复斜率偏缓、无风险利率中枢维持低位,地缘层面中美博弈等扰动因素暂未收敛,海外利率政策路径尚不能看到下修动力,同时 AI 算力资本开支景气斜率边际放缓、而下游应用端暂未系统性的进入基本面盈利兑现期,则红利价值资产的相对收益与底仓配置逻辑仍较为扎实。“短期是否补跌”更多是取决于市场短期流动性压力是否放大,但若前述内需承压、地缘博弈、美联储加息预期难以降温,以及AI产业链盈利闭环尚未打通等问题不得到根本性解决,则红利资产的中期看涨逻辑难以松动,也就是即便出现短期补跌,其修复行情也很难“等太久”。
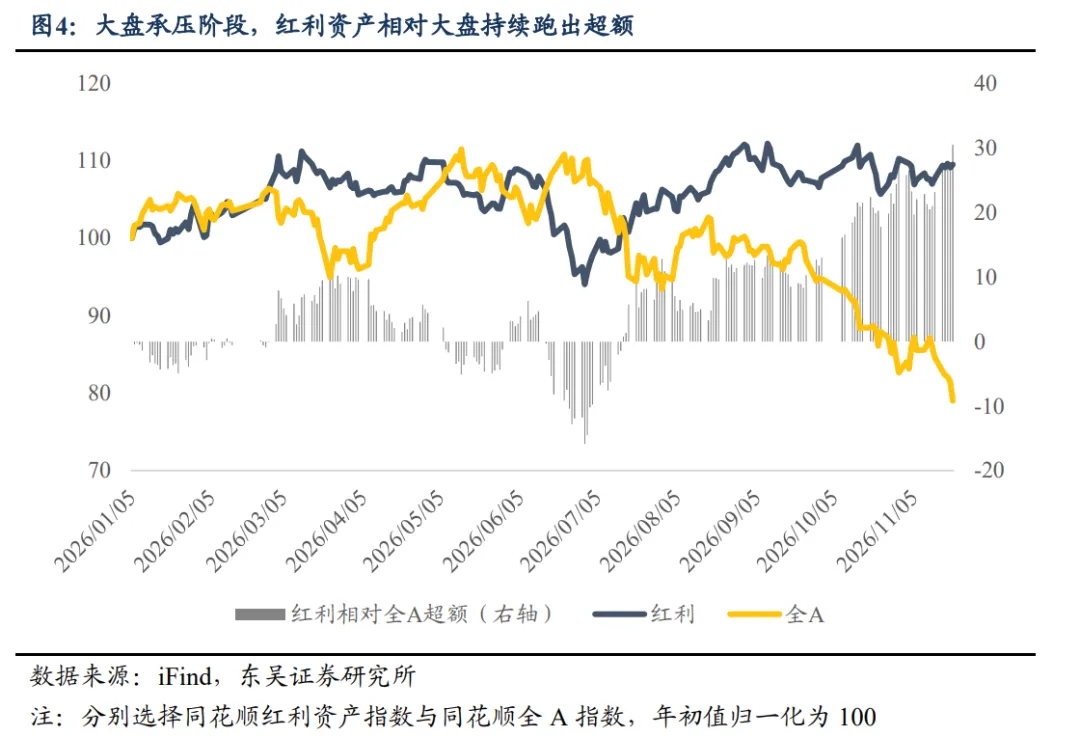
总结:在海外利率政策路径、中美博弈加剧以及内需复苏斜率较缓的背景之下,资金规避“不确定性”的心态浓厚,结构上需要寻找一些中长线维度逻辑确定性更强的资产。关注:1)AI全链条自主可控诉求之下,关注国产芯片产业链,制造端优于设计端;2)关注低位且“基本面预期改善”的方向,军工内外需共振机会值得重视;3)盈利相对稳定的高股息、高自由现金流红利资产。
风险提示:国产芯片客户适配及量产进度低于预期;装备批产交付进度低于预期,军贸订单或海外主机厂排产低于预期;海内外流动性出现超预期压力;历史经验不代表未来
(文章来源:东吴证券)