11月20日(周五),万得数据显示,截至收盘,上证指数报3533.79点;深证成指报10256.39点;创业板指报2212.13点。沪深北三市合计成交额约1.43万亿元,较前一交易日增加1165亿元。
从板块表现看,申万一级行业中,银行以1.29%的涨幅居首。个股方面,工商银行涨3.30%、中信银行涨3.09%,建设银行涨3.07%,中国银行涨2.72%、交通银行涨2.63%,浦发银行、农业银行、招商银行等个股同步上涨。煤炭、石油石化、公用事业行业涨幅居前,分别上涨0.33%、0.31%、0.02%;综合、机械设备、电子等板块跌幅居前。
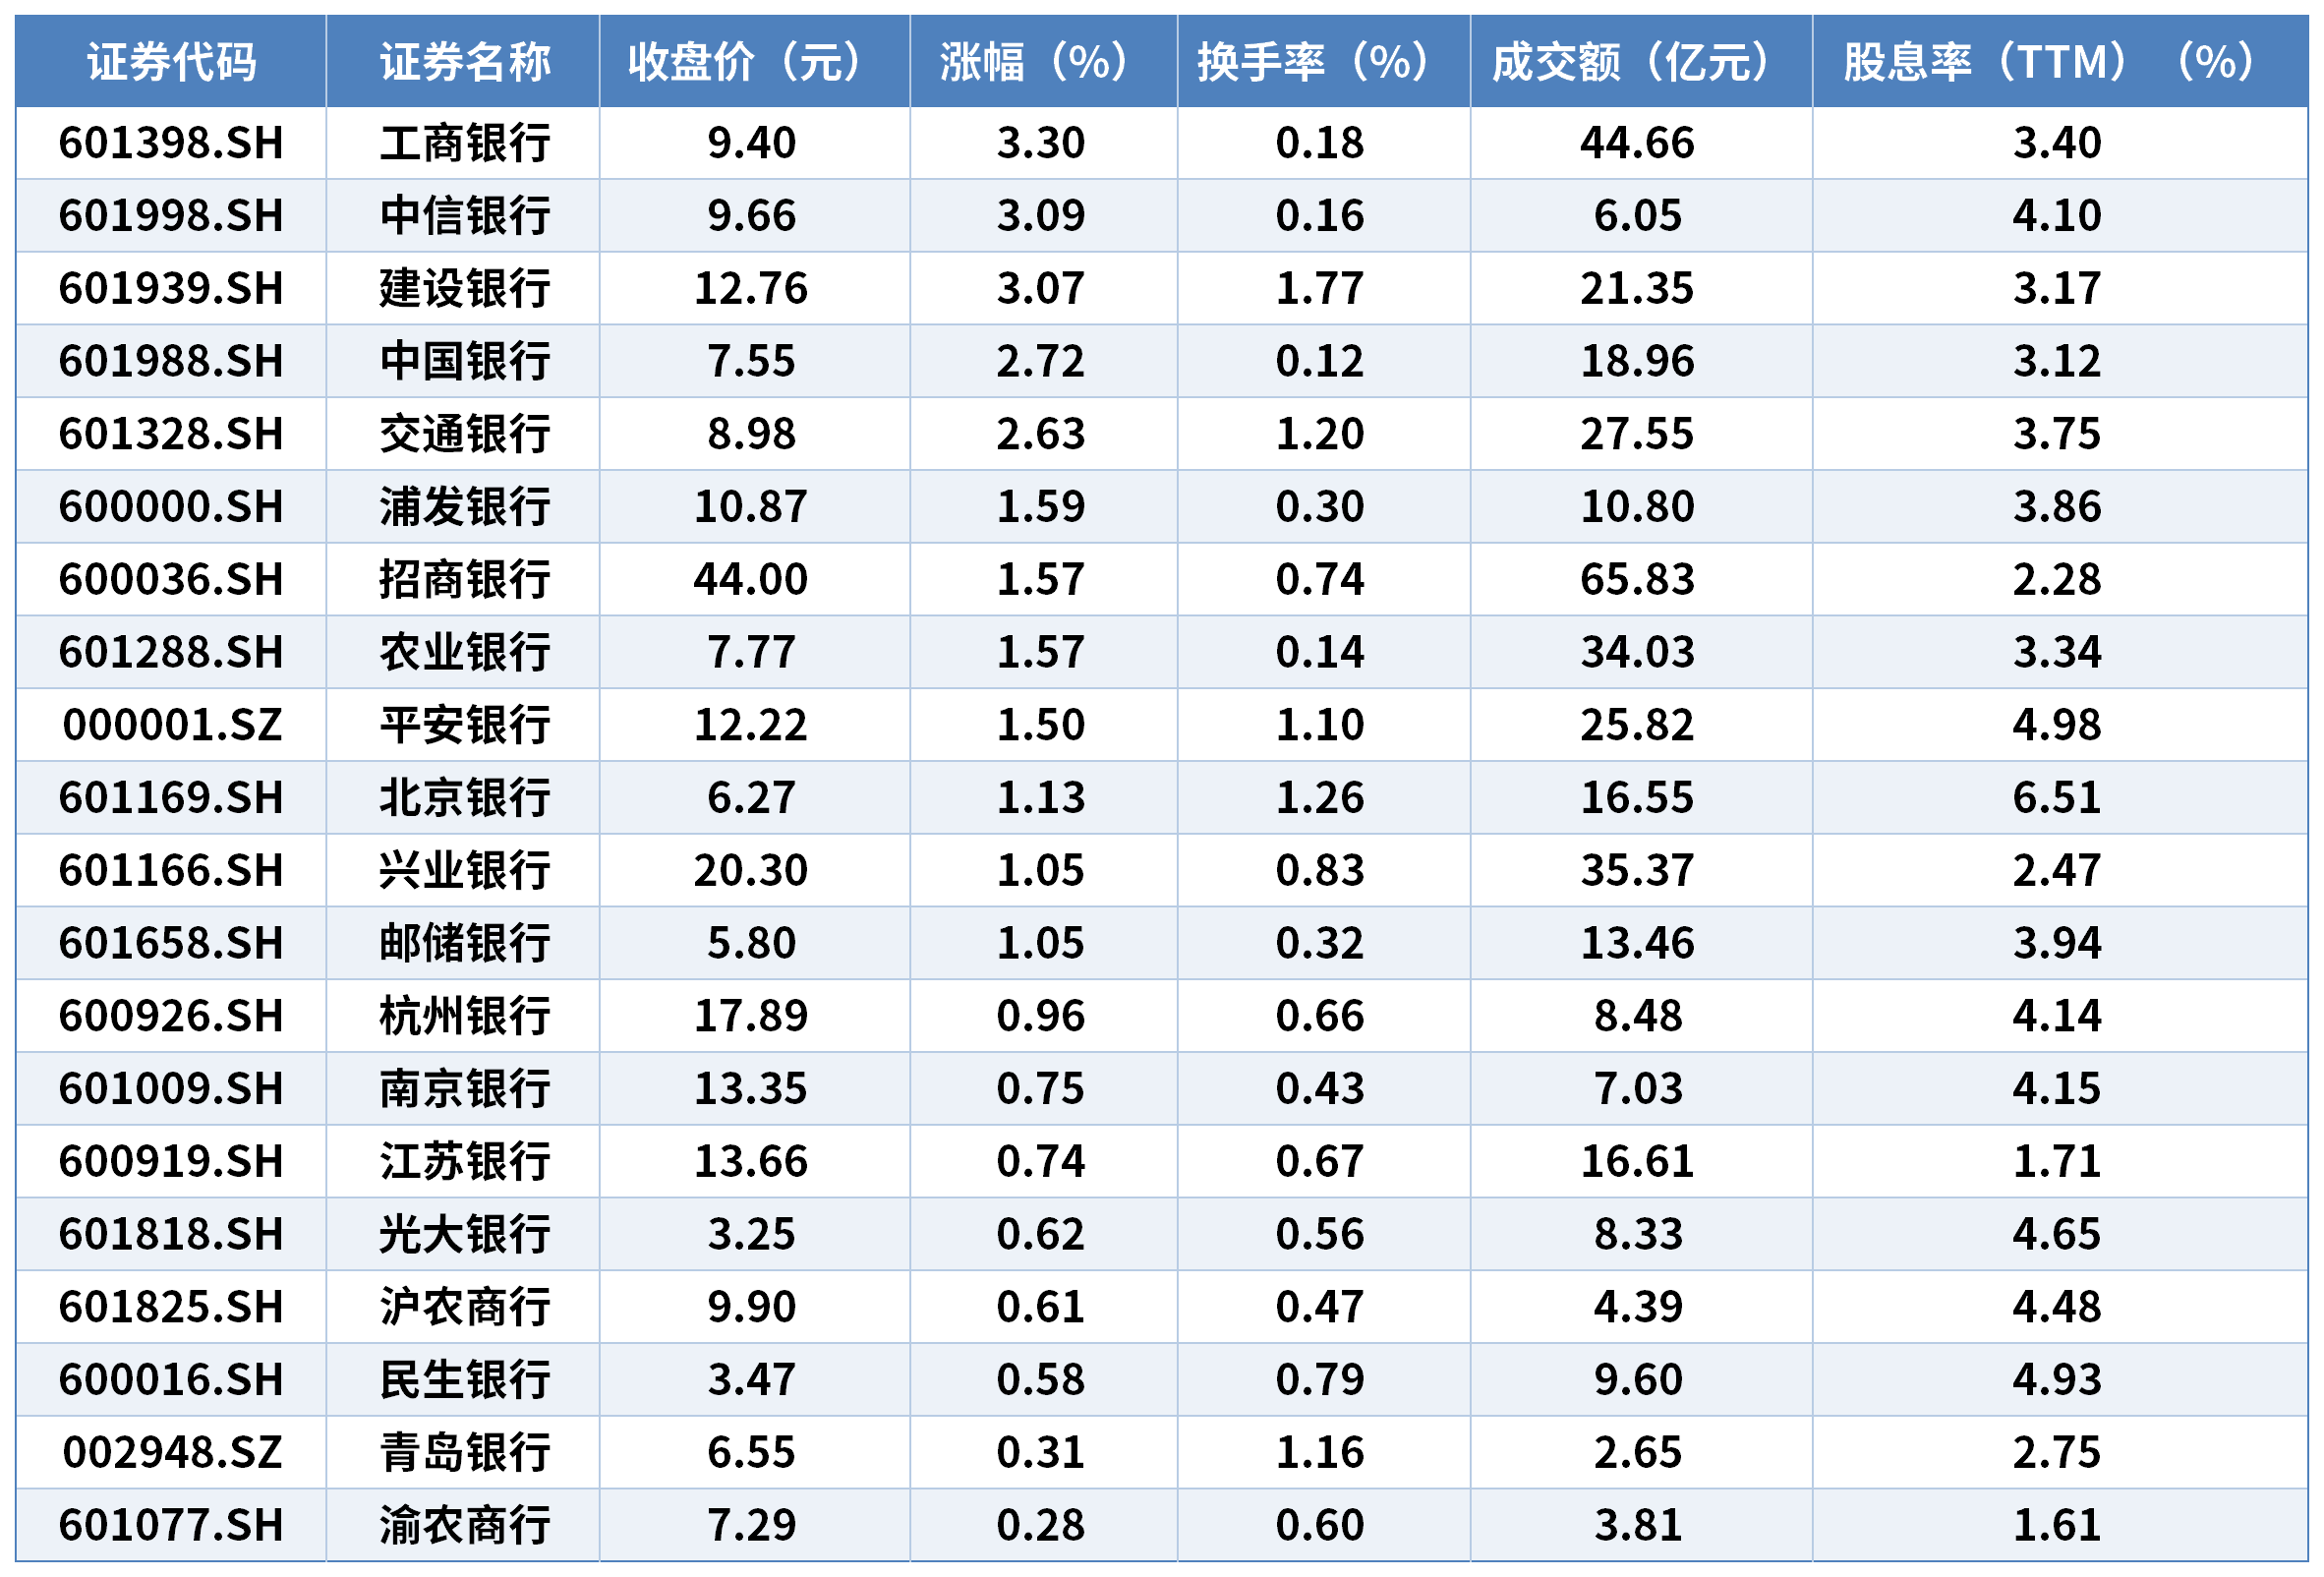
11月20日申万一级银行板块涨幅居前个股表现一览数据来源:万得数据制表:丛可心
万得概念板块中,央企银行指数以2.26%的涨幅居首,央企指数、汇金持股指数亦涨幅居前,分别上涨0.57%、0.50%。
中信证券在研报中表示,从三季报来看,上市银行营收和利润增速季度环比改善,账面资产质量延续稳健。拉长时间维度看,量价平衡推动的利润表韧性强化,以及拨备夯实带来的资产负债表韧性强化,有望进一步夯实银行板块稳定性权益资产的底层逻辑,预计银行板块仍将演绎绝对收益行情。
从资金面看,近期资金正通过规模指数型ETF持续流入市场。11月19日,全市场规模指数型ETF合计净流入约478.32亿元,为连续第4个交易日净流入;此前3个交易日净流入额分别为125.28亿元、191.54亿元、176.83亿元,4个交易日累计净流入约972亿元。11月20日,规模指数型ETF合计成交额约1738.98亿元。
对于今日市场表现,融智投资基金经理夏风光对《证券日报》记者表示,本周市场延续调整,周五成交量有所放大,显示低位存在一定资金流出压力,市场情绪偏于谨慎。上证50、沪深300等宽基ETF成交明显放大,周五上证50ETF在放量中收红,显示部分资金逢低布局;与此同时,中小盘ETF承受一定抛压,调整压力由双创方向向小微盘扩散。
夏风光进一步表示,从近年主要宽基ETF申赎情况看,大规模资金往往在市场高低位发挥逆周期作用,结合进出时点的指数估值水平观察,具有一定规律性;当前上市公司ROE(净资产收益率)处于恢复过程中,从明年指数估值水平看,中长期配置资金入场具备一定合理性。短期而言,随着市场低迷情绪逐步释放,指数有望加快探明底部,年底及跨年度或存在修复机会。
展望后市,星石投资副总经理兼首席策略投资官方磊对《证券日报》记者表示,短期A股资金面或处于弱平衡状态,杠杆资金仍在出清,趋势性增量资金入市仍需等待,市场或呈现存量资金博弈特征,资金边际流动方向可能带来板块分化。
方磊进一步表示,短期A股以结构性机会为主,新一轮趋势性行情有待新的产业强驱动出现;中期视角下,当前股债性价比有所好转,市场风格回归均衡后,各板块阿尔法机会值得挖掘。未来一段时间A股风格大概率持续趋于均衡,板块轮动或有所增加,资金对安全边际和反弹弹性的关注度可能同步提升。
(文章来源:证券日报)