一纸警示函,一份回购方案,光伏设备龙头晶盛机电(300316.SZ)在2026年11月中旬被推到了聚光灯下。
2026年11月16日晚间,晶盛机电发布公告,拟使用自有及/或自筹资金以集中竞价方式回购股份,回购总额不低于1亿元、不超过2亿元,回购价格上限设定为48.00元/股(较当日收盘价溢价逾58%),所回购股份拟全部用于股权激励或员工持股计划。
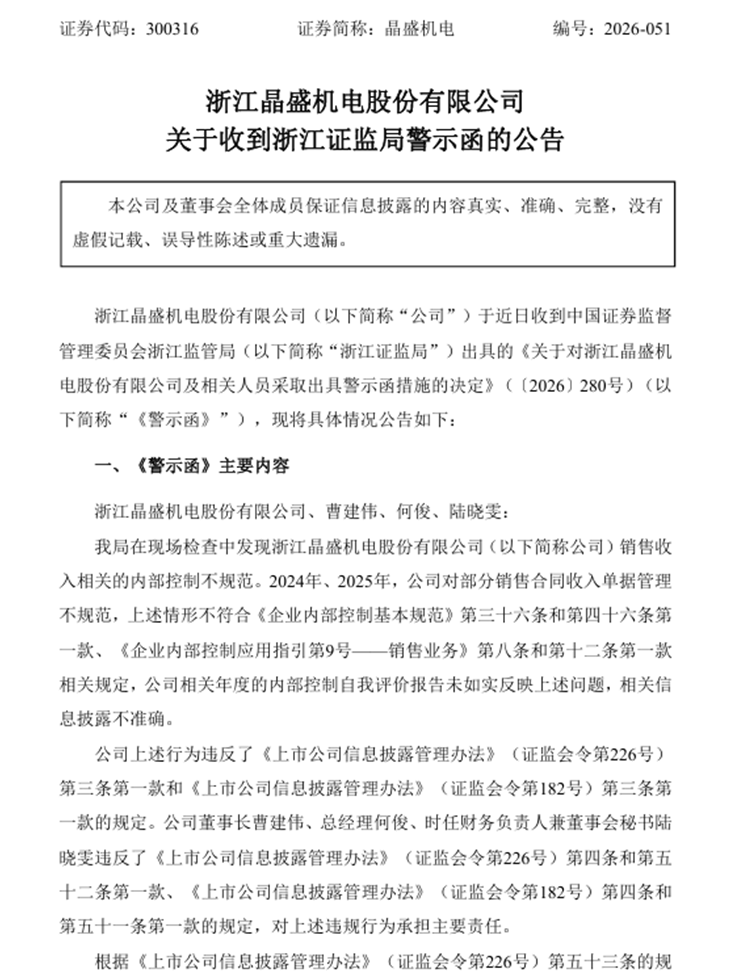
在之前的11月13日晚间,晶盛机电发布公告,浙江证监局发来的警示函——因2024年、2025年部分销售合同收入单据管理不规范、内控自我评价报告未如实反映问题,公司董事长曹建伟、总经理何俊、时任财务负责人兼董秘陆晓雯与公司一同被采取出具警示函措施,并记入证券期货市场诚信档案。
图片来源:公司公告
该公告后的首个交易日(11月16日),二级市场迅速用脚投票——晶盛机电早盘低开后放量重挫,盘中一度暴跌超12.5%,最低下探至28.60元/股,最终全天大跌8.69%,报收30.35元/股,录得日线“七连跌”。回购公告发布后的次日(11月17日),公司股价跌势显著收窄,微跌1.02%报收30.04元/股,总市值回落于393亿元附近。
警示函为什么“杀伤力”不小
一边“掏钱”维稳股价,一边被监管点名内控不规范。这家曾经的“光伏大白马”,正在用连续的重大动作,回应一场持续三年的业绩滑坡与信任危机。
从监管性质看,警示函属于行政监管措施,尚不构成行政处罚,公司也回应称“不影响正常生产经营”。但其信号意义远大于处分本身。
公开信息披露,这也是晶盛机电自2012年5月登陆深交所创业板以来,首次被监管部门采取正式行政监管措施(此前近一年内公司亦无其他重大行政处罚记录)。
据监管认定,晶盛机电在2024年、2025年期间存在部分销售合同收入单据管理不规范的问题,违反了《企业内部控制基本规范》及《企业内部控制应用指引第9号——销售业务》相关规定;更为关键的是,公司在2024年度和2025年度的《内部控制自我评价报告》中“未如实反映”上述缺陷,导致相关信息披露不准确。
值得玩味的是,就在警示函披露前夕,晶盛机电已完成了一轮关键的高管职务切割。据公开信息,陆晓雯此前长期兼任财务总监与董事会秘书,因监管关于“董事会秘书不得兼任财务负责人”的规范要求辞去财务总监职务,继续担任公司副总裁及董事会秘书,原财务中心副总监章文勇接棒财务总监。此番“一肩挑”架构的拆解,既是对创业板规范运作指引的合规补课,市场也普遍将其解读为应对内控整顿的提前落子。
业绩滑铁卢:从巅峰45亿净利到2.8亿
资本市场对一纸警示函的剧烈反应,本质上是公司业绩持续承压下市场情绪的集中宣泄。回顾公司近年的财务情况,呈现一条下行抛物线。
公开信息显示,2023年是晶盛机电近年来的高光时刻。受益于光伏N型硅片大扩产,公司当年营收179.83亿元、归母净利润高达45.58亿元。然而,随着光伏全产业链步入产能过剩与价格战泥潭,下游硅片客户资本开支收缩、订单放缓,处于产业链上游的设备商率先迎来业绩寒冬。
2024年,公司陷入“营收微降、净利腰斩”的困境,营收175.77亿元,同比微降2.26%;归母净利润骤降至25.10亿元,同比下滑44.93%。2025年公司业绩进一步失速,全年营收萎缩至113.57亿元,同比降35.38%;归母净利润8.85亿元,同比降64.75%。
进入2026年,寒意仍未消散。公告显示,2026年三季报,前三季度实现营收54.14亿元,同比降34.56%;归母净利润2.83亿元,同比降68.65%,扣非净利润仅1.27亿元。
利润去哪了?公司三季报给出了部分答案:收入端“主要系本期销售减少”;费用端刚性明显,2026年前三季度销售、管理费用同比分别增长22.65%、24.03%;资产减值损失1.59亿元仍处高位,政府补助减少又让其他收益缩水44.35%。毛利率倒是修复至28.39%,高于上年同期的25.82%,但收入盘子的急剧收缩,让毛利率改善显得杯水车薪。
唯一亮眼的是经营现金流:前三季度经营活动现金流净额17.18亿元,同比大增352.3%。这在设备行业下行期并不罕见——收缩发货、加紧回款,利润表难看,现金流量表反而漂亮。同期合同负债41.43亿元,较年初增长97.85%,某种意义上是订单预收款回升、回款提速的佐证。
光伏冷,半导体热
碳化硅拐点初现
晶盛机电的尴尬在于,它的“两条腿”正踩在两个温度完全不同的行业上。
光伏这条腿踩在冰面上。国家能源局发布数据,2026年上半年,国内光伏新增装机72.07GW,同比骤降约66%;产业链多晶硅、硅片、电池、组件产量普遍下滑,价格长期低位运行,多数制造企业持续亏损。作为单晶炉龙头,下游客户从扩产转向生存,设备资本开支首当其冲。公司2025年设备及其服务收入84.03亿元,同比下滑37.12%
半导体这条腿却在加速。行业国产替代已是确定性主线:据第三方统计,中国大陆已装机设备国产化率从2020年不足10%升至2025年约35%,业内预计2026年有望突破40%。晶盛机电2026年三季报披露,截至9月30日,未完成集成电路及化合物半导体装备合同超56亿元(含增值税)——高于其前三季度总营收;12英寸硅减压外延设备获重要客户复购,12英寸ALD设备进入国内头部逻辑产线验证,8-12英寸碳化硅外延、减薄及激活炉陆续取得订单。
不过,公司的碳化硅衬底是第三个看点:当前产能6万片/月,第三季度已实现盈利,国内年产90万片项目与马来西亚工厂推进通线投产,构建“国内+海外”双基地。从报表看,2026年上半年公司集成电路与化合物半导体设备及材料收入13.07亿元,公司预计全年将超过40亿元。
但硬币的另一面是:从已披露的三季报正文看,暂未提供分产品收入拆分,半导体业务的高增长短期仍难以从报表层面单独剥离,“第二曲线”的接棒速度,是估值修复的关键变量。
一个耐人寻味的细节是,公司正在推进向TCL中环出售所持中环领先3.97%股权(换股交易),交易后持股比例由5.45%降至1.48%。而据晶盛机电2025年年报关联交易披露,公司当年向中环领先销售晶体生长设备及维保服务约7.18亿元——市场普遍将其解读为左手出清参股收益权、右手保住设备供应商身份,资本动作背后是聚焦主业的取舍。
资本动作清单:回购、激励、减持与分红
业绩低迷期,上市公司的资本动作往往最能考验管理层的定力与诚意。近一年来,晶盛机电在分红、股东减持、资产重组及股权激励上动作频频,呈现出微妙的博弈图景。
在现金回报方面,晶盛机电保持了相对稳健的分红传统。公司在2024年度实施了每10股派发现金红利4.0元(含税)的分配方案;进入业绩低谷的2025年度及2026年中期,公司依然坚持派发现金红利,在行业寒冬中维持了真金白银的股东回报。
然而,实控人的减持动作却一度引发市场敏感神经。据公开披露信息,公司实际控制人、董事邱敏秀在2026年6月至9月期间实施了股份减持计划,累计减持比例达0.57%,据媒体统计其近半年累计套现金额约3.6亿元。对比公司股价自年内盘中高点65.62元一路回撤超五成、市值蒸发逾400亿元的二级市场表现,实控人的减持动作无疑在一定程度上削弱了市场信心。股东回报与股东减持则形成微妙反差。
除此之外,本次1亿—2亿元回购用于股权激励或员工持股计划;10月末披露的2026年员工持股计划拟受让回购专户股份不超217.40万股、覆盖不超380人,购买价17.35元/股,业绩考核以2026年为基数,2027年营收或净利润增速目标值30%、2028年60%。在业绩基数大幅下滑后设定30%增速,本身即是管理层对“底部反转”的表态,但也构成一份需要兑现的承诺书。
复盘晶盛机电2026年11月这场惊心动魄的“警示函与回购攻防战”,像是高端制造企业在产业周期切换期面临的典型缩影。
在过去五年的光伏黄金时代,高速膨胀的订单掩盖了内部流程的粗放;当潮水退去,收入确认单据管理不规范这类基础内控瑕疵便在监管放大镜下无所遁形。对这家近400亿市值的设备巨头而言,2026年的阵痛或许不可避免,市场最终只认两件事:光伏订单何时止跌,半导体利润何时真正接棒。(《理财周刊-财事汇》出品)
(文章来源:理财周刊-财事汇)