11月18日盘后,东方证券公告称,已收到中国证监会出具的批复,同意公司发行股份及支付现金购买资产暨关联交易的注册申请。
这意味着,这笔作价251.2亿元、上海国资体系内的券商合并重组项目,走完全部监管审批流程,正式进入实施阶段。
受访人士认为,拿到批复并不代表业务协同效应会自动落地。监管要求公司在一年内提交详细整合方案,并着重强调风险隔离,体现出监管层对并购完成后内控合规、关联交易管理的持续约束。后续,系统对接、人员安置、业务线梳理等工作,仍需公司稳步推进。
获证监会批复
据公告披露的批复内容,证监会同意东方证券向百联集团有限公司、上海国际集团投资有限公司、上海国际集团有限公司、上海城投(集团)有限公司及国泰海通证券股份有限公司发行股份,并支付现金购买其合计持有的上海证券有限责任公司100%股权的注册申请,核准东方证券成为上海证券主要股东和实际控制人。此外,证监会核准东方证券成为新疆前海联合基金管理有限公司、海证期货的实际控制人。
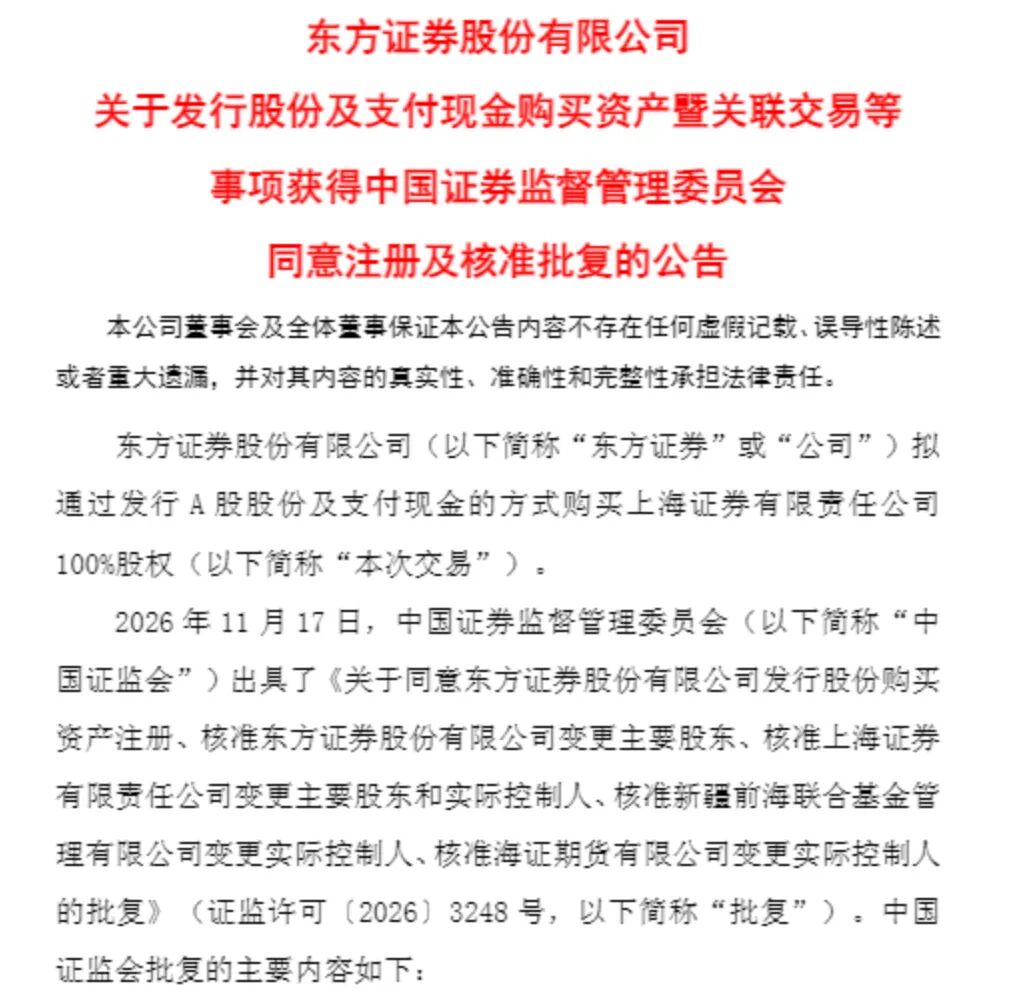
监管层在批复中同步划定合规与整合要求,为后续融合工作明确底线。证监会强调,东方证券应当切实做好与上海证券的风险隔离,严格规范关联交易,严防利益冲突和输送风险。东方证券应当会同上海证券按照报送证监会的初步整合方案确定的方向,在一年内制定并上报具体整合方案,明确时间表,妥善有序推进整合。两家券商还应当根据本批复修改公司章程,并将变更后的公司章程报送公司住所地证监局备案。
除治理层面安排外,客户权益、人员安置同样是监管重点。证监会提出,东方证券、上海证券应当有序推进整合工作,落实相关业务、客户及员工衔接安置方案,确保客户合法权益不受损害,妥善安置员工,维护社会稳定。针对期货板块整合,批复要求海证期货督促东方证券按照前期报送方案,在承诺时限内稳妥有序完成上海东证期货有限公司、海证期货合并的报批工作。
回溯交易方案,本次交易采用“发行股份+支付现金”组合支付,整体交易对价251.2亿元。其中,股份对价235.5亿元,现金对价15.7亿元;A股发行价经2025年度分红派息调整后为10.29元/股,合计发行约22.89亿股,占发行后总股本的21.22%。
“证监会注册批复落地,代表收购上海证券100%股权交易已经走完全部监管审批流程,具备执行条件,股东资格变更也同步获得监管认可。”格上基金研究员毕梦姌向记者表示。
不过,毕梦姌也指出,拿到批复不等于业务协同自动兑现,监管设置一年期限提交详细整合方案、强调风险隔离等要求,也体现出监管对并购后内控合规、关联交易管理的持续约束;后续系统对接、人员安置、业务线梳理等工作,仍需要公司持续推进。
业内人士分析,对东方证券而言,本次并购将大幅增厚资本实力,推动行业排位再上台阶;上海本地线下网点实现集聚效应,财富管理渠道形成区域优势;同时补齐基金评价资质短板,投行、财富管理、机构业务形成闭环协同,抗周期能力显著增强。而上海证券将保留独立法人主体运营,依托母公司平台获得更强资本实力与全国业务资源,突破规模瓶颈,原有区域经纪优势也将进一步放大。
券业整合提速
东方证券项目并非孤例,近期证券业多起并购重组集中迎来关键节点。
10月26日,中金公司换股吸收合并东兴证券、信达证券项目完成交割,国内首单三家券商合并落地,中金跻身万亿级券商;11月4日,国联民生公告民生期货拟由国联期货换股吸收合并,整合延伸至期货子牌照;11月17日,东吴证券发行股份购买资产事项获上交所重组委审议通过,证券业首例同省跨地级市券商并购取得突破。
“近期券商并购项目集中落地,将直接推高行业集中度,资本和客户资源向头部、区域核心券商集中。”毕梦姌表示,合并后的主体资本实力增厚,开展两融、自营、衍生品等重资本业务的空间进一步打开;网点和客户资源共享,经纪、财富管理业务能够摊薄运营成本。同时,子品类整合持续推进,期货机构换股合并,说明整合不只局限于证券公司主体,上下游牌照主体也进入整合周期。
在毕梦姌看来,当前行业整合已经形成两条清晰主线:一条是汇金系等央企背景的头部券商强强合并,打造全能型投行;另一条是地方国资推动省内或者区域内券商整合,深耕属地市场。项目节奏分化,已拿到注册、完成交割的项目,重心转向内部融合;已过会的项目,还需要等待后续监管注册。而未来整合成败的关键,依旧在于客户、系统、团队的融合成效。
展望未来,黑崎资本首席战略官陈兴文分析,后续整合主线大概率沿着三条脉络展开:其一,国资主导的区域整合仍是主航道,同一实控人体系内的牌照归集,交易阻力最小、协同想象空间最大;其二,“强弱联合”与“补牌照”式并购渐次登场,中小券商借并购实现突围,区域互补、业务互补成为核心叙事;其三,整合范围正从证券主业向基金、期货等子牌照延伸,全牌照金融集团雏形初现。
节奏上,陈兴文指出,政策端“鼓励做优做强”的导向将持续护航,审批效率有望维持在高位;但产业端整合将进入“慢功夫”阶段,交割、融合、释放协同效益是一个以年计的过程。对行业而言,这一轮并购潮的终极意义,在于推动中国证券业从数量竞争走向质量竞争,未来服务实体经济与国家战略的能力将有望全面抬升。
(文章来源:国际金融报)