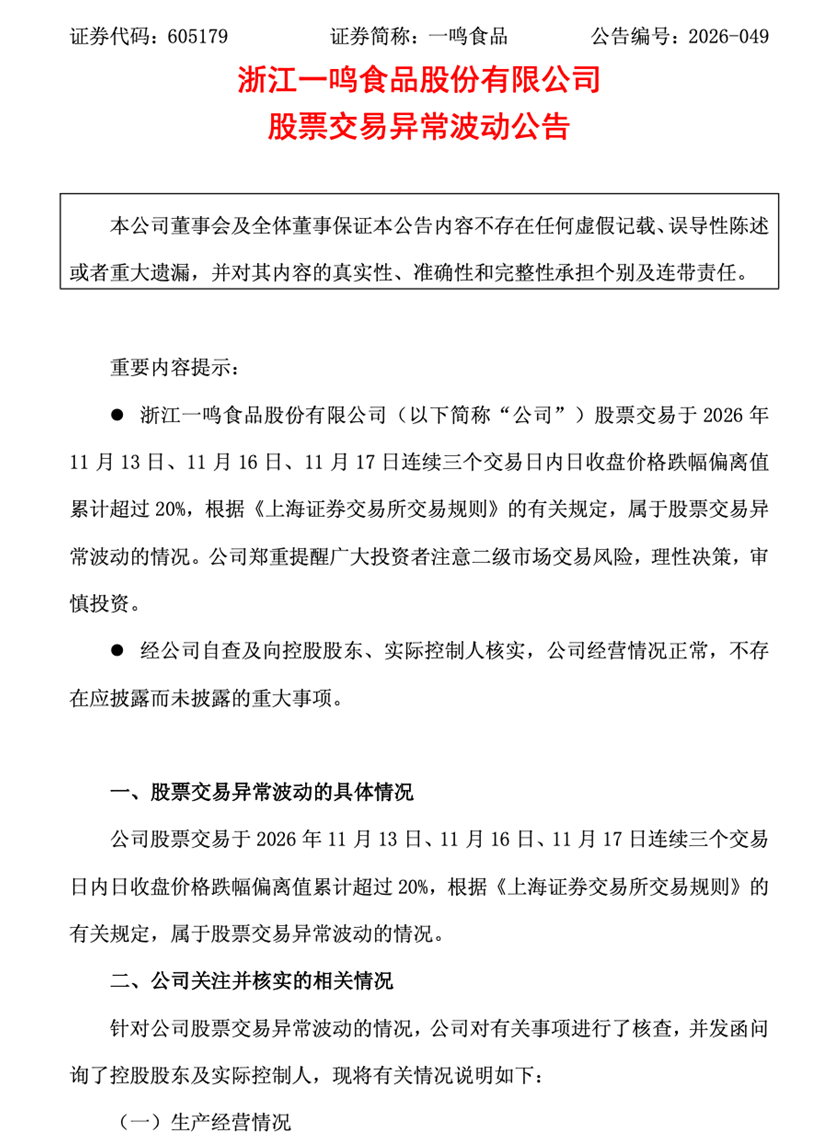
11月17日晚间,浙江一鸣食品股份有限公司(605179.SH)发布《股票交易异常波动公告》称,确认公司股票于11月13日、11月16日、11月17日连续三个交易日收盘价跌幅偏离值累计超过20%。
前一日,公司发布《2026年度以简易程序向特定对象发行股票预案》,拟募集不超过2.2亿元投建一条新产线。
来源:公司公告
估值下跌
11月12日,一鸣食品收于22.55元;11月13日跌至20.31元,11月16日跌至18.91元,11月17日跌至17.59元,11月18日收于17.25元。从11月12日高点计算,四个交易日累计下跌23.5%。11月13日至17日三个交易日跌幅18.4%,跑输大盘的偏离值超过20%,触发上交所异常波动标准。
对于下跌原因,公司的表述是标准化的:经自查,生产经营正常,内外部经营环境未发生重大变化;控股股东、实际控制人不存在应披露而未披露的重大事项;未发现对股价产生影响的媒体报道或市场传闻;董事、高管在异动期间未买卖公司股票。11月17日龙虎榜数据显示,机构席位三日合计净卖出1312.18万元,沪股通席位净买入2853.83万元,呈现机构减仓、北向接盘的背离格局。
但单看这三个交易日无法看清全貌。往前追溯,7月10日至8月18日,公司股价连续28个交易日涨幅偏离值累计超过200%,区间涨幅202.82%,最高触及38.61元;8月18日公司自己发布公告,援引数据称当时市盈率288.3倍、行业平均25.79倍,市净率13.45倍、行业平均2.64倍,并明确提示“股价已严重偏离基本面”“可能存在市场情绪过热和非理性炒作”。
此后是逐级下台阶:9月1日前后估值仍在240倍附近,10月15日三季报披露后跌至21.70元,11月13日至17日再度急跌,至11月18日收盘17.25元,总市值69.17亿元,较8月18日高点38.61元回撤约55%。截至11月18日,市盈率(TTM)179.27倍,市净率(LF)6.06倍。
值得一提的是,公司实际控制人朱明春、李美香、朱立科、朱立群、李红艳合计控制79.18%股权,而公司总市值与流通市值完全相等(69.17亿元)——这意味着全部股份均已流通,但可交易筹码高度集中。筹码集中意味着上涨时抛压稀薄,下跌时也可能缺乏承接,波动被双向放大。公司自己在9月的公告中已把“外部流通盘较小”列为风险因素。
换言之,这一轮从38.61元到17.25元的路径,更像是一段由资金情绪定价、再由资金情绪退潮完成的价格修正,而不是对某条经营消息的即时反应。
业绩下降
基本面上,2025年公司实现营业收入29.04亿元,同比增长5.55%;归母净利润5119.34万元,同比增长76.87%;扣非净利润4839.99万元,同比增长65.65%。这是2022年亏损1.29亿元之后的连续第三年恢复。2026年上半年,公司营收13.90亿元,同比微降0.85%,但归母净利润3901.13万元,同比增长21.09%,呈现“减收增利”。
2026年前三季度累计营收20.79亿元,同比下降3.10%;归母净利润3379.92万元,同比下降27.17%;扣非净利润3873.26万元,同比下降12.69%。第三季度单季营业收入6.89亿元,同比下降7.34%,环比下降7.88%;归母净利润-521.21万元,上年同期为盈利1419.05万元,同比下降136.73%;扣非净利润-88.02万元,同比下降107.26%,单季度已经出现亏损。
值得注意的是,单季归母净利润亏损521.21万元,而利润总额亏损478.38万元,归母口径亏损大于利润总额口径,差异主要来自非经常性损益:单季非流动资产处置损失531.41万元,使非经常性损益为-433.19万元。公司对利润总额下滑的解释是收入下降导致毛利额减少,叠加营业外收入较上年同期大幅减少——单季营业外收入24.47万元,上年同期为534.69万元。
毛利率是更值得警惕的指标。2026年前三季度毛利率26.44%,同比下降2.51个百分点;三季度单季降至25.18%,同比下降3.98个百分点。作为参照,公司毛利率在2020年为40.04%,2019年为39.28%,2025年已降至27.54%。
这条持续下行的曲线说明:产品结构在向低毛利方向迁移——2026年上半年直销渠道收入5.54亿元,同比增长21.77%,是增速最快的板块,但毛利率仅16.32%,同比下降2.59个百分点,为各渠道中最低;线上渠道收入1.18亿元,增长13.63%,毛利率50.64%,但体量不足主营收入的6.2%,不足以对冲门店与经销渠道的下滑。
现金流方面,2026年前三季度经营活动现金流量净额1.73亿元,同比下降50.77%,公司解释为主要系集中支付供应商款项,同时受收入下降、政府补助缩减影响;上半年该项为4963.57万元,同比下降73.94%。同期应收账款从2025年末的2.06亿元升至9月末的2.18亿元——在收入下滑的背景下应收款反向上升,指向回款效率的变化。资产负债率59.96%,处于偏高水平。
门店在关,产线在建
面对收入压力,公司做了两件事。第一件是收缩门店。 2025年末在营门店2009家;2026年6月末1909家,上半年净减100家(加盟店1565家降至1489家,直营店444家降至420家,新开158家、关闭258家);9月末进一步降至1877家,九个月净减132家,降幅6.57%。公司将其定义为主动优化——关停低效点位,把资源集中到核心商圈、大型社区、校园周边的高潜力门店。
但收缩的代价是即时的。2026年前三季度加盟门店销售额同比下降3.08%,直营门店销售额同比下降20.42%,两个渠道合计收入较上年同期减少约1亿元。
今年上半年还出现过一组耐人寻味的数据:加盟店数量净减,但加盟渠道收入同比增长1.02%;到三季度,同样的动作却对应收入下滑7.34%和单季亏损。这说明关店释放的成本红利是一次性的,而流失的销售额是持续性的,中间存在一段必须靠利润硬扛的空档。
第二件是转向B端和扩产。2026年前三季度非门店渠道合计营收9.2亿元,约占主营业务收入的48%,接近一半;其中面向学校、企事业单位、商超的直销渠道与区域经销渠道成为增长核心。这条路径确实打开了一部分增量,但它的代价写在毛利率上——16.32%的直销毛利率,与门店零售不可同日而语。业务从“自己开店卖”转向“给别人供货”,规模可以做大,单位盈利却在变薄。
在此背景下,11月16日公司发布定增预案。方案为以简易程序向不超过35名特定投资者发行,募集资金总额不超过2.2亿元,未超过3亿元且未超过最近一年末净资产的20%,发行价不低于定价基准日前20个交易日交易均价的80%,锁定期6个月。募资全部投向“新型植乳基营养膳食食品生产线建设项目”,项目总投资2.63亿元,建设期2年,落地平阳县一鸣工业园,达产后形成年产6万吨产能(布丁3万吨、米乳3万吨),公司测算达产后年销售收入11.4亿元、年利润总额8685.95万元,税后内部收益率20.56%,税后投资回收期6.41年(含建设期)。
公司的理由是技术性的:现有产线主要服务鲜奶、酸奶和烘焙等主力产品,并非为布丁、米乳定制,工艺适配和物料处理存在约束,柔性切换多品类的能力有限,难以同时保障原有产品稳定供货与新品类规模产出。这一解释与其产品结构演进的逻辑是自洽的——米乳、布丁正是毛利率更高、场景更宽(从早餐延伸到下午茶、休闲零食)的方向。
但两个数字需要并置来看:募投项目承诺的年利润总额8685.95万元,是公司2025年全年归母净利润5119.34万元的1.7倍;而公司当前前三季度的利润是同比下降的。项目要到2027年之后才逐步释放效益,其间每年新增的折旧摊销将直接进入损益表——预案本身也把“募投项目新增折旧、摊销费用导致公司经营业绩下滑的风险”列为风险因素之一。同时,公司测算本次发行后2027年基本每股收益可能从0.13元摊薄至0.12元。
更现实的约束在时间窗口。区域扩张方面,华中是唯一走出华东的尝试:前三季度华中收入111.07万元,毛利率3.03%,门店4家,均为三季度新开;公司计划到2026年底拓展至10家,并预计2027年上半年华中板块才能对营收形成实质性贡献。而华东仍贡献主营业务收入的93.8%,前三季度同比下降2.23%,毛利率24.33%,同比下降3.68个百分点。也就是说,新区域的增量在短期内不足以对冲基本盘的下滑,新产线的产能同样需要时间消化。
天眼查显示,一鸣食品成立于2005年。公司二十余年建成的“中央工厂+冷链日配+近1900家奶吧门店”体系,平阳、平湖、常州三个生产基地,覆盖华东的短保食品配送能力。
这门生意的利润很薄——2025年净利率1.76%,2026年前三季度1.63%。当市场用288倍市盈率为它定价时,定价的对象不是这家公司,而是“名字”与“概念”。
现在这层溢价已经大幅退去:从38.61元到17.25元,市值从约155亿元降至69亿元,市盈率从288倍降至179倍。但179倍对于一家年利润数千万元、收入正在负增长、毛利率连续下行的食品制造企业而言,仍然不低。
它的支撑不再是概念,而是三个待验证的假设:费用压缩之后能否重新换来收入增长;B端放量能否在毛利率承压的前提下把绝对毛利做大;2.2亿元新产线在2027年之后能否如测算般贡献利润,而不是先贡献折旧。这三个假设,任何一个成立都需要时间,任何一个被证伪都会直接反映在利润表上。
对投资者而言,比起追问“跌到位了吗”,更值得跟踪的是几个先行指标:单季营收同比何时转正、毛利率何时止跌、经营现金流与净利润的背离何时收敛、华中门店的爬坡速度,以及定增能否顺利通过审核与注册。
(文章来源:理财周刊-财事汇)