11月17日,历经八年IPO长跑、四度冲刺深交所失败的四川菊乐食品股份有限公司(920309.BJ)终于在北交所挂牌上市。
上市首日,公司股价开盘报48元/股,较发行价31.92元/股上涨50.38%,盘中一度冲高至70.02元/股,涨幅达119.36%;截至收盘,股价报56.78元/股,涨幅77.88%,总市值59.19亿元。
然而,这场资本“狂欢”仅持续了一日。11月18日,菊乐股份股价大幅回落,截至当日收盘,公司股价报收39.75元/股,跌幅达29.99%。首日暴涨与次日大跌的反差,将这家区域乳企推至聚光灯下:八年上市路的艰辛、募资规模的持续缩水,以及业绩高度依赖四川市场等结构性隐忧,也随之浮出水面。
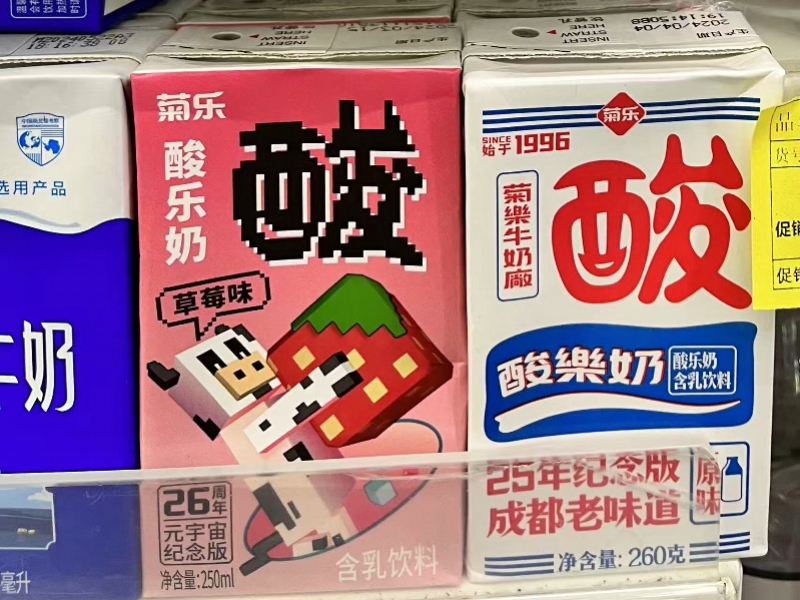
南都湾财社记者摄
八年IPO长跑,募资规模一再缩水,大型基建项目搁置
公开资料显示,菊乐股份成立于2002年4月24日,主营含乳饮料及乳制品的研发、生产与销售。2017年,公司首次向深交所递交招股书,正式冲刺IPO;此后的八年里,公司先后于2017年、2019年、2020年、2023年四度申报IPO,均因各种原因未能如愿。其间,财务规范性、区域集中度、业绩真实性等问题屡屡成为监管关注焦点。
2024年,菊乐股份决定转换赛道,转战北交所。2025年6月,其上市申请获北交所受理。但在审核过程中,公司经历了两次财务报告到期导致的中止审核。上市委审议中,控制权稳定性及新管理层经营能力成为关注点之一。
南都湾财社记者注意到,2025年9月,公司创始人兼实际控制人童恩文去世,随后公司控制权交到童恩文女儿童竹手中,童恩文的女婿高朝晖成为公司新董事长,童竹、高朝晖均是外国国籍。
值得注意的是,本次公开发行,公司募集资金总额3.75亿元(超额配售选择权行使前,扣除发行费用后净额约3.25亿元;全额行使超额配售选择权后募资总额可达约4.32亿元),投向温江乳品生产基地改扩建、营销网络中心升级建设、研发中心升级建设及信息化系统建设四个项目,项目投资总额合计5.52亿元。
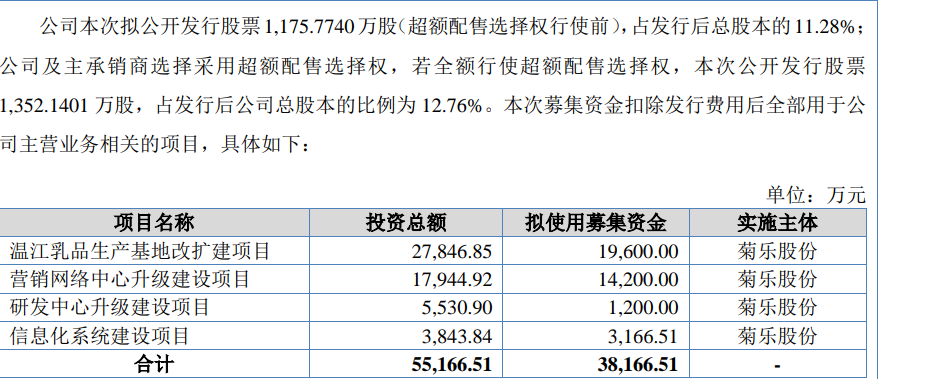
事实上,这已是菊乐股份募资计划的再度“瘦身”。此前公司计划募资5.52亿元,而在2023年的招股书中,公司曾拟募资13.63亿元,用于奶牛养殖、生产基地扩建等六大项目建设。新一轮计划中,牧业养殖和年产12万吨生产基地建设等大型基建项目已不再提及,募资规模缩水过半。
业绩增长背后:含乳饮料贡献近六成,七成收入依赖四川
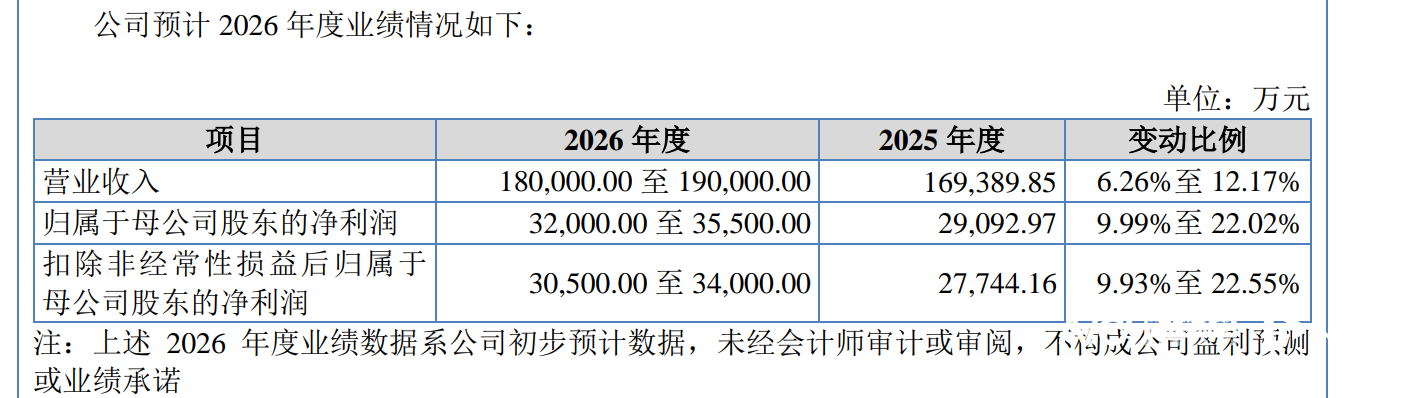
从财务数据看,菊乐股份近年业绩呈增长态势。2023年至2025年,公司营业收入由15.62亿元上涨至16.94亿元;归母净利润分别为1.96亿元、2.32亿元、2.91亿元。2026年1—9月,公司营业收入14.55亿元,同比增长11.83%;归母净利润2.81亿元,同比增长19.60%。
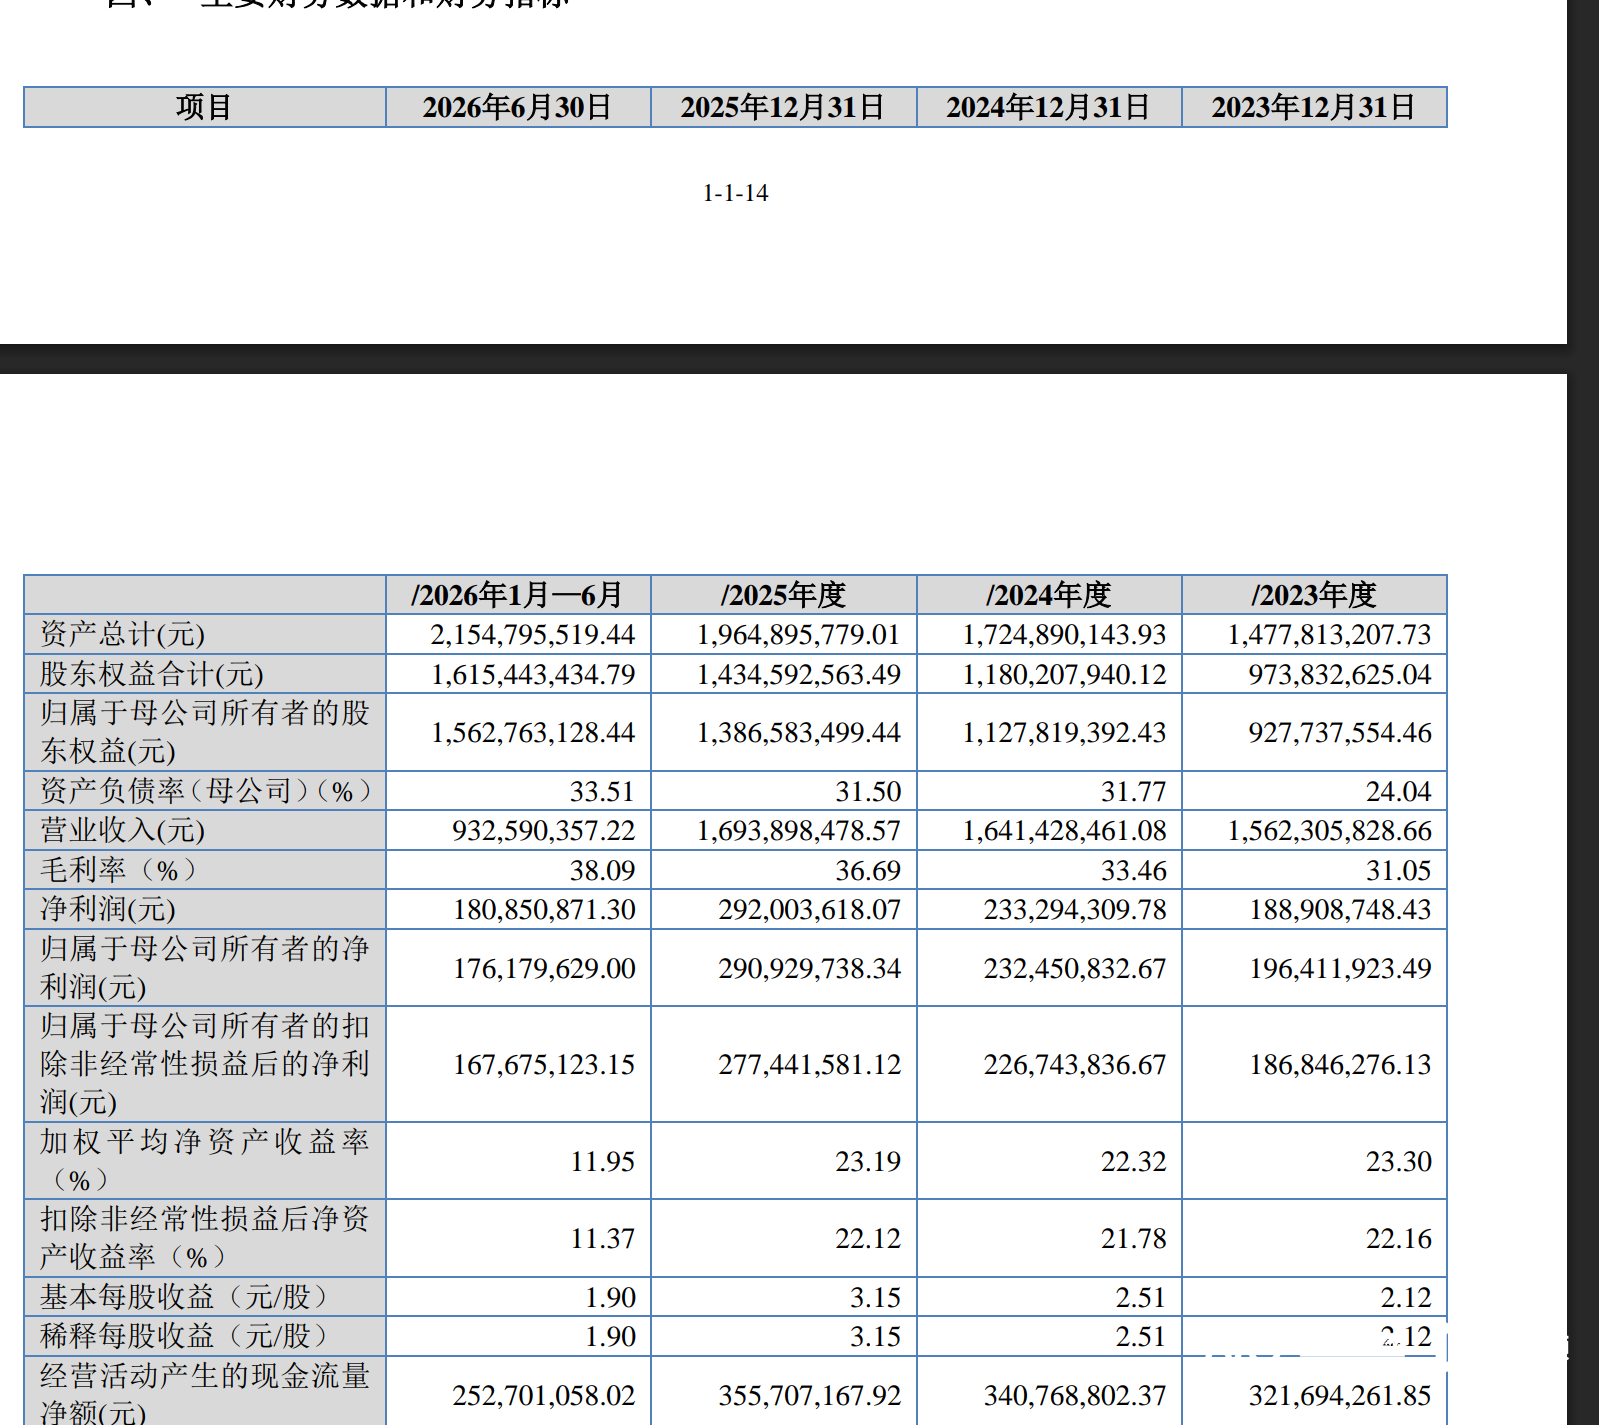
然而,增长的数据背后,结构性短板同样清晰。招股书显示,2023年至2025年,含乳饮料收入分别为9.14亿元、9.55亿元、9.92亿元,占营业收入比例始终维持在58.5%左右,成为核心收入来源,意味着公司近六成收入依赖单一品类。被寄予厚望的发酵乳产品收入则呈下滑趋势,占比从19.69%降至15.92%;巴氏杀菌乳、灭菌乳收入规模更小,尚未形成第二增长曲线。
区域市场高度集中是另一长期隐忧。尽管公司于2020年收购黑龙江惠丰乳品以推动省外开拓,但除惠丰乳品外,收入仍集中于四川省。2025年,四川省内营收占比仍高达72.31%,且四川地区收入同比下滑2.41%,成为所有区域中唯一负增长的市场。报告期内,公司来自四川省的销售收入分别为12.09亿元、12.40亿元、12.10亿元,占主营业务收入比例分别高达77.59%、76.03%、72.31%。
在上市委审议现场,监管层明确要求公司说明报告期内营业收入和利润增长趋势与同行业可比公司不一致的原因及合理性,分析收入增长主要贡献产品类型及销售区域,进一步说明收入增长的真实性及可持续性。
从行业格局看,根据弗若斯特沙利文及头豹研究院数据,2024年度,菊乐股份在中国含乳饮料市场的份额为0.82%,排名第八;在中国调配型酸乳饮料市场的份额为0.97%,排名第四。
值得注意的是,含乳饮料与乳制品均已进入白热化竞争阶段。在含乳饮料领域,统一、康师傅等传统饮料巨头,伊利、蒙牛等乳业龙头,以及众多新兴品牌密集布阵。在乳制品领域,市场集中度持续提升,伊利、蒙牛两家在液态奶市场的占有率合计已超过50%,区域乳企生存空间承压。
首日暴涨次日大跌的股价表现,或许正是市场对这家区域乳企复杂情绪的缩影;八年上市路终抵终点,但资本市场的真正考验才刚刚开始。
(文章来源:南方都市报)