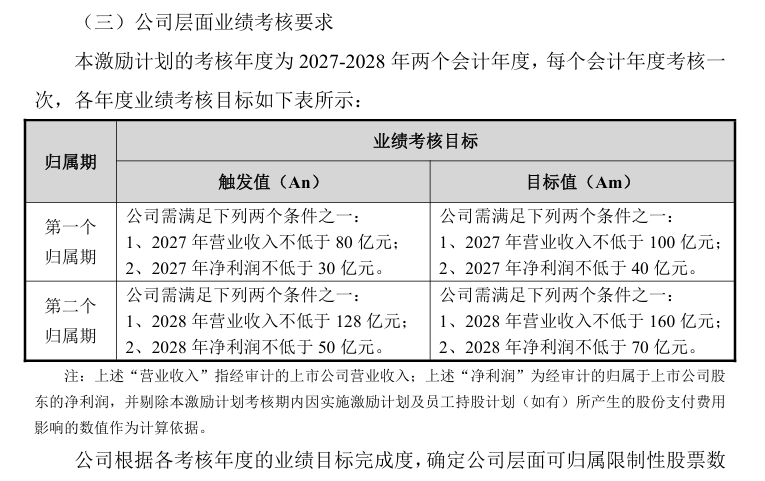
11月13日,广东鼎泰高科技术股份有限公司(301377.SZ / 01377.HK,下称“鼎泰高科”)发布《2026年A股限制性股票激励计划(草案)》,向市场抛出一份高增速的中长期业绩考核方案。根据草案,公司将2027年、2028年营业收入目标值分别设定为不低于100亿元和160亿元,或归母净利润目标值分别不低于40亿元和70亿元。
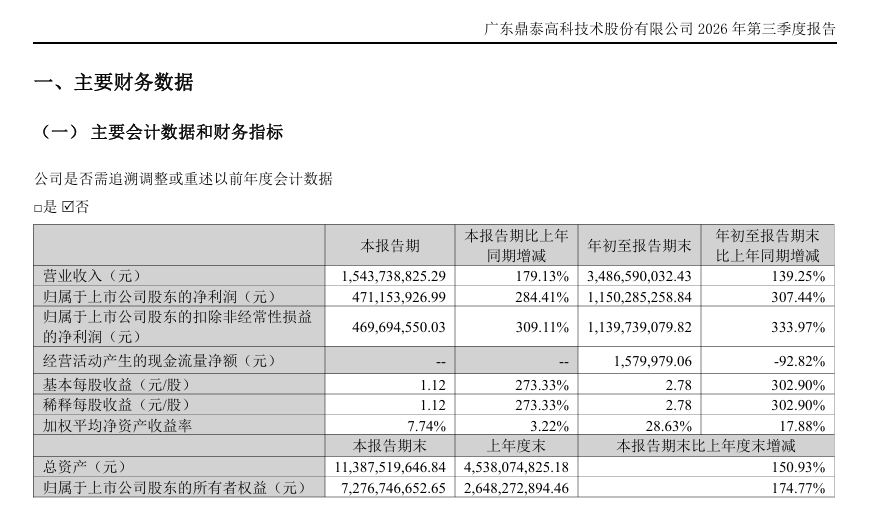
以鼎泰高科2025年全年21.44亿元的营收和4.34亿元的归母净利润为基准计算,上述考核目标意味着公司在三年内需实现营收规模数倍跃升与净利润的十倍级跨越。据公司日前发布的2026年三季度报告显示,公司今年前三季度营收同比增长139.25%至34.87亿元,归母净利润同比大增307.44%至11.50亿元。
三年内净利润增长目标超10倍
今年前三季度已较去年全年增超2倍
本次股权激励计划草案显示,公司拟向激励对象授予第二类限制性股票总计约306.53万股,约占草案公告时公司总股本的0.72%,授予价格为110.11元/股,相当于草案公布前1个交易日交易均价的50%。此次首次授予覆盖了包括职工代表董事、董事会秘书、财务总监以及8名外籍及中国台湾籍核心骨干在内的共计622名人员,有效期最长不超过48个月,分两个归属期各按50%的比例解锁。
最受资本市场关注的莫过于公司设定的业绩考核标准。根据草案安排,2027年第一个归属期的业绩触发值为营收不低于80亿元或净利润不低于30亿元,目标值为营收不低于100亿元或净利润不低于40亿元;2028年第二个归属期的触发值进一步抬升至营收不低于128亿元或净利润不低于50亿元,目标值则直接锚定营收不低于160亿元或净利润不低于70亿元。
将这一考核标准拉回至2025年度的业绩基准进行对比,可以更直观地看出其跨越幅度之大。公开财报显示,2025年全年鼎泰高科实现营业收入21.44亿元、归母净利润4.34亿元。以此测算,2027年80亿元的营收触发值和100亿元的目标值,分别达到2025年全年营收的约3.73倍和4.66倍;30亿元和40亿元的净利润考核线,则分别达到2025年全年净利的约6.91倍和9.22倍。
而到了2028年,128亿元的营收触发值和160亿元的目标值,较2025年全年营收分别扩大至约5.97倍和7.46倍;50亿元和70亿元的净利润考核线,更是高达2025年全年净利的约11.52倍和16.13倍。
从今年以来公司的业绩表现来看,今年前三季度鼎泰高科实现营业收入34.87亿元,同比增长139.25%;实现归母净利润11.50亿元,同比增长307.44%。仅前三季度的营收与归母净利润,便已分别达到2025年全年的约1.63倍和2.65倍,其中第三季度单季营收达15.44亿元、归母净利润4.71亿元,同比增幅分别高达179.13%和284.41%。不过,对照激励计划设置的考核目标,公司明后两年仍需延续倍增级别的业绩增长。
业绩高增高度依赖AI PCB需求
全球AI链市场波动或带来考验
公开资料显示,鼎泰高科成立于2013年8月,总部位于广东东莞厚街,于2022年11月登陆深交所创业板,并于2026年7月在香港联交所主板挂牌上市,正式搭建起“A+H”双资本平台。公司深耕切削工具制造行业,形成了涵盖精密刀具、研磨抛光材料、功能性膜材料及智能数控装备的四大核心业务矩阵,产品终端服务于人工智能、具身机器人、低轨卫星、智能汽车及半导体等前沿领域。根据弗若斯特沙利文统计,按2025年销售量计算,鼎泰高科PCB钻针全球市场份额达29.2%,位居全球第一。
对于今年以来业绩大幅跃升的原因,鼎泰高科在三季报中明确归因于AI PCB需求的精密刀具、研磨抛光材料等订单大幅增长。结合此前披露的2026年半年报来看,AI服务器与高阶HDI板的需求升级,正推动公司产品结构加速向高端化演进。
今年上半年,公司核心主业精密刀具实现营业收入16.01亿元,同比增长114.47%,占总营收比重达82.41%,板块毛利率同比大幅提升16.68个百分点至55.35%。其中,用于高端PCB加工的0.2mm及以下微钻销量占比已达33.21%,涂层钻针销量占比达49.53%。在销售市场端,鼎泰高科正加速构建“中国+东南亚+欧洲”全球化产能网络。上半年,公司境外销售实现营业收入2.16亿元,同比大幅增长174.18%。
然而,在向百亿营收冲刺的道路上,鼎泰高科在半年报中提示的多重经营风险同样不容忽视。首先,公司核心产品钻针与铣刀以钨钢为主要原材料,受宏观及地缘政治影响,钨精矿及硬质合金价格波动剧烈,若成本压力未能及时通过调价向下游传导,将直接挤压产品毛利率;其次,刀具行业无针对性准入门槛,下游需求释放吸引主要厂商纷纷扩产及新进入者涌入,可能引发市场竞争加剧;此外,随着PCB基材持续推陈出新,激光钻孔等新兴技术对传统机械钻孔存在潜在替代风险。
进入下半年,全球AI产业链的市场波动也在进一步加剧。AI安全忧虑等引发前沿模型开发放缓,欧美对于AI数据中心的抵制声浪促使相关建设放缓,英伟达、谷歌等全球AI产业链巨头的巨额资本开支是否可持续等问题,均导致AI上游硬件需求持续高增长的预期正面临挑战。
同时,订单与产能的大幅扩张也对公司的资金面形成一定压力。三季报显示,前三季度公司经营活动产生的现金流量净额仅为158.00万元,较上年同期的2201.04万元同比下降92.82%。与此同时,截至9月末公司应收账款较年初增加119.96%至19.42亿元,短期借款增长160.65%至13.30亿元。不过,随着公司于2026年7月成功完成H股挂牌上市募集资金,推动9月末账面货币资金增至42.18亿元,这为公司后续的大规模业务扩张提供了一定的资金垫。
(文章来源:南方都市报)