全球股市行情复盘
今天的全球股市,可以用“意料之外,情理之中”来形容。
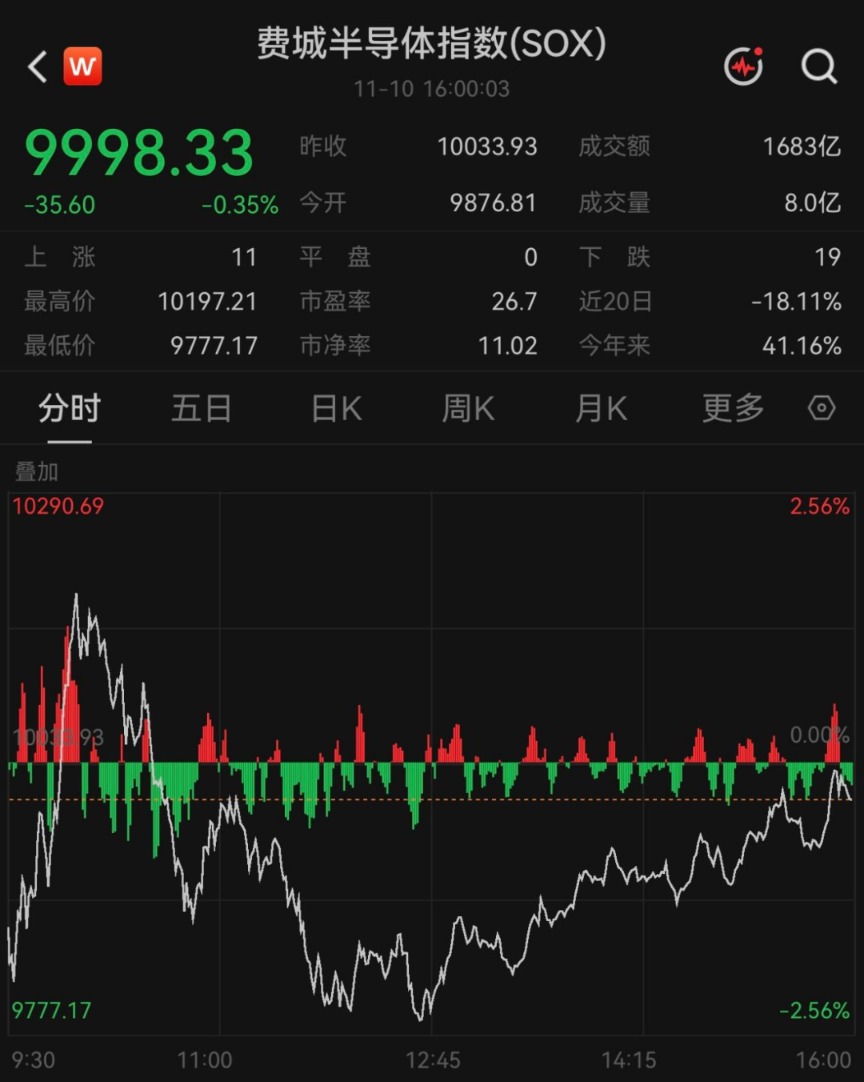
首先是隔夜美股,昨晚公布的美国10月CPI高于市场预期,美联储理事沃勒释放鹰派信号,加息预期升温,美股三大股指全线收跌,这在情理之中。但意料之外的是,市场比想象中更有韧性,美股三大股指均“V”形反弹,最后以微跌收盘,“衣角微脏”。特别是作为科技行情风向标的费城半导体指数,盘中最大跌幅为2.56%,最后仅收跌0.35%,甚至开盘阶段一度冲高。
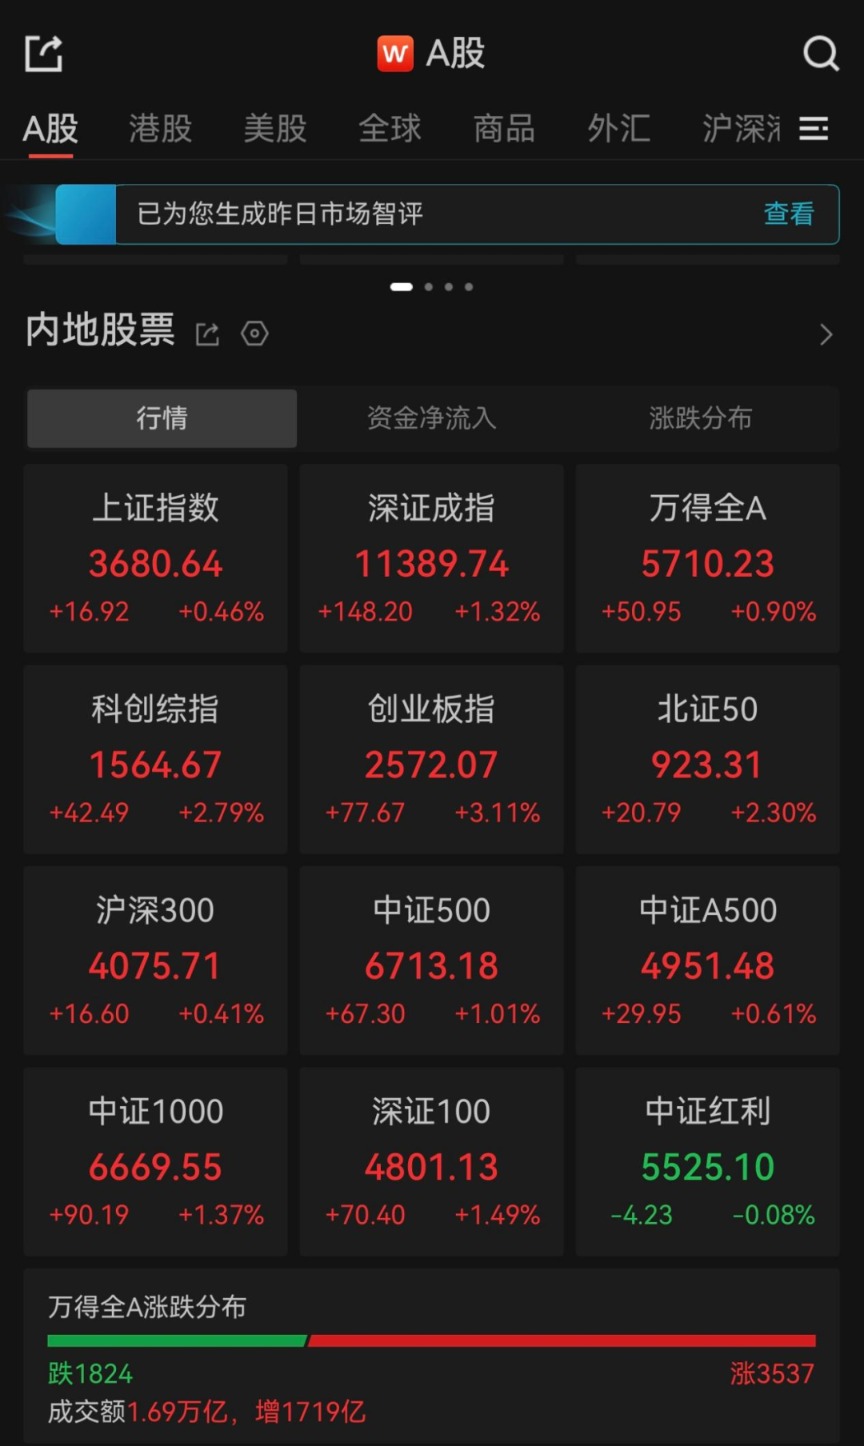
A股亦是如此。早盘低开,很多人预期会弱势震荡。孰料,午后算力硬件股集体爆发,新易盛、中际旭创、天孚通信分别放量大涨16.97%、15.07%、13.96%,带动创业板指、科创综指大涨3.11%、2.79%。实际上,算力硬件板块前期持续调整,估值、筹码已充分消化,三季报业绩兑现扎实,产业逻辑没有破,反弹也是意料之中。同时,全市场成交额达1.69万亿元,较昨日增加1719亿元,市场情绪明显好转。
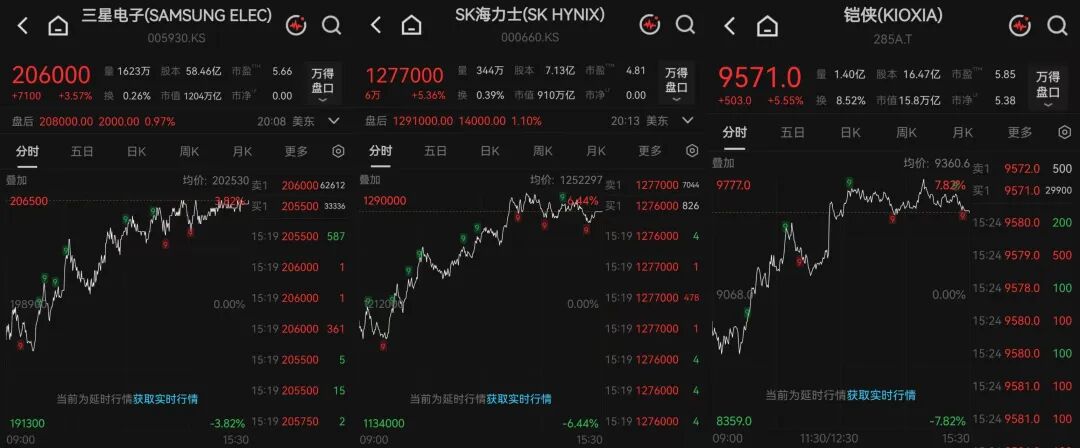
日韩股市均低开高走,韩国综合指数、日经225指数分别收涨2.60%、1.31%。存储三巨头三星电子、SK海力士、铠侠分别大涨3.57%、5.36%、5.55%。
出人意料的是今天的港股,恒生指数和恒生科技指数均低开低走,分别收跌0.98%、1.41%,主要受大型科网股拖累,美团、腾讯、小米、百度、阿里、京东均收跌。不过,在A股带动下,CPO、PCB、存储板块逆势走强。
上市公司公告解读
· 君正股份晚间发布的投资者关系活动记录表显示,DRAM目前需求旺盛且产能非常紧张,公司已结合成本及市场情况对大部分客户完成调价,后续部分物料价格仍存在上涨可能,预计调价幅度和范围会有所收窄。Flash客户今年持续加大订单,销量同比大幅增长,预计明年成长性相对更好。全年来看,存储业务收入有望保持较好的水平。
今天,君正股份大涨7.26%。除了科技板块集体大涨的带动外,消息面上,集邦咨询旗下DRAMeXchange发布的数据显示,10月通用型DRAM产品的平均合约价格较上月的26美元上涨5.77%;对比2016年6月开始追踪统计时的2.9美元的价格,如今已经累计上涨约9.5倍。集邦咨询预测,今年第四季度PC DRAM合约价将环比上涨13%—18%。
· 长芯博创公告称,公司控股股东长飞光纤于11月9日至10日增持公司股份360.99万股,占总股本的1.22%,增持金额约4.21亿元(不含手续费)。本次增持后,长飞光纤持股比例由18.78%上升至20%。本次权益变动不触及要约收购,不会导致公司控制权变更。同时,长飞光纤拟自公告披露之日起3个月内继续增持公司股份,拟增持金额不低于2000万元,不设定价格区间。
此时,产业资本出手抄底无疑是非常积极的信号。回顾长芯博创近期的前十大股东变动情况会发现,今年第三季度,机构股东增持和减持基本上是平分秋色。但长芯博创10月26日披露的最新股东变动情况显示,在10月份不到一个月的时间里,机构纷纷减持,给长芯博创的股价造成了较大的压力。而在此过程中,长飞光纤起到了定海神针的作用。11月11日,长飞光纤涨停,股价报277.56元/股,总市值1495亿元。
· 珠免集团公告称,筹划以发行股份及支付现金方式购买海投公司持有的珠海市免税企业集团有限公司(以下简称“免税公司”)26%股权及康格投资持有的免税公司23%股权并募集配套资金。目前公司已持有免税公司51%股权,本次交易完成后,免税公司将成为公司全资子公司。本次交易构成关联交易,预计构成重大资产重组。公司股票自11月12日起停牌,预计停牌时间不超过10个交易日。
值得一提的是,珠免集团9月3日收到间接控股股东华发集团通知,根据珠海市国资委相关文件意见,原则同意华发集团将其直接或间接持有的珠海投资控股有限公司96.28%股权和免税公司23%股权等资产转让给格力集团全资子公司康格投资。
全球财经要闻精选
· A股再迎利好。中国人民银行今日发布2026年第三季度中国货币政策执行报告。
报告指出,下阶段,中国人民银行将发挥存量政策与增量政策的集成效应,加大逆周期调节力度,加力扩大内需、优化供给,推动经济持续向新向优向好发展,努力完成全年经济社会发展目标任务。
在积极稳妥防范化解金融风险方面,报告提出,拓展丰富中央银行宏观审慎与金融稳定功能,丰富完善工具箱,加力实施支持资本市场的两项货币政策工具,用好债市非银大额赎回互换便利,维护股票、债券、外汇等金融市场平稳运行。
· 人形机器人板块在持续反弹的同时,又迎来政策助力。
作为国内人形机器人产业发展的高地,11月11日,北京市经济和信息化局发布关于印发《北京市具身智能机器人产业高质量发展行动方案(2026—2028年)》的通知。《行动方案》提出,北京市将具身智能机器人产业作为高精尖产业的重要领域和未来产业的关键突破口,加快推动产业高质量发展。
《行动方案》提出了具体目标:力争到2028年,培育不少于5家国际一流、10家国内领先的人形机器人整机企业,具身智能模型、机器人本体和关键技术均达到国际一流水平;京津冀区域整机产能占全国25%,关键零部件配套率超过60%;率先构建涵盖全生命周期、多部门协同参与、科学有效的安全治理体系,将北京市建设成为国际一流的具身智能机器人技术策源地和产业创新高地。
· 再来关注一下正在进行的俄美乌三方会谈。
新华社消息,俄罗斯媒体报道,率俄罗斯代表团在阿联酋阿布扎比参加俄美乌三方会谈的俄总统助理梅金斯基11日说,安全架构是阿布扎比会谈的核心议题。俄不止一次提出构建欧洲安全架构问题,在乌克兰冲突结束后建立欧洲安全体系的问题必须得到解决。
俄罗斯总统新闻秘书佩斯科夫11日在例行记者会上表示,俄总统普京不间断听取俄代表团关于俄美乌三方在阿布扎比会谈情况的汇报。佩斯科夫还说,会谈期间俄代表团没有接触过欧洲方面代表,也从未计划与其接触。
· 美伊局势释放新信号。
新华社消息,据伊朗塔斯尼姆通讯社11日报道,伊朗最高国家安全委员会秘书穆赫辛·雷扎伊表示,伊朗不会让一点浓缩铀运出境。报道称,雷扎伊在接受媒体采访时表示,伊方已告知俄罗斯,浓缩铀将留在伊朗境内供自己使用。伊朗需要用浓缩铀设计以核能为动力的船舶和潜艇。
机构最新研报观点
昨晚的10月美国CPI数据和沃勒讲话,是全球资本市场关注的焦点,也成为机构研报解读的核心议题。
· 中信证券认为,美国10月CPI超预期,物价表现再度偏热,核心通胀仍有粘性,这让美联储今年12月的加息更显必要。尽管油价回落,美联储理事沃勒和达拉斯联储主席洛根在本次数据公布前后的鹰派表态,意味着美联储仍在严肃地关注核心通胀粘性,过去一个月市场盛行的美元流动性趋松逻辑已经遇到阻力。预计美联储12月将加息25bp,美债收益率的下行走势面临波折,金价的反弹有些脆弱,美股更适合逢低布局。
· 广发证券认为,从美联储视角来看,这次CPI数据并不理想:住房通胀没有如预期回落;能源向核心通胀的传导开始显现,且快于预期;通胀扩散度在上行,符合继续加息的条件。目前待确定的主要是加息幅度。美联储理事沃勒11月10日在伦敦表示,即便10月通胀改善,他仍倾向于支持12月加息25bp;若10月核心CPI约0.3%或更高,则12月应考虑加息50bp,只加息25bp会让美联储的信誉面临风险。这显示美联储内部关于加息幅度存在分歧。广发证券认为,一方面,这一观点在美联储内部尚非主流;另一方面,11月以来油价处于下行趋势中,单月数据对通胀可持续性的判断不足,12月加息25bp仍是基准情形。不过,美联储官员类似这样的声音会一定程度上影响市场关于终局利率的预期。
· 招商证券认为,近期联储官员密集表态对控制通胀的决心,本期通胀数据意味着12月加息场景基本上可以确定,即便能源价格短期出现回落,其对核心通胀的传导也难以在短期内结束。市场对未来加息幅度的预期可能存在低估,70年代以来的经验表明,除2015年—2018年低通胀阶段的加息节奏偏缓之外,年化加息幅度都不会明显低于200bp。因此12月后有很大概率进入连续加息阶段,甚至不排除单次加息50bp。在短暂反弹过后,若AI产业不能出现新的叙事或科技突破,后续美股下行风险将持续增加。
行到水穷处,坐看云起时。亲爱的中证报读者朋友们,祝各位一夜安枕,我们明晚再会!
(文章来源:中国证券报)