10月28日,中国核电(601985.SH)披露2026年第三季度报告。前三季度,公司实现营业收入598.48亿元,同比下降2.90%;归母净利润60.66亿元,同比下降24.20%。不过,第三季度单季实现营业收入214.51亿元、归母净利润24.25亿元,分别同比增长3.82%和3.80%,整体业绩较上半年有所改善。
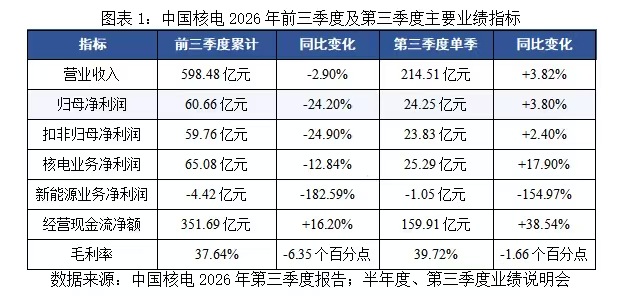
从业务结构看,前三季度核电业务归母净利润约65.08亿元,同比减少9.59亿元,下降12.84%;新能源业务归母净利润约-4.42亿元,同比减少9.77亿元,降幅182.59%。其中,核电业务盈利下滑主要受到市场化电价下降影响,同时,大修机组增加、核燃料成本上升及增值税返还同比减少也对利润形成压力。新能源业务则面临综合电价下降、折旧增加和REITs权益稀释等多重压力。
第三季度,两大业务的盈利表现出现分化。据测算,核电业务单季归母净利润约25.31亿元,同比增长17.89%,较上半年明显改善;新能源业务单季仍亏损约1.05亿元,尚未摆脱盈利压力。
与此同时,中国核电仍处于核电项目集中建设期,在建机组陆续投产有望带来新的发电量增量,但项目扩张也意味着持续的资本投入。短期业绩层面,核电业务仍面临检修扰动,机组检修以及年末费用、减值确认仍可能对业绩形成压力。新能源业务的盈利改善则取决于电价回升和消纳情况能否持续改善。未来,核电主业盈利修复、新能源业务扭亏,以及新增机组能否实现预期投资回报,将共同影响公司的盈利增长质量。
11月6日,就公司业绩波动与核电主业盈利质量、新能源业务经营表现与权益结构变化、核电市场化电价与区域电力消纳、在建项目投资回报及现金流分红等问题,时代商业研究院向中国核电发送邮件并致电询问,但截至发稿未获回复。
一、利润结构拆解:核电单季盈利修复,新能源业务仍处亏损
1.1核电主业利润下降12.84%,电价、检修与成本共同施压
前三季度,核电业务归母净利润同比减少9.59亿元,下降12.84%。中国核电在三季度业绩说明会上表示,市场化电价下降、大修机组增加及增值税返还减少,是影响核电业务盈利的主要因素。
电价方面,前三季度公司核电综合结算电价约为0.38元/千瓦时,其中,市场化交易电量1015亿千瓦时,占上网电量的约71%,平均市场化交易电价约为0.37元/千瓦时。中国银河证券测算,第三季度核电业务度电收入约为0.344元/千瓦时,同比下降1.78%,减少约0.006元/千瓦时,降幅较上半年有所收窄。
成本方面,前三季度公司营业成本同比增加17.42亿元,增长6.28%。其中,共有11台机组开展大修,较去年同期增加1台;大修天数达到419.04天,同比增加157天,相关费用同比增加3.72亿元;核燃料成本同比增加4.40亿元,增长6.83%;此外,江苏核电5号、福清核电5号机组新增计提乏燃料处置基金,进一步推高相关成本。与此同时,其他收益同比减少2.01亿元,下降9.30%,主要受福清、江苏等地区增值税返还减少影响。
从单季表现看,据公司披露的累计数据及上半年数据测算,第三季度核电业务实现归母净利润约25.29亿元,同比增长17.89%;同期核电发电量同比增长8.13%,单季利润增速由负转正。不过,单季利润增长尚未带动毛利水平改善,第三季度公司毛利额为85.19亿元,同比基本持平;毛利率为39.72%,同比下降1.66个百分点。同期财务费用同比减少0.33亿元,费用端及其他收益变化对利润形成一定支撑。
从前三季度累计表现看,公司整体毛利率为37.64%,同比下降6.35个百分点,核电业务归母净利润仍同比下降12.84%。这表明,尽管第三季度核电业务利润有所改善,但市场化电价下行及成本增加带来的压力尚未消除,主业盈利修复仍不充分。
1.2新能源归母利润由盈转亏,电价下降、折旧增加与REITs稀释共同影响
与核电业务第三季度盈利修复不同,新能源业务仍处于亏损状态。前三季度,新能源业务归母净利润同比减少9.77亿元,下降182.59%。据此测算,该业务由去年同期盈利约5.35亿元转为亏损约4.42亿元。
对于利润下滑原因,中国核电主要归结为三个方面:一是新能源综合电价同比下降,压缩项目盈利空间;二是部分基建项目转为固定资产后,折旧费用增加;三是REITs发行带来的权益稀释。2025年下半年,中核汇能发行第三期类REITs,2026年上半年又发行公募REITs,相关资本运作影响中核汇能归母净利润,并进一步影响上市公司利润。
从发电表现看,截至2026年9月末,公司新能源控股在运装机容量达到3591.56万千瓦,同比增加7.26%,但前三季度发电量仅同比增长0.08%,基本持平。公司披露,前三季度新能源平均限电率为22.44%,同比上升6个百分点,其中光伏为24.46%。与此同时,前三季度新能源综合电价约为0.33元/千瓦时,同比下降10.10%。这表明,新能源装机扩张尚未有效转化为发电量和收入增长,限电加剧与电价下行进一步挤压了项目收益。
成本方面,前三季度新能源业务营业成本约78亿元,同比增长约15%。其中,折旧费用同比增加约9亿元,增幅约16%,是成本增长的重要来源。随着部分基建项目陆续转固,固定资产折旧增加,而电价下降、限电率上升又限制了收入增长,进一步压缩了新能源项目的盈利空间。
二、市场化交易:核电电价边际改善,新能源承受价格与消纳压力
电价是影响中国核电两大业务盈利的重要变量。随着电力市场化改革推进,市场交易价格对公司售电收入的影响逐步增加。
2.1核电:市场化电价环比回升,区域交易价格改善
2026年上半年,公司核电市场化交易电量达到650.99亿千瓦时,约占核电上网电量的71%;平均市场化电价为0.3696元/千瓦时,同比下降0.0250元/千瓦时,电价下行对核电收入形成一定压力。
进入第三季度,核电市场化电价出现边际改善。中国核电在第三季度业绩说明会上披露,2026年第三季度核电市场化交易电量为364.93亿千瓦时,占同期上网电量的约71%,平均市场化交易电价约为0.37元/千瓦时,环比回升约2%,电价下行压力有所缓和。
区域市场价格也出现改善。根据江苏电力交易中心公示的月度集中竞价结果,2026年10月、11月江苏电力市场集中交易加权均价分别为395.32元/兆瓦时、415.70元/兆瓦时,较去年同期分别上涨约0.055元/千瓦时、0.06元/千瓦时。
从公司前三季度各核电基地的电价结构来看,不同区域的市场化交易比例与价格水平存在明显差异。秦山核电市场化电量占比42.6%,平均电价约0.40元/千瓦时;三门核电市场化电量占比100%,平均电价约0.38元/千瓦时;江苏核电市场化电量占比53.5%,平均电价约0.34元/千瓦时,处于相对低位。江苏区域月度交易价格回升,有望带动江苏核电平均电价改善。
不过,区域月度交易价格上涨并不意味着公司整体结算电价已经反弹,最终仍取决于年度长协、市场化交易结构及实际结算情况。
2.2新能源:市场化电价下行,限电仍制约电量释放
相比核电业务,新能源业务面临的电价压力同样明显。2026年上半年,公司新能源市场化交易电量为188.84亿千瓦时,占比约86.78%;含税市场化电价为0.2563元/千瓦时,同比下降0.0234元/千瓦时。其中,风电平均市场化电价为0.2652元/千瓦时,光伏为0.2486元/千瓦时。市场化交易占比较高,使得电价下降对新能源项目收入的影响较为直接。
除电价下降外,新能源业务还受到电量消纳不足的影响。公司在第三季度业绩说明会上披露,前三季度新能源平均限电率为22.44%,其中风电、光伏分别为19.43%和24.46%。第三季度平均限电率降至20.36%,较第二季度有所改善。与此同时,公司披露,7—8月新能源市场化交易电价约为0.27元/千瓦时,环比上涨超过4%,价格端也出现一定改善。
总体来看,第三季度核电市场化电价出现环比回升,江苏等区域交易价格也有所改善,但公司整体结算电价能否企稳仍需观察;新能源业务则同时受到市场化电价下降和限电因素影响。后续两大业务的盈利变化,仍取决于市场交易价格、实际上网电量及项目成本的变化。
三、项目扩张:新增机组与存量延寿并行,投资回报是关键
3.1新增机组:项目储备充足,2027年迎来投产高峰
短期业绩承压之下,核电项目储备仍是中国核电长期发展的重要支撑。截至2026年9月末,公司在建工程账面余额达到2724.36亿元,较年初增长13.35%,主要涉及漳州、徐大堡、田湾等核电项目。同一时期,公司控股在建及核准待建核电机组共22台,装机容量达到2563.50万千瓦,后续项目投产节奏将影响公司核电装机规模及发电量增长。
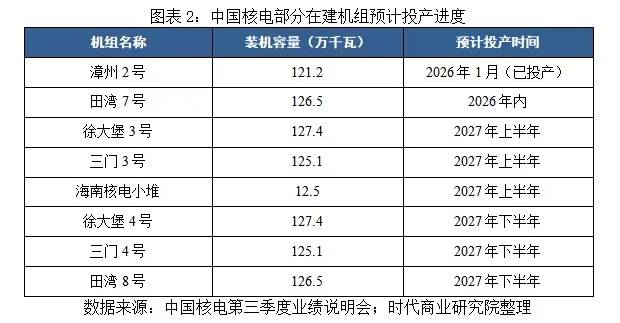
从最新项目进度看,漳州核电2号机组已于2026年1月1日正式投入商业运行,前三季度漳州核电发电量同比增长74.38%,新增机组的发电贡献逐步显现。此外,田湾核电7号机组已于2026年10月8日首次并网,预计年内投入商业运行。根据公司在2026年第三季度业绩说明会披露的计划,预计2027年上半年投产徐大堡3号、三门3号及海南核电小堆机组,下半年投产徐大堡4号、三门4号及田湾8号机组。
3.2存量延寿:延长成熟资产运营周期,投资成本仍需评估
除新增机组外,存量机组延寿也为中国核电拓展了长期运营空间。国内早期核电机组设计寿命通常为30年至40年,在完成安全评估、技术改造及监管审批后,部分机组有望延长运行年限。以秦山核电一期1号机组为例,其原设计寿命为30年,2021年获国家核安全局批准延续运行许可证,有效期至2041年7月30日。相比新建机组,延寿有望减少新增建设投资需求,同时延长成熟资产的运营周期。
不过,机组延寿并非没有成本,设备更新、安全评估和后续运维仍需要持续投入,其经济价值取决于改造成本、设备状态及剩余运行年限。如何在保障核安全的前提下提高存量机组利用效率,也是影响长期资产回报的重要因素。
与此同时,持续扩产也对公司的资金保障能力提出了更高要求。2026年前三季度,中国核电经营活动现金流净额为351.69亿元,同比增长16.20%,同期投资活动现金净流出519.24亿元,经营现金流仅覆盖约68%的资本开支,剩余约167.55亿元资金缺口主要通过筹资活动净流入补足。受扩产融资带动,公司资产负债率由年初的69.01%升至第三季度末的70.16%,期末有息负债约4797亿元,融资需求及债务压力仍然较大。
在持续投入的同时,公司也维持了股东回报安排。10月23日,公司实施2026年中期分红,每股派发现金股利0.02元;同时推出股份回购计划,拟自8月29日起12个月内回购1亿元至2亿元股份。按照华源证券预测的2026年归母净利润约80.5亿元、现金分红比例40%测算,对应股息率约1.6%。
不过,核电项目建设周期长、资金投入大,当前经营现金流需同时兼顾项目建设、债务偿还与股东分红。随着新机组陆续投产,后续资本开支、折旧计提及融资费用变化,将共同影响公司资金使用效率和新增项目的投资回报。
四、核心观点:主业韧性仍在,新增资产回报率决定增长质量
中国核电前三季度归母净利润同比下降24.20%,主要受到核电机组集中大修、电价及运营成本变化,以及新能源业务盈利下滑和权益结构调整等因素影响。
从单季度表现看,第三季度核电业务盈利出现修复。核电业务归母净利润同比增长约17.90%,市场化电价也有所回升。相比之下,新能源业务仍受电价下降、消纳受限、折旧增加及权益稀释等因素影响,盈利压力尚未缓解。
长期来看,在建核电机组陆续投产及存量机组延寿,为公司提供了新的增长空间。但项目扩张并不意味着利润自然增长,新增机组能否按期投产并实现预期回报,以及新能源业务能否改善盈利状况,将成为影响中国核电未来业绩增长质量的关键。
(文章来源:时代周报)