近期,A股上市公司陆续完成2026年中期分红,部分企业正在推进2026年三季报分红。中新经纬注意到,部分企业在2026年上半年、2026年前三季度净利润亏损的情况下,仍大手笔分红。
亏损6032万仍豪掷5亿分红
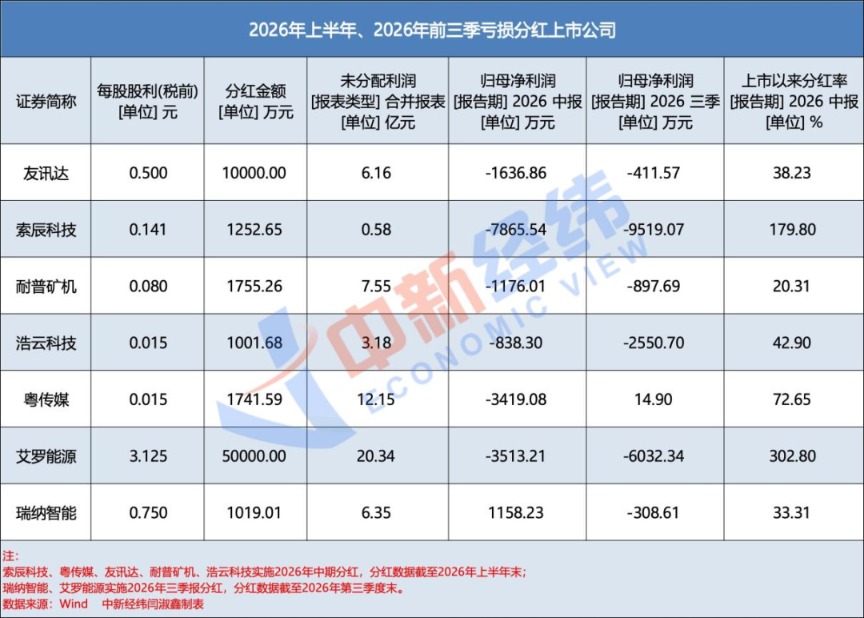
据Wind数据,A股市场共有896家上市公司承诺2026年中期分红,截至11月11日已有845家实施完毕。在这896家上市公司中,有5家当期净利亏损,但仍推出分红,分别是索辰科技、粤传媒、友讯达、耐普矿机、浩云科技。
中新经纬梳理发现,截至11月11日,索辰科技、友讯达、耐普矿机、浩云科技2026年中期分红已实施完毕,粤传媒已披露分红预案,尚未实施。
11月6日晚,粤传媒公告拟向全体股东以每10股派发现金红利0.15元(含税),预计分配金额约1741.59万元。
粤传媒主要从事整合营销传播、AI视频影视、印刷、媒体经营等七大业务,2026年上半年实现营收2.71亿元,同比下滑1.24%;归母净利润由盈转亏,亏损3419.08万元。
上述已实施中期分红的4家公司中,索辰科技每10股派发现金红利1.413元(含税),合计派发现金约 1252.65万元(含税);友讯达每10股派发现金红利5元(含税),合计派发现金1亿元(含税);耐普矿机每10股派发现金股利人民币0.8元(含税),合计派发现金约1755.26万元(含税);浩云科技每10股派发现金红利0.15元(含税),合计派发现金1001.68万元(含税)。
Wind数据显示,索辰科技、友讯达、耐普矿机、浩云科技2026年上半年归母净利润分别亏损7865.54万元、1636.86万元、1176.01万元、838.30万元。
此外,未进行2026年中期分红的瑞纳智能、艾罗能源,近期先后披露了2026年前三季度利润分红预案,其中瑞纳智能拟向全体股东每10股派发现金红利人民币0.75元(含税),合计拟派发现金约1019.01万元(含税);艾罗能源拟向全体股东每股派发现金红利3.1250元(含税),合计拟派发现金约5亿元(含税)。
财报显示,瑞纳智能、艾罗能源2026年前三季度归母净利润分别亏损308.61万元、6032.34万元。
上市公司“亏损分红”合规吗?
中国企业资本联盟副理事长柏文喜向中新经纬表示,A股相关规定层面并没有禁止亏损公司分红。按现行监管口径,利润分配以最近一期经审计母公司报表可供分配利润为依据,并遵循合并与母公司孰低原则,合理考虑当期利润情况。也就是说,当期亏损但母公司历史未分配利润为正且不影响持续经营的公司,在法律上具备分红资格。
“上市公司‘亏损分红’不是洪水猛兽,但也绝非越多越好。判断上市公司分红合理性的关键从来不是‘当期亏没亏’,而是这笔钱从哪来、分完之后公司还能不能活得好。”柏文喜称。
结合上述几家上市公司来看,Wind数据显示,截至2026年6月30日,索辰科技、友讯达、耐普矿机、浩云科技、粤传媒合并报表未分配利润分别为5769.81万元、6.16亿元、7.55亿元、3.18亿元、12.15亿元。
此外,截至2026年9月30日,瑞纳智能、艾罗能源合并报表未分配利润分别为6.35亿元、20.34亿元。
艾罗能源在2026年前三季度利润分红预案中表示,根据公司首次公开发行股票时披露的现金分红规划,截至2026年12月31日,公司累计现金分红总额不低于8.0亿元。虽然2026年前三季度出现阶段性亏损,但往年经营稳健,形成了较高金额的未分配利润,具备本次现金分红的条件。本次权益分派不会对公司正常生产经营、偿债能力及持续经营能力产生重大不利影响。
粤传媒、瑞纳智能也表示,前述利润分配预案综合考虑了公司的生产经营情况、资金需求状况、项目投资资金需求及未来发展规划等因素。
“真正健康的亏损期分红,本质是分掉企业暂时用不上的钱,前提是公司处于成熟稳定期、现金流持续为正、资本开支平稳、分红后资产负债表依然稳健。”柏文喜称。
需警惕哪些风险?
南开大学金融学教授田利辉向中新经纬表示,需秉持辩证思维看待上市公司“亏损分红”现象,核心在于区分契约精神下的跨期分配与掏空式的利益输送。
田利辉称,一般而言,上市公司在业绩承压时仍坚持分红多见于三种情境:一是履行上市初期的刚性分红承诺,企业依托历史积累的丰厚未分配利润与充裕现金流进行跨期分配,这在法理与财务上均具备正当性。二是为稳定市场预期,管理层试图通过维持分红连续性向外界传递经营底盘依然稳固的信号。三是控股股东面临流动性危机,借道高分红变相套现。
“前两者若具备坚实的现金流支撑便具有合理性,而后者则涉嫌侵害中小股东与债权人利益,属于必须严加防范的异常分红。”田利辉表示。
柏文喜也提到,投资者应警惕上市公司分红的五大高危信号:一是分红率长期大于80%甚至达到或超过100%,若缺乏充足现金流支撑,容易演变为“透支式分红”;二是经营现金流为负却大额派息,本质是借钱或变卖资产分红;三是分红后现金无法覆盖短期有息债务,资产负债率明显抬升;四是控股股东持股高度集中、质押比例高,分红大头流向实控人家族;五是刚完成或正在推进再融资、定增,一边向市场要钱一边给大股东派钱。
田利辉称,企业亏损分红的健康前提在于其分配的是历史沉淀的闲置资本而非未来经营的救命钱。财务层面必须具备充足的期末未分配利润,且账面自由现金流能够完全覆盖日常资本开支与短期有息债务,确保派息不引发流动性危机或削弱持续经营能力。
“对于投资者而言,需高度警惕三类隐蔽风险。一是利润连年下滑却强行高比例派息的透支式分红。二是货币资金无法覆盖短期债务甚至依赖外部融资借债分红的庞氏分红。三是股权高度集中且大股东身陷高比例质押,借分红之名行利益输送与变相套现之实。投资者应穿透分红表象,审视企业核心业务的真实造血能力。”田利辉表示。
(文章来源:中新经纬)