零售占比最高的国有大行交出了一份颇具辨识度的答卷。
近日,邮政储蓄银行(601658.SH;01658.HK)披露的三季报显示,今年前三季度,实现营收2816.1亿元,同比增长6.24%;归属于银行股东的净利润800.56亿元,同比增长4.56%。
要知道,这是在银行业息差承压的背景下,该行通过稳健经营所换来的营收与净利润的双增长。
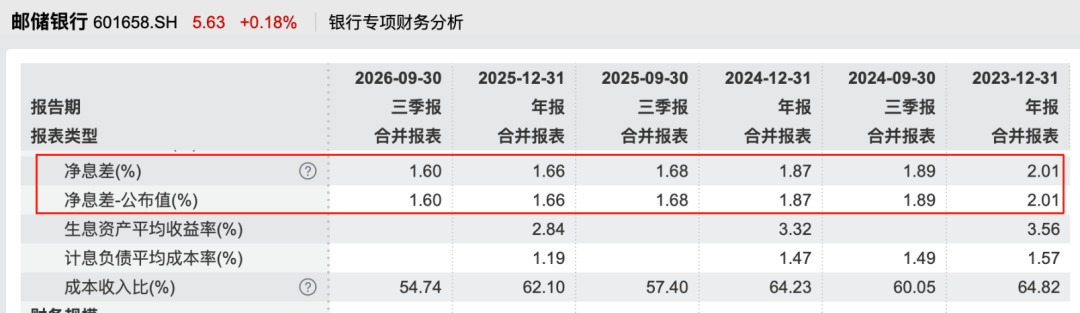
进一步细看关键指标则更具辨识度。三季度,邮储银行以1.60%的净息差领先同行的同时,非息收入还同比增长了12.63%。
这意味着,在零售“护城河”与中间业务“第二增长曲线”的同框下,这家网点下沉最深的国有大型银行,正在穿越周期朝着高质量发展的目标前行。
净息差1.6%居六大行之首

众所周知,财报往往是观察银行基本面的第一窗口。
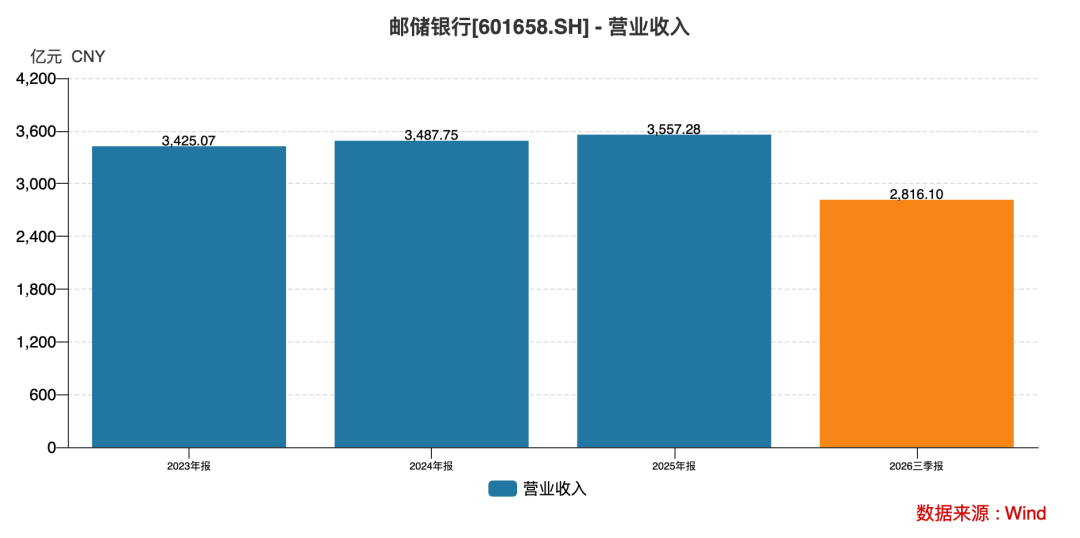
数据显示,2026年前三季度,邮储银行实现营收2816.1亿元,同比增加165.3亿元,增长6.24%;归属于银行股东的净利润800.56亿元,同比增长4.56%。
其中,第三季度,该行营收891.44亿元,同比增长4.05%;归母净利润285.53亿元,同比增长4.46%,单季表现平稳。
值得注意的是,在收入增长的同时,成本管控成效显著。前三季度,邮储银行成本收入比为54.74%,同比下降2.66个百分点。
事实上,成本端的管控,对净息差的贡献也是立竿见影。数据显示,前三季度,邮储银行的净利息收益率为1.60%,保持在行业优秀水平;利息净收入2201.42亿元,同比增长4.58%,实现稳定增长。
这份“定力”很大程度上来自邮储银行独特的负债结构:截至9月末,客户存款余额17.52万亿元,较上年末增加9778.47亿元,增长5.91%,其中个人存款15.31万亿元,占比接近九成。
得益于庞大的零售存款基础,持续优化存款结构及存款利率下行,客户存款付息率降至0.97%,较上年末下行18个基点,自营存款同比多增超千亿元。
正是这份极低的负债成本,构成了邮储银行净息差穿越周期的关键“护城河”。
同时,资产端的结构升级也是这份三季报的另一条主线。截至9月末,邮储银行客户贷款总额10.4万亿元,较上年末增加7434.7亿元,增长7.71%。
结构上呈现“公司加快、零售调整”的鲜明特征:公司贷款余额约5万亿元,较上年末大幅增长16.9%,主要源于对金融“五篇大文章”等重点领域的信贷投放;个人贷款余额4.87万亿元,受个人小额贷款有所带动,较上年末增长0.59%;金融投资规模7.09万亿元,较上年末增长11.53%。
服务国家战略方面,截至9月末,涉农贷款余额2.75万亿元、普惠型小微企业贷款余额1.91万亿元,余额占客户贷款总额比例均稳居国有大行前列;科技贷款较上年末增长超20%;绿色贷款余额超1.1万亿元,增速连续多年高于各项贷款增速;养老金金融规模超3.9万亿元。
其中,公司客户较上年末增加31.8万户,增长16.08%;公司客户融资总量(FPA)达8.17万亿元,较上年末增长20.27%,对公端正成为邮储银行新的增长极。
零售端经营深化同样可圈可点。前三季度,邮储银行的个人客户AUM(管理个人客户资产)规模达19.31万亿元,较上年末增长5.52%;富嘉及以上客户规模达752.15万户,较上年末增长11.26%。
深耕客户全生命周期经营,正在为这家“零售大行”持续注入新动能。
值得注意的是,得益于负债端与资产端的双优化,券商对邮储银行的净息差走势也有了更清晰地判断。
华创证券测算指出,三季度单季净息差约1.56%,环比下降2个基点,但资产端收益率降幅已明显收窄。
广发证券则强调,存款付息率较2025年全年下行18个基点,负债成本下行使息差保持在行业优秀水平,做优自营存款与负债多元化将为穿越利率周期奠定坚实基础。
非息“第二增长曲线”加速

向非息收入转型是各国有大行共同面对的重要课题,邮储银行则在这一赛道上明显提速。
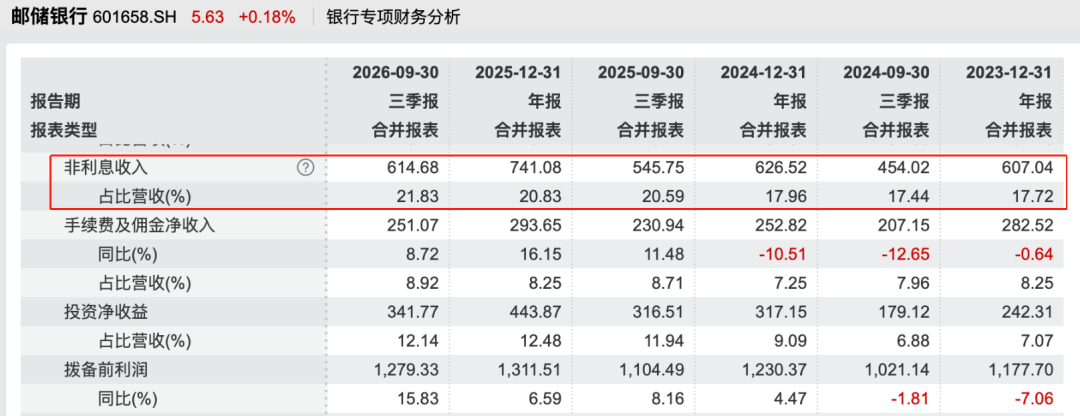
数据显示,前三季度,邮储银行非息收入615亿元,同比增长12.63%;占营收比重达21.83%,较上年同期提升1.24个百分点,收入“双轮驱动”格局加速构建。
分项看,手续费及佣金净收入251.07亿元,同比增长8.72%,主要得益于财富管理扩量提质与公司板块轻资本转型,代销基金、代销理财、财务顾问、债券承销等业务收入增长带动;其他非利息净收入363.61亿元,同比增长15.5%,证券投资基金估值增加是主要拉动。
其中,财富管理是最亮眼的非息收入板块。前三季度,非货币基金销量同比增长22.39%,代销理财和资产管理计划(含信托计划)存量规模较上年末分别增长17.67%和31.30%;邮储银行已在超过40个城市布局区域私行中心。
金融市场业务同样创利可观,前三季度金融市场交易总量近10万亿元,同比增长5.77%;票据交易非息收入21.17亿元,同比增长17.69%。
对此,广发证券认为,非息收入高增带来收入结构持续优化,手续费净收入受益于财富管理扩量提质,其他非息收入则因交易转型加快债券、票据等资产流转而明显放量。两条主线共同支撑“第二增长曲线”加速成型。
这意味着,非息收入正从“配角”走向“主角”,成为邮储银行穿越利率周期的另一条增长引擎。
不良率0.99%,资产质量与资本双优

在加大信贷投放的同时,邮储银行守住了资产质量的基本盘。
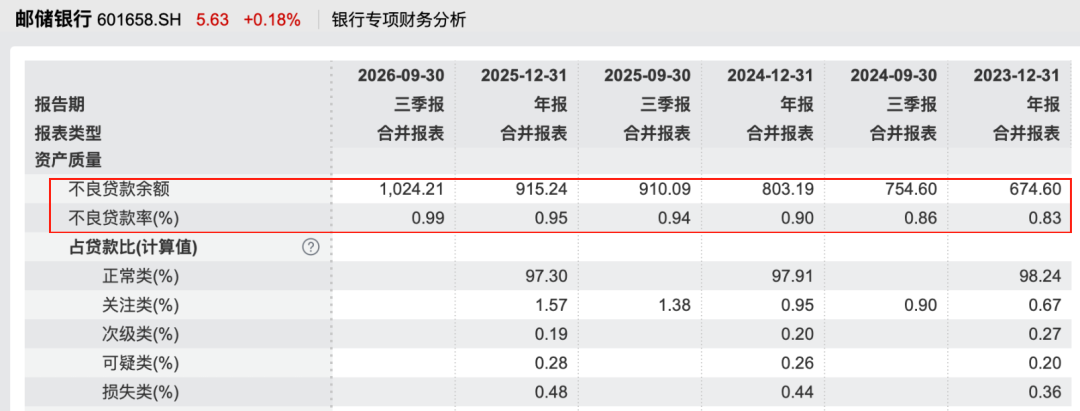
数据显示,截至9月末,邮储银行不良贷款率0.99%,保持在1%以下的优良水平;不良贷款余额1024.21亿元,较上年末增加108.97亿元。拨备覆盖率204.74%,较上年末下降23.2个百分点,仍保持充足的风险抵补能力。
通常情况下,风险管理的精细化是银行资产质量的底层支撑。邮储银行深化智能风控建设,全面应用“看未来”信审技术。
数据显示,前三季度“看未来”授信分析方法批复客户1.74万户,同比增长9.71%,授信金额4.96万亿元,同比增长7.36%,全行应用率达92.6%。
资本方面,截至9月末,邮储银行的资本充足率13.85%,一级资本充足率11.65%,核心一级资本充足率10.21%,核心一级资本充足率较上半年回升0.17个百分点。
不过,亮点之外,挑战同样并存。其一,净息差虽保持优秀,但利率下行背景下回升空间有限,息差压力仍在延续;其二,前三季度信用减值损失400.23亿元,同比增加167.4亿元,增长71.9%,拨备计提明显加码,体现了审慎的风险管理取向,也在一定程度上压缩了利润弹性;其三,零售业务增长的持续性,个人贷款余额仅较上年末增长0.59%,消费与按揭需求恢复仍需时间,零售转型进入“深水区”。
邮储银行的这份三季报既展现了邮“零售大行”的底色——近九成个人存款带来的超低负债成本,1.60%的净息差领先同业,0.99%的不良贷款率。又勾勒出它“转型大行”的进取——非息收入放量与对公业务高增长。
显然,如何在守住负债端低成本与资产端质量的同时,加快“第二增长曲线”与零售转型步伐,是邮储银行留给市场的长期看点,也是其穿越周期实现高质量发展的关键命题。
(文章来源:产业资本)