行情震荡,私募调研热情却不减。
东方财富Choice数据显示,11月以来,全市场共有458家私募机构参与调研,合计调研次数达1056次。
在这波年末的调研热潮中,除了传统的百亿主观多头和“国家队”密集出手外,一向以“量价因子”和“黑盒统计”示人的头部量化私募也强势入局。在传统量价因子已成红海的当下,量化的超额收益正深入基本面的深水区。
主观多头深挖业绩,“国家队”锚定科技
从个股来看,11月以来,机构目光高度聚焦于具备扎实业绩与产业逻辑的标的。安集科技获私募调研33次,位居全市场榜首;百济神州(23次)与弘亚数控(22次)紧随其后。
机构扎堆安集科技,核心在于对业绩的验证。其三季报显示,公司营收24.54亿元(同比增35.45%),归母净利润大增125.8%。在11月初的密集调研中,机构的问题直指核心细节:参股公司的硅溶胶是否量产、氧化铈自主可控进展、金桥和北仑基地扩产节奏,以及存货增加是主动备货还是被动积压。
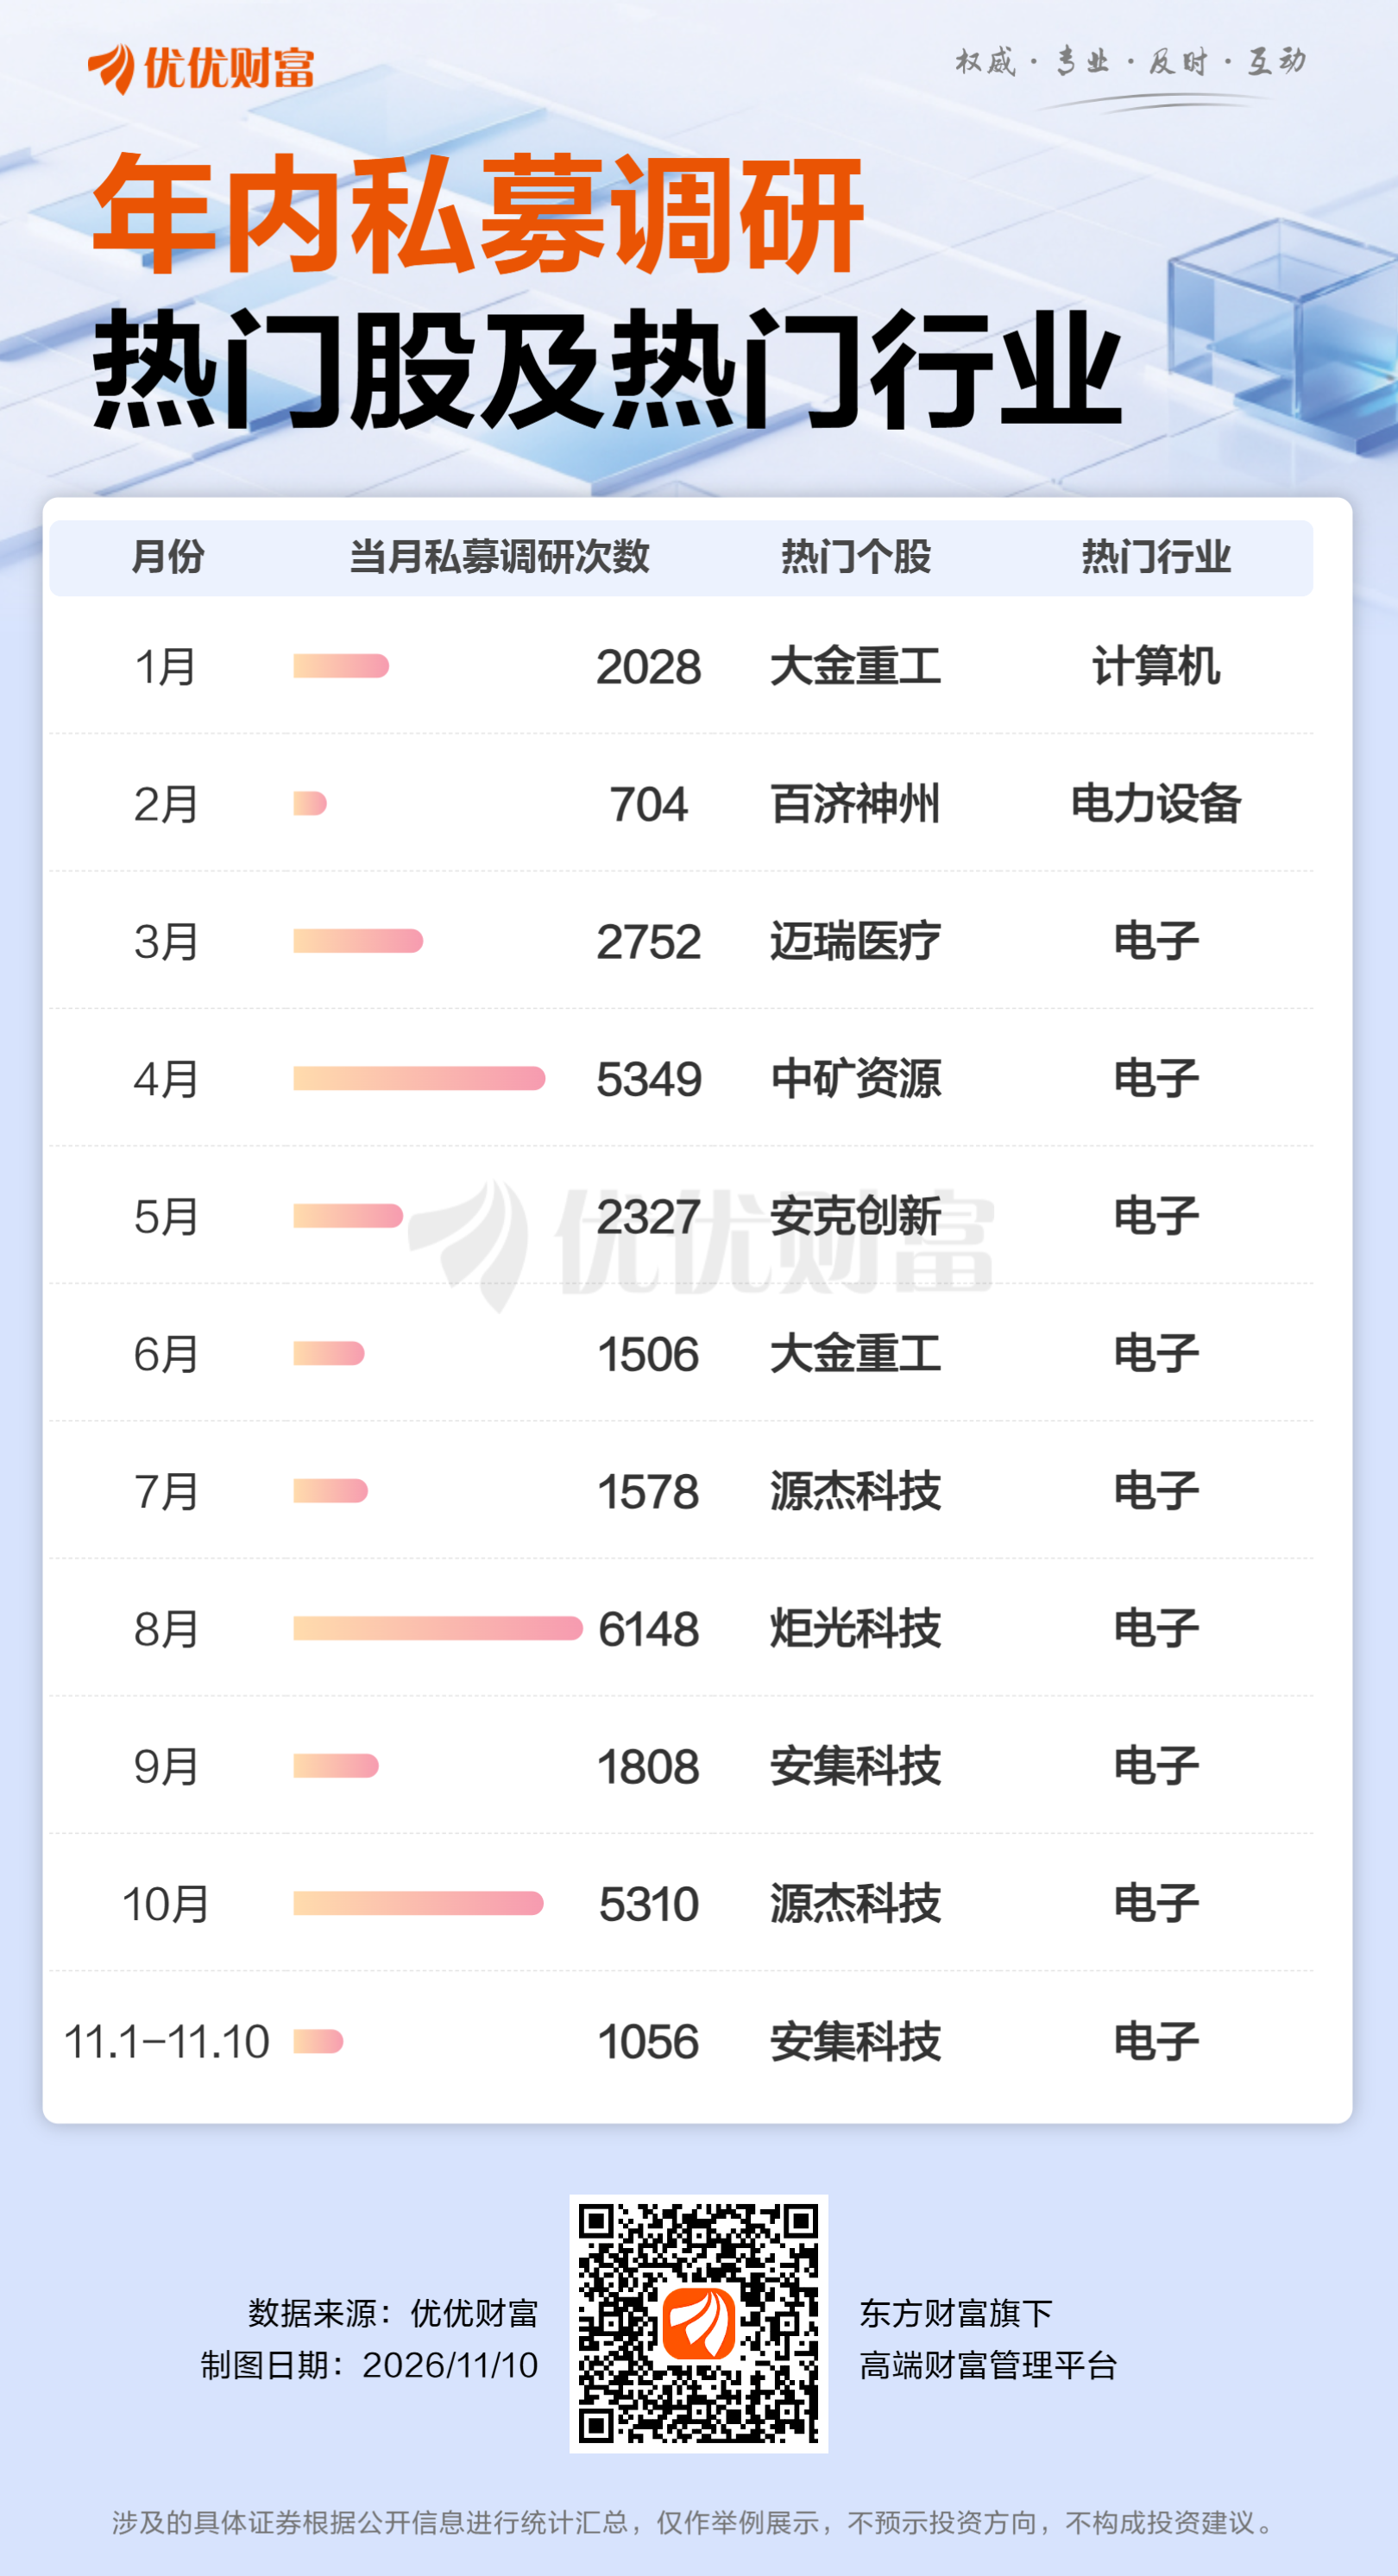
在主观私募阵营,百亿机构依旧勤奋。
淡水泉月内调研20次居百亿之首,集中火力在电子与医药两端;盘京资产调研9家,横跨消费电子、汽车零部件、游戏与生物医药。此外,老将董承非近期罕见现身扬杰科技业绩说明会和神马电力调研会,引发市场关注。
与此同时,“国家队”国新投资也密集出手,主线锁定“硬科技”与“绿色能源”。不仅覆盖路维光电(半导体材料)、东微半导、海天瑞声(AI数据)等科技标的,还调研了华润新能源、金科环境等绿电环保企业,并兼顾协创数据、润建股份等通信服务商。
量化大厂批量现身
最近一个月,头部量化机构的现身尤为引人瞩目。各家量化的调研轨迹虽策略各异,但都在向产业细节深处扎根。
以量化CTA见长的洛书投资调研最为活跃,最近一个月调研高达23次。其极度侧重“双创”,火力集中在半导体/电子(澜起科技、华润微)、医疗器械(迈瑞医疗、翔宇医疗、普门科技)以及计算机与高端制造(石头科技、海天瑞声),与其策略中关注高波动、高弹性资产的特征高度契合。
明汯投资最近一个月共进行10次调研,方向聚焦“硬科技”与“医药”。电子领域密集覆盖了胜宏科技、南芯科技、晶丰明源等PCB及模拟芯片企业;医药方面则覆盖键凯科技、普洛药业。
幻方量化最近一个月调研了6次,呈现出鲜明的“制造+周期”特征,覆盖海伦哲、银轮股份、震裕科技及圣阳股份;同时关注传统周期与材料,包括恒逸石化、华通线缆,偏好具有明确产业逻辑和宏观周期共振的实体制造业。
量化调头驶向基本面
上市公司调研长久以来是主观多头的阵地,而如今头部量化纷纷坐上调研桌,核心驱动力无非指向两点:超额衰减+容量瓶颈。
先看超额端。过去十年,依靠短周期高频量价数据挖掘Alpha,是量化获取超额的核心引擎。但随着行业规模扩张,叠加监管“降频”的大背景,传统的动量、反转等量价因子早已拥挤,同质化加剧导致超额收益急剧衰减。
除了超额衰减,容量瓶颈是悬在量化头上的另一把利剑。
在资管行业,规模从来都是业绩的敌人,高换手率的量化尤甚。
在2021年与2026年两轮快速扩容中,不少头部机构都面临着“保超额还是保规模”的二选一抉择。以幻方为例,2021年规模突破千亿后,当年超额收益几近归零。
公司公开致歉,直言与“规模急速扩容、策略迭代未跟上”直接相关,随后全系列封盘,用极度的克制换取超额修复。
量价策略对容量的要求非常苛刻,而基本面策略换手率低、持股周期长,核心优势恰恰在于“容量纵深大”。摒弃单一的量价博弈,转向“量价+基本面+另类数据”的复合多因子策略,已成为头部量化做超额、拓规模的必经之路。
数据来源:优优财富
风险提示:本资料所含信息主要来源于公开资料,内容仅供参考,不作为投资决策的依据。资料中涉及的具体证券仅作为展示列举,不构成投资建议。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
(文章来源:优优财富)