【导读】贵州茅台举行业绩说明会,透露多个新信号
11月10日下午,贵州茅台在线上举行2026年第三季度业绩说明会。贵州茅台董事、代总经理王莉,财务总监、董事会秘书余思明,独立董事盛雷鸣出席会议,就渠道变革、产能规划、市场策略、中期分红等核心议题与投资者进行了深入交流。
会上,贵州茅台管理层透露,i茅台将从“抢购”模式逐步转向“日常售卖”;2027年茅台酒基酒产能将不新增;公司董事会正在制定2026年度中期利润分配方案。
i茅台将逐步转向“日常售卖”
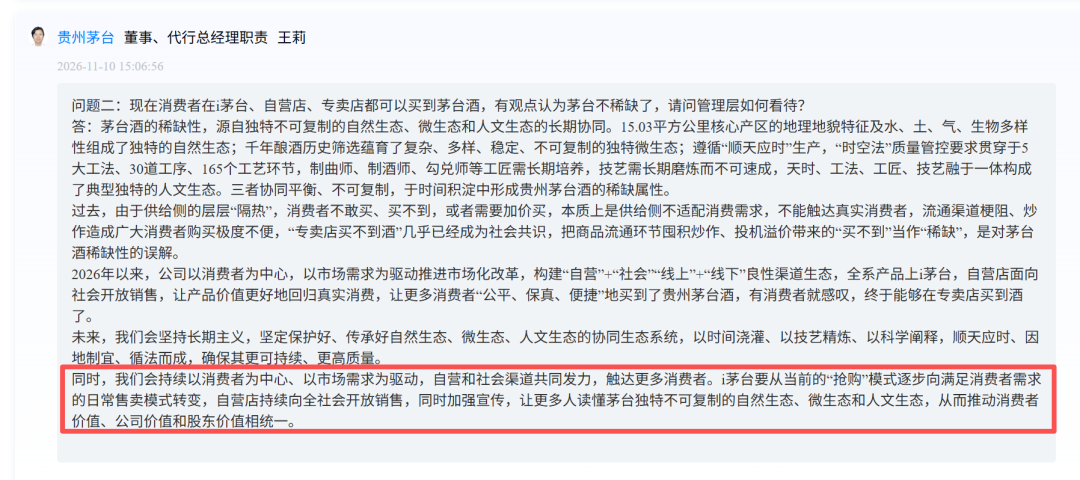
作为茅台数字化营销的核心阵地,i茅台的价格与投放策略一直是市场关注的焦点。针对投资者关于购买体验与稀缺性的提问,王莉表示,i茅台要从当前的“抢购”模式逐步向满足消费者需求的日常售卖模式转变,同时自营店持续向全社会开放销售。
这一转变并非一蹴而就,而是过去一年贵州茅台渠道重构的必然结果。自2026年初飞天茅台正式登陆i茅台以来,平台投放规则经历了多轮优化。从最初的单人限购调整,到后来增加每日投放场次,规则持续完善。
此前,由于官方指导价与市场流通价之间存在巨大价差,i茅台上的“中签”一度被视为彩票式的福利,吸引了大量非真实消费者的投机者入场。然而,随着投放量的有序放大以及非标产品价格体系的理顺,套利空间被急剧压缩。据市场反馈,除核心大单品外,生肖酒、精品茅台及系列酒在平台上的申购难度已大幅降低,“立即购买”按钮的常亮取代了转瞬即逝的“已售罄”标签。
王莉在业绩会上对此有过阐述。她指出,过去消费者“不敢买、买不到”或需要加价购买,本质上是供给侧不适配消费需求,流通渠道梗阻与炒作造成购买极度不便,把囤积投机带来的“买不到”当作“稀缺”,是对茅台酒稀缺性的误解。
王莉同时表示,目前茅台酒与酱香系列酒的市场整体呈现产品供给适配、价盘稳定、渠道库存良性的态势,前期市场化改革与转型工作取得了预期成效。
2027年“不扩产”定调
如果说i茅台的渠道改革是在需求端做“减法”以过滤投机,那么在供给端,贵州茅台则选择了克制。
业绩会上,王莉明确表示,经前期综合评估,2027年度贵州茅台酒的下沙生产已经结束,未新增茅台酒基酒产能。她进一步指出,未来公司将充分评估生态承载、工匠培养与基酒储备情况,综合研判市场承载能力,科学统筹产能释放与市场供给节奏。
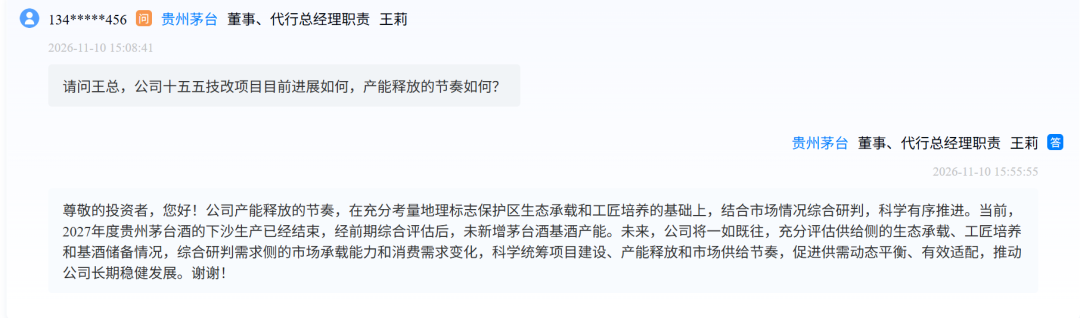
这一表态直接回应了资本市场对于贵州茅台技改扩产项目进度的关切。尽管此前公告的中华片区技改项目在长期规划中指向了可观的潜在增量,但在短期执行层面,贵州茅台显然选择了审慎。
从战略逻辑上看,不新增基酒产能意味着茅台将在未来数年内继续维持其产品的稀缺属性,这对于维护品牌高端定位、保障渠道利润空间以及稳定核心大单品的终端成交价具有积极作用。
王莉在业绩会上也强调,市场化改革的目的在于建立供需适配、量价平衡、有序稳定的市场体系,“不能唯指标,更不能竭泽而渔”。在需求端尚未完全恢复之前,供给端的自律或许是维持市场信心的最优解。
中期分红方案正加紧制定
在渠道与产能之外,股东回报成为此次业绩会的另一关注焦点。公司财务总监、董事会秘书余思明明确表示,根据公司《2024—2026年度现金分红回报规划》,2024至2026年度,公司每年的现金分红分两次(年度和中期分红)实施。贵州茅台董事会正按照股东会授权制定2026年度中期利润分配方案,将根据规划承诺在2026年年内完成此次中期利润分配。
这一表态对于长期持有贵州茅台的投资者而言意义不小。2024年与2025年,公司皆在11月上旬披露了前三季度分红预案。而在2026年,截至目前,公司尚未发布相关公告。因此,此次业绩会上的明确承诺消除了市场对于分红节奏可能生变的疑虑。
在白酒行业深度调整、股价承压的背景下,稳定的现金分红不仅是公司财务稳健的直接体现,更是管理层向市场传递信心的重要工具。余思明此番表态意味着中期分红的落地已进入倒计时阶段,贵州茅台的股东回报机制正在按既定轨道运行。
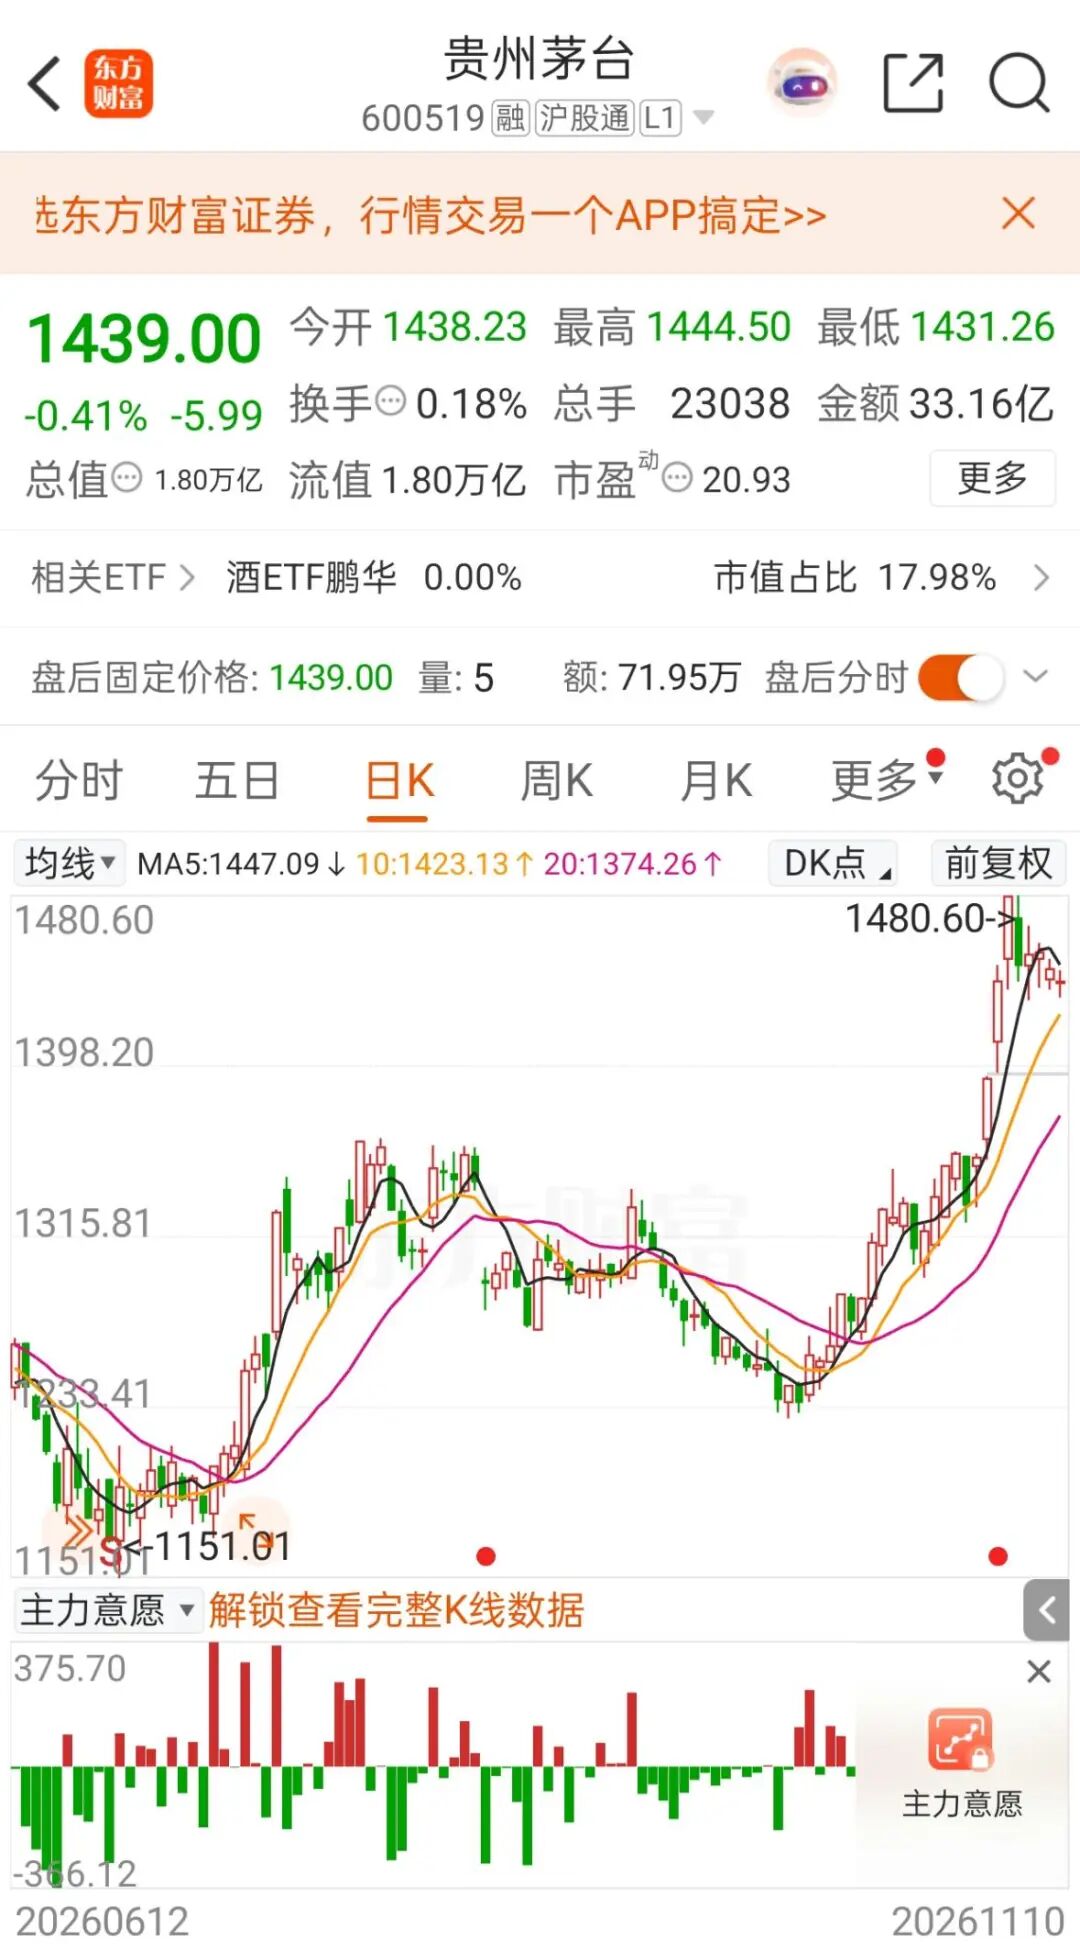
截至11月10日收盘,贵州茅台报1439元/股,下跌0.41%,总市值为1.8万亿元。
(文章来源:中国基金报)