2026年前三季度,消费电子零部件及组装(代码:850854.SI)板块的应收账款高达4632.21亿元,同比净增1581.54亿元,增速51.84%,相比于二季度末净增1201.01亿元(增速35.00%)。两个时间节点下,净增绝对金额在259个申万三级行业指数中均位列第一。
68.85%的增量来自工业富联,前三甲合计贡献85.94%。这轮修复是真需求,还是“卖得更快、钱被占得更多”?
风险敞口扩大与资金压力边际加大
工业富联是主因?
《理财周刊-财事汇》梳理发现,Wind数据显示,2021年至2025年,消费电子零部件及组装(简称消费电子零组件,下同)应收账款从2199.68亿元增至3174.85亿元,区间净增975.17亿元,区间增长率44.33%。2026年上半年相比于2025年年末净增256.35亿元,增速却在第三季度单季突然大幅飙升,除了Q3本就是该行业应收的季节性峰值因素外,今年三季度的“飙升幅度”似乎已明显偏离历史季节性。
消费电子零组件前三季度同比增长率,2021年至2026年分别为6.51%、28.26%、-2.24%、26.36%、3.06%、51.84%;相比于当年上半年的增速分别为11.62%、22.08%、32.46%、19.11%、11.84%、35.00%。
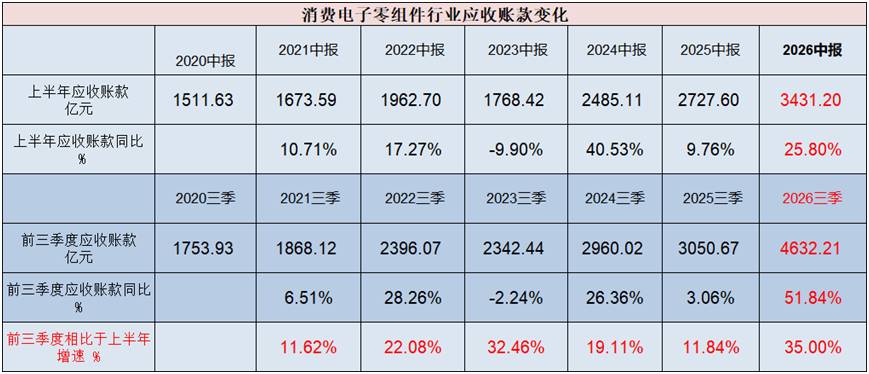
数据来源:Wind,截至2026.9.30
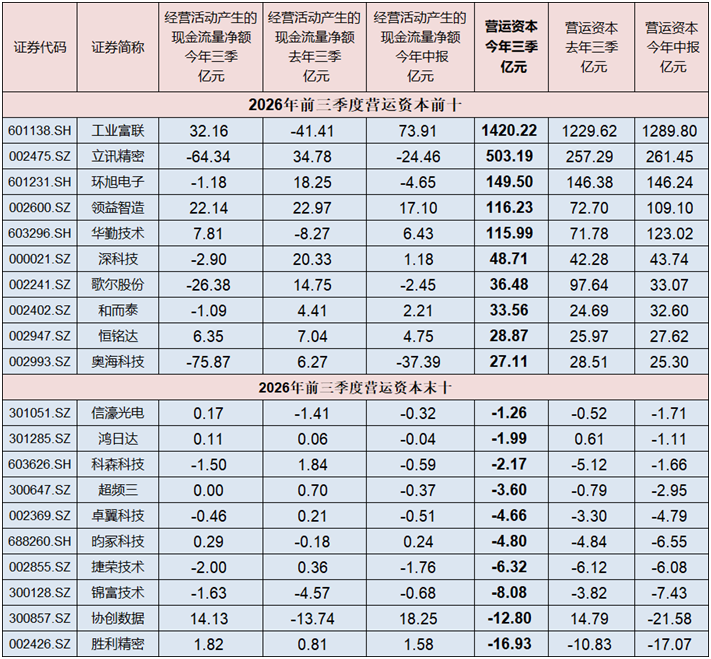
首先看应收账款飙升的来源,剔除ST股后的79只成分股消费电子零组件中,2026年前三季度,工业富联(601138.SH)应收账款同比净增1116.75亿元,增长率130.19%,占50家正向贡献总额1622.08亿元的68.85%;相比于上半年净增699.32亿元,均为最大的净增金额“贡献者”。立讯精密(002475.SZ)同比净增173.34亿元,相比于上半年净增214.06亿元;华勤技术(603296.SH)同比净增103.87亿元,相比于上半年净增36.80亿元。净增贡献前三甲合计占比85.94%,集中度非常高。
与此相对应的是,消费电子零组件中有31家公司应收账款同比下降,且分散度较高,蓝思科技(300433.SZ)金额下降13.22亿元,是唯一缩减超10亿的公司。光弘科技(300735.SZ)-5.38亿元,其余的均在3亿元以下。从某种程度上说,“行业应收飙升”这个叙事,实质上已经退化为“工业富联应收为何飙升”的单公司问题。因此,需要2套分析,一是包含工业富联看板块整体风险敞口、资金压力等,剔除工业富联看行业景气度、经营质量等。
数据来源:Wind,截至2026.9.30
衡量风险敞口的指标较多,本文采用应收账款占营业收入的比重。包含工业富联在内,上述成分股2026年前三季度、上半年和去年前三季度分别为25.06%、31.12%、22.36%,也就是说同比来看风险敞口是扩大的,但第三季度略有好转,相比于上半年已下降6.06个百分点,如果四季度继续收窄则说明高峰期已过,可视为利好,反之则需警惕。资金压力方面采用经营活动产生的现金流量净额和营运资本,2026年前三季度、上半年和去年前三季度的经营现金流中位数分别为0.44亿元、1.47亿元、2.68亿元,营运资本中位数分别为38.03亿元、32.66亿元、32.87亿元。三季报中“现金流下滑、占用上升”的组合,同向变化,基本可确认“资金压力边际加大”。当然,这其中还有营业成本上升、存货增加等影响因素,才能最终确认是否呈恶化态势。
板块景气是真的,利润不是?
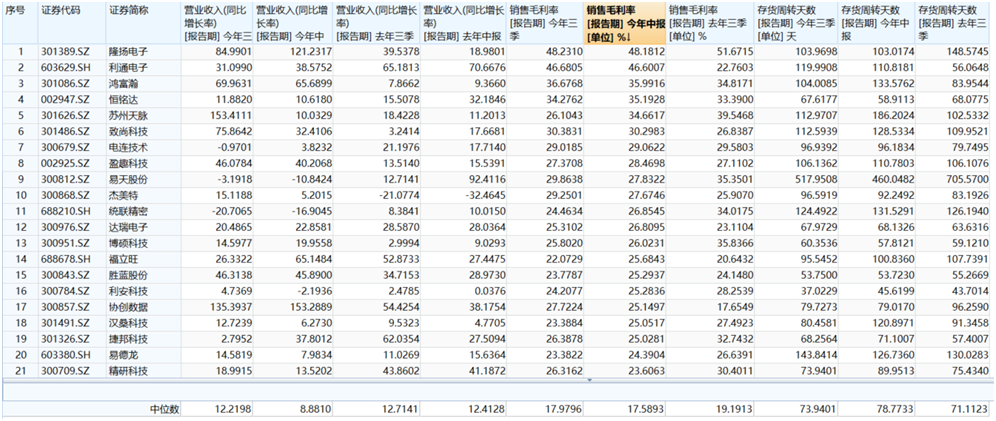
剔除工业富联后,消费电子零组件板块的行业景气度方面,前三季度营业收入同比增速中位数12.72%,今年中报9.87%,去年同期分别为13.03%、13.13%。从增速绝对值看,相比于去年同期,今年是明显增速收窄的(含基数上升影响),在三季度有营收加速的迹象,但中枢位置仍低于去年。如果再剔除立讯精密和华勤技术(即前三甲全部剔除),2026年前三季度、上半年和去年前三季度的营业收入同比增速中位数分别为12.22%、8.88%、12.71%,态势保持一致,可以部分说明Q3营收加速是普遍现象,景气修复具有行业性。其中57家营业收入增速取得正向同比,占比76.00%,2026年中报和三季报占比分别为73.33%、85.33%。
可惜,销售毛利率中位数分别为17.98%、17.59%、19.19%,且前三季度相比于上半年毛利率提升的仅30家,占比40.00%,同比仅29家实现上升,未能形成量价齐升,需要结合存货周转天数来多维度衡量。存货周转天数中位数分别为73.94天、78.77天、71.11天,其中有34家周转速率下降,占比45.33%,与周转速率上升的公司数量差异并不大,而相比于去年同期的变化就较为明显,有46家周转速率下降,占比61.33%,比同比周转速率上升的多了17家,库存压力释放或将持续。
数据来源:Wind,截至2026.9.30
由此可见,Q3这轮板块景气度修复大概率是“真实需求驱动”,但不是“扩张或上升”,隐忧是消费电子零组件板块毛利率的改善也具有较为明显的季节性,通常会在Q4回落。而上半年是量降、价降、库存积压3项同向恶化,真实的需求转弱叠加库存积压。因此,在尚未确认“上行周期”的情况下,值得警惕的是,板块存货去化释放的资金转化为了应收激增,显示出景气的改善与资金占用的加大同时发生,现金流并未因景气修复而改善。其他的相关指标组合分析,本文就不一一列举。
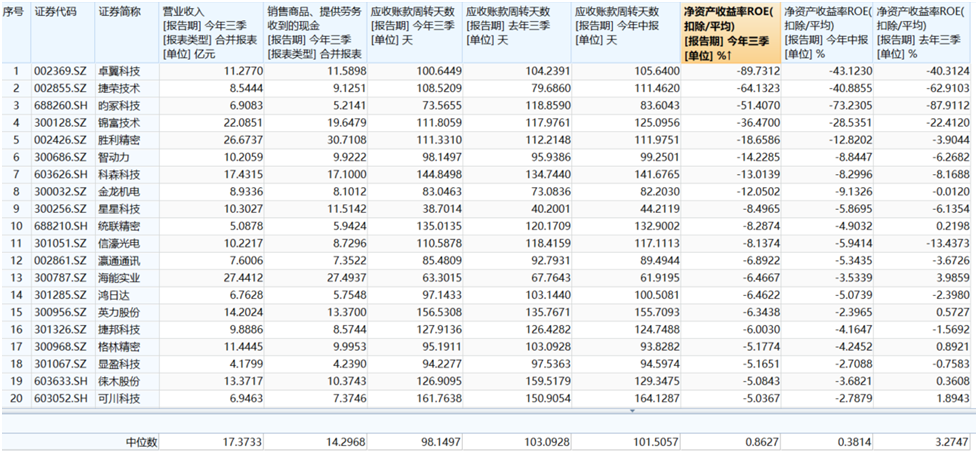
经营质量方面,本文优选销售收现比、应收账款周转天数、净资产收益率ROE这3个指标。同样以剔除前三甲来看,2026前三季度、上半年、去年前三季度的整体收现比分别为96.85%、103.80%、93.64%,中位数分别为97.22%、100.47%、96.58%,可见回款质量总体稳定,但三季度较上半年有所回落,而公司体量越大上半年改善幅度越大、Q3恶化越严重,中小公司反而相对稳定,而中位数波动始终较小,说明部分企业长期处在“现金流入不足”状态,是结构性特征,而非季节性的,这是“温水煮青蛙式”的营运资本侵蚀。
其中,41家公司前三季度收现比的同比变化是上升的,占比54.67%,相比于上半年上升的却只有22家,占比29.33%,好消息是Q3单季存在大规模的“回款改善翻转”,但坏消息是这个修复数量仍旧偏少,幅度较小且有低基数影响,需要更长时间的修复。形成了当前板块较为真实的图景:营收规模扩张、销售增速提升,但资金依旧被大量占用。
数据来源:Wind,截至2026.9.30
应收账款周转天数方面,2026前三季度、上半年、去年前三季度的中位数分别为98.15天、103.09天、101.51天。其中有今年前三季度同比有44家周转速率上升,占比58.67%;较上半年有49家周转速率上升,占比65.53%。上半年的情况大致可归纳为多数小幅改善同时少数大幅恶化,Q3单季度的矛盾变成了少数公司大幅缩短,而多数公司改善面收窄,而2026年Q3的回款效率确实优于去年同期,“效率在升、占用仍在扩”。
净资产收益率ROE(扣除/平均),2026前三季度、上半年、去年前三季度的中位数分别为0.86%、0.38%、3.27%。其中,2026前三季度同比上升的仅21家,占比28.00%,相比于2026年上半年有44家上升,占比58.67%。今年前三季度的资本回报几乎为零,是个值得深入探讨的地方,通常情况下有2种可能,一是ROE处于“底部翻转”的早期,若成立则当前是盈利底部,其他维度的改善是先行信号。
悲观地看,则是结构性塌陷,而非周期性的,若成立则代表“增收不增利”或会是常态。2026前三季度、上半年、去年前三季度的资产减值损失中位数分别为-0.15亿元、-0.11亿元、-0.12亿元,信用减值损失中位数分别为-0.0091亿元、0.0036亿元、-0.0220亿元,减值不是ROE塌陷的原因,可以得出一个大致的行业态势结论了,即经营真实改善、应收风险可控、但盈利转化失效。
消费电子零组件底部翻转前的“黎明静悄悄”,还是结构性塌陷的“温水煮青蛙”?印证了景气修复具有行业性,最悲观的“量价库存三杀”阶段或已过去,盈利转化机制的失效,让行业真正的“上行周期”是否已至存疑。未来需重点观察Q4及来年一季度,行业能否从“真实改善”跨入“量价齐升”与“现金流转正”的良性循环。(《理财周刊-财事汇》出品)
(文章来源:理财周刊-财事汇)