【大河财立方消息】11月10日消息,联合资信研报显示,今年前三季度,ABS市场共发行1820 只产品,发行规模合计17631.74亿元,同比增长10.43%,整体维持了2024年以来的增长态势。
前三季度,企业ABS、ABN和信贷ABS发行规模占比整体呈7:2:1格局,企业ABS仍占主导地位。
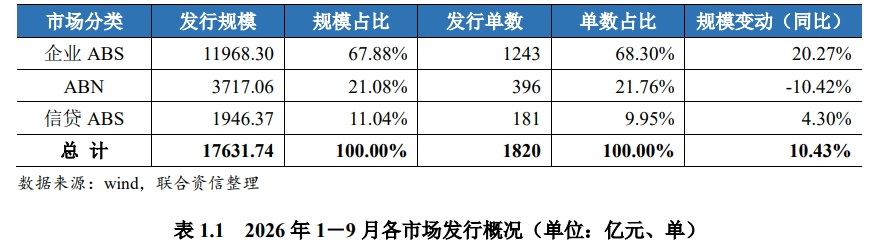
在企业ABS端,应收账款、对公租赁品类分别增长29.89%、18.42%,消费金融类同比下降11.41%,是主要品类中唯一负增长品种。此外,持有型不动产ABS成为年内最大亮点,前三季度发行规模同比增幅达1147.89%,虽然目前占全市场比重较小仅为3.14%,但在盘活存量政策加码下已快速崛起。
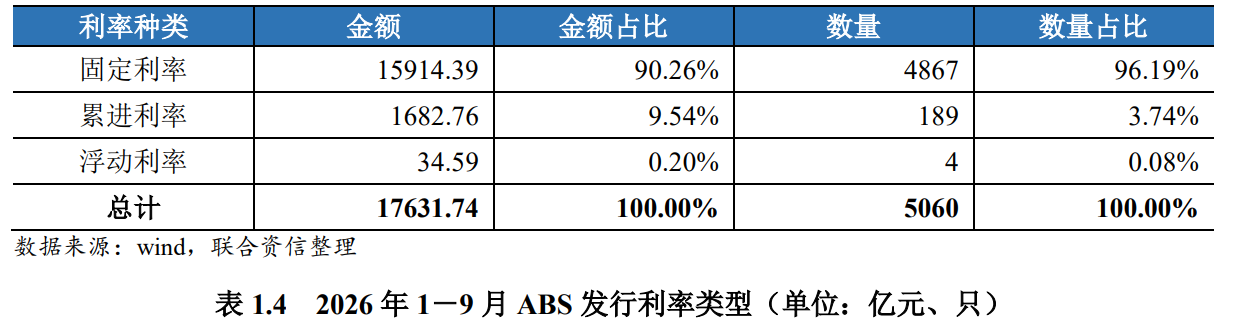
1~9月所发证券仍以固定利率为主,少数证券采用累进利率和浮动利率。
采用累进利率的证券为部分CMBS/CNBS、类REITs、收费收益权和对公租赁类产品,平均期限超13年,其开放期通常设置利率调整机制,有利于发行方获得长期稳定的资金。
采用浮动利率的证券为个别对公租赁和汽车金融类产品,关联的基准利率均为同业拆借中心1年期贷款市场报价利率,存续期内随基准利率调整而定期重定价,发行成本相对灵活。
1~9 月ABS整体利差同比有所下降。统计样本中,2026年1~9月的加权平均利差为22.40bps,较去年同期下降5.97bps。其中,依托较高的市场认可度及供需条件,信贷ABS多为负利差。企业ABS和ABN普遍呈正利差特征,且利差位于 0~20bps的发行规模占比最高。
从存续券表现来看,截至9月末,全市场ABS存量规模达3.44万亿元,较上年末增长2.18%。前三季度共有13只证券发生展期、1只违约,风险事件均与房地产开发企业偿债能力相关;正常存续证券中340只级别上调、3只下调,整体信用风险保持可控。
在ABS市场发行数据的背后,政策端持续迭代是市场结构调整的核心驱动。
今年7月,沪深交易所同步修订资产支持证券挂牌业务指引,增设不动产基础资产及机构间REITs相关章节,明确项目准入、资产重组与产品定位。
8月证监会发布《关于资本市场支持构建房地产发展新模式的意见》,支持房企依托优质经营类不动产发行CMBS、不动产ABS,直接推动持有型不动产类产品供给放量。
10月30日,上交所印发通知,为了进一步便利市场主体开展资产支持证券发行业务,11月2日起在信用债券集中簿记建档系统中启动资产支持证券簿记功能。与此同时,上交所发布修订后的《上海证券交易所公司债券和资产支持证券发行上市挂牌业务指南》,配套细化明确ABS发行业务各环节业务办理要点。
此外,数据资产赛道也呈现较为明显的监管态势,自6月沪深交易所对数据资产ABS实施窗口指导后,国家数据局随后印发方案鼓励探索数据资产证券化模式,明确“真数据、真资产、真现金流”的合规底线,为行业长期健康发展划定框架。
(文章来源:大河财立方)