11月9日(周一),截至收盘,万得数据显示,上证指数报3660.79点,上涨0.32%;深证成指报11145.49点;创业板指报2458.56点。沪深北三市合计成交额达1.49万亿元,较前一交易日减少1770亿元;全市场2241只个股上涨,3146只个股下跌。
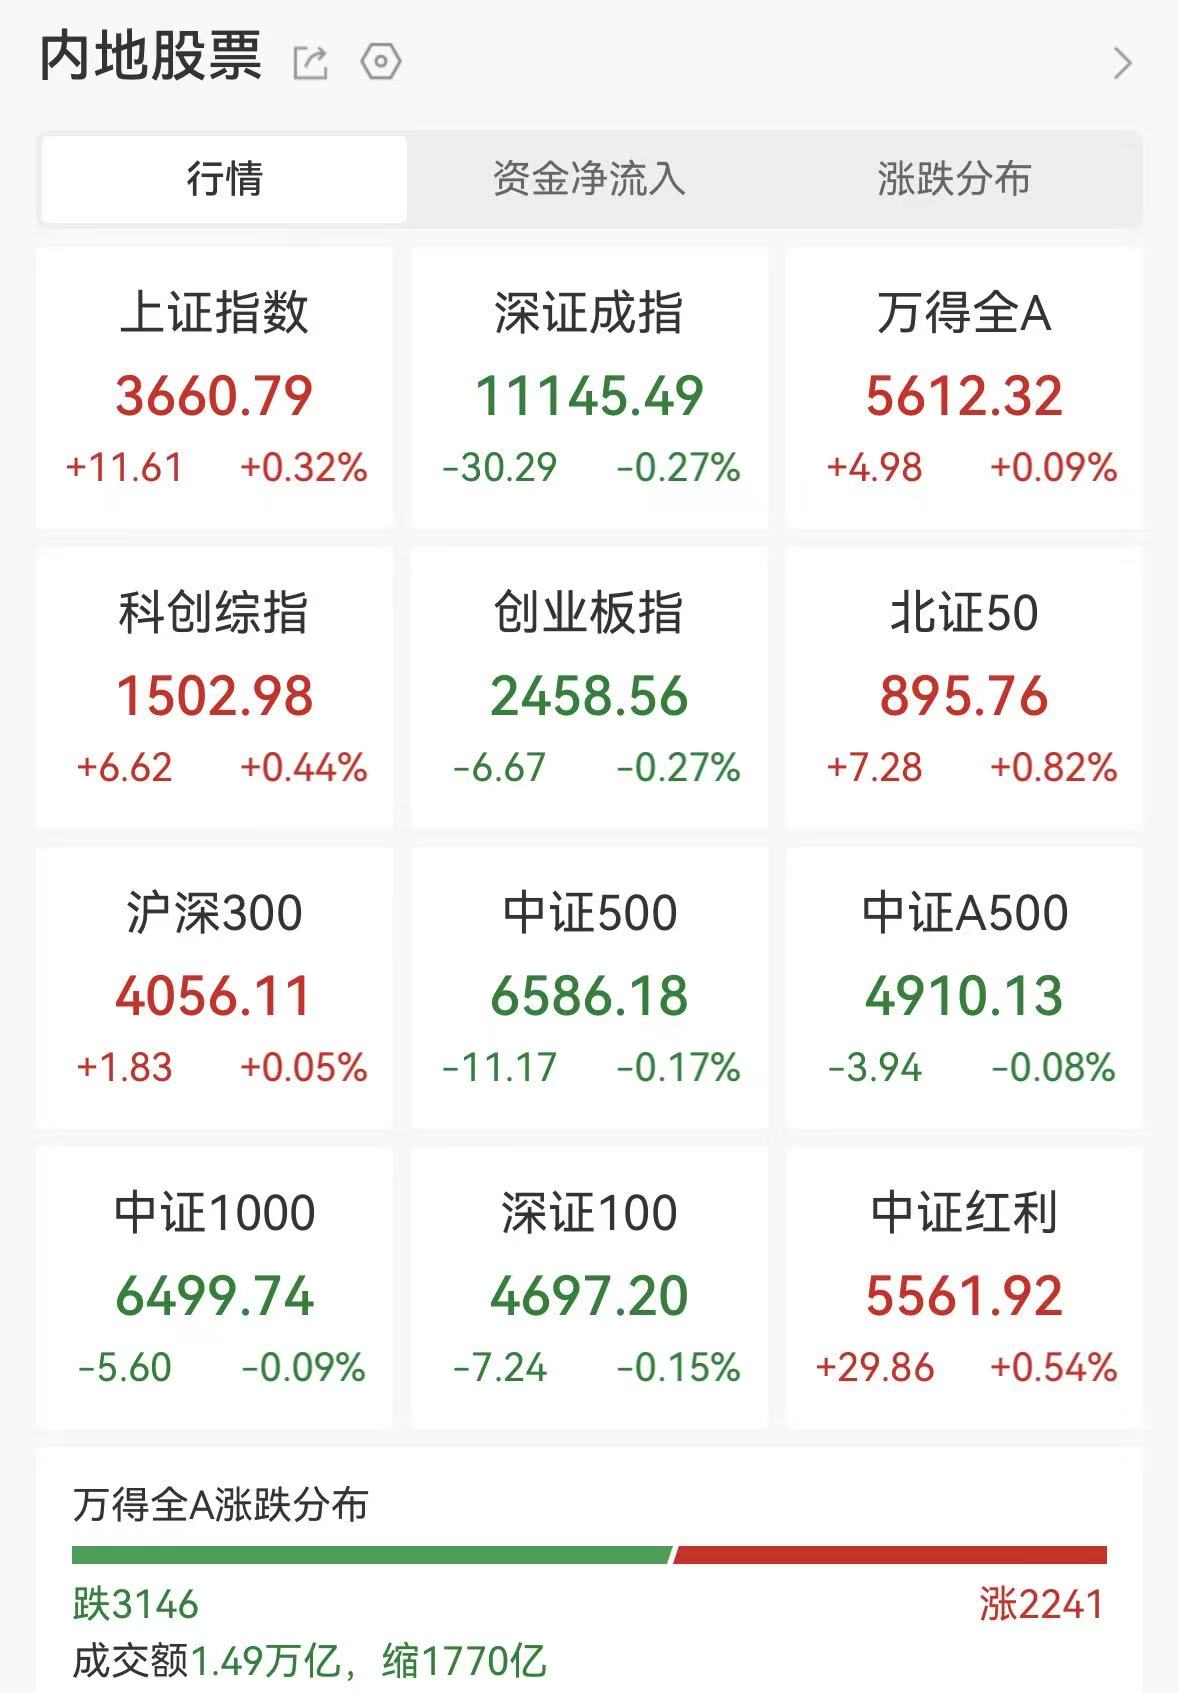
图片来源:万得数据
针对当日盘面表现,排排网财富研究员张鹏远对《证券日报》记者表示,在指数窄幅波动、市场赚钱效应有限的背景下,市场结构性机会有所显现,这既受益于资本市场支持政策持续推进、流动性预期改善,也源于前期调整后的估值修复。当前,科技成长及中小盘方向表现相对活跃,市场风险偏好有所回升,但反弹能否持续仍需基本面和增量资金进一步验证。随着估值与风险逐步释放,部分调整较为充分的行业或存在修复空间,但行业间盈利预期与估值差异仍然明显。
从板块表现看,万得数据显示,申万一级行业中,煤炭板块上涨2.74%,居行业首位;通信、国防军工板块分别上涨1.11%、0.93%。电力设备、房地产、美容护理板块回调。
今日,煤炭板块有33只成分股收涨。其中,郑州煤电、云煤能源、安泰集团涨停,大有能源、陕西黑猫、新集能源涨幅均超5%。
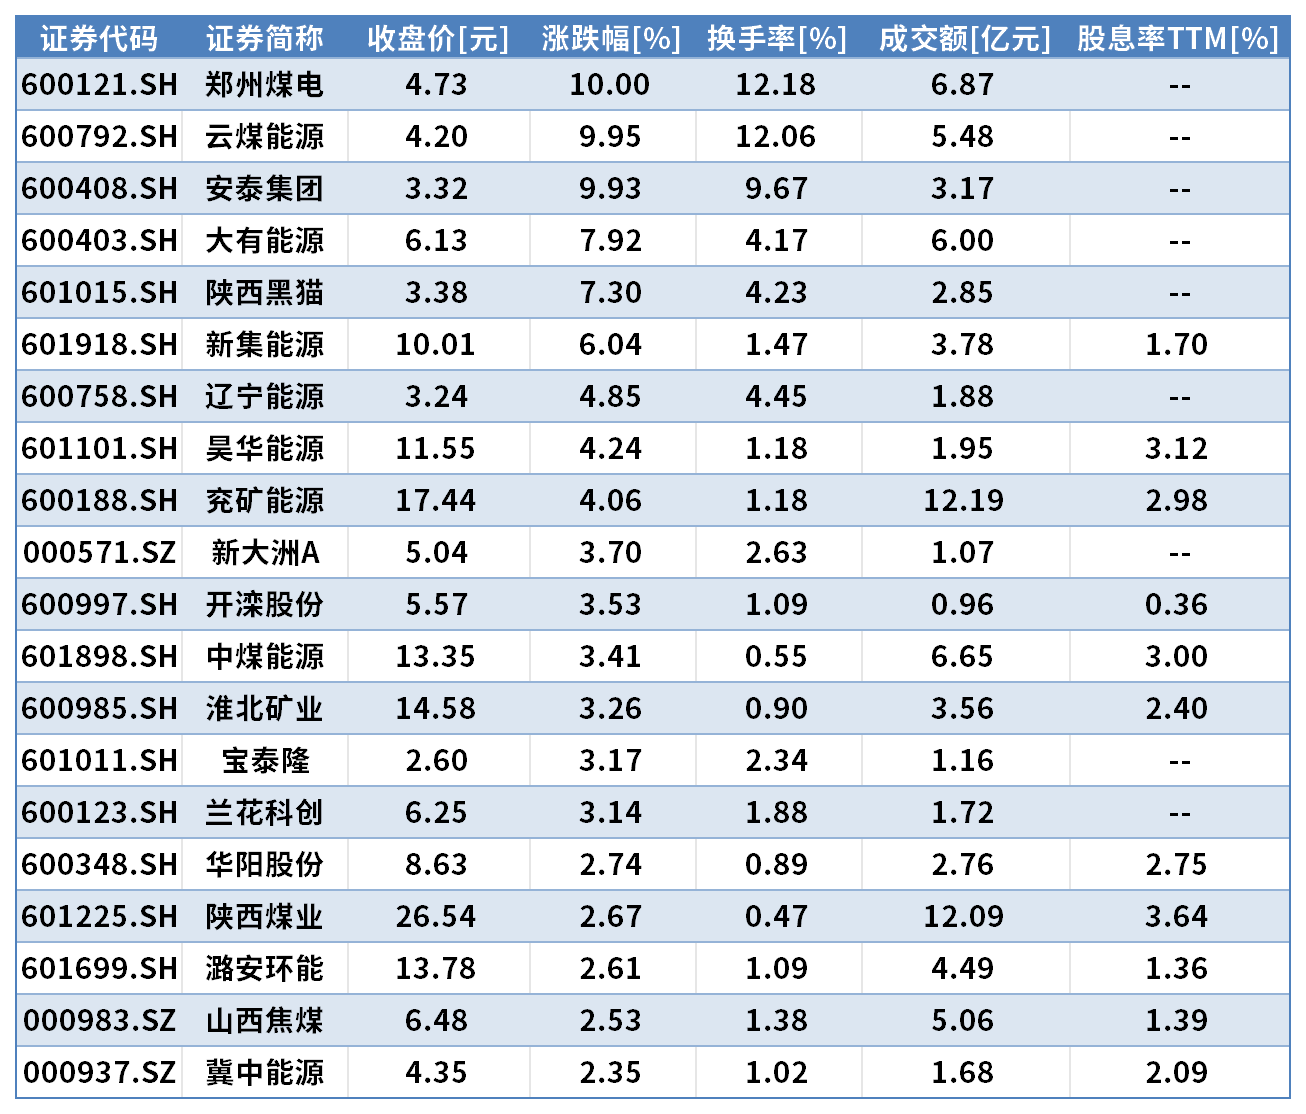
表:申万一级煤炭板块11月9日涨幅居前的个股一览数据来源:万得数据制表:袁冠琳
关于煤炭板块,开源证券在研报中表示,煤炭行业当前呈周期与红利双轮驱动格局。动力煤受益于供给端安全监管趋严、疆煤外运受限及冬储补库需求,价格企稳回升;炼焦煤受山西产能恢复缓慢、进口增量有限支撑,中长期价格中枢上移。行业盈利改善叠加高股息属性,龙头煤企分红意愿强劲。
从配置角度看,星石投资副总经理方磊对《证券日报》记者表示,均衡配置、关注龙头依旧是较优选择;在低利率环境和增量资金偏好稳健资产的背景下,估值低位、经营稳健的传统行业核心龙头正迎来重新定价。
(文章来源:证券日报)