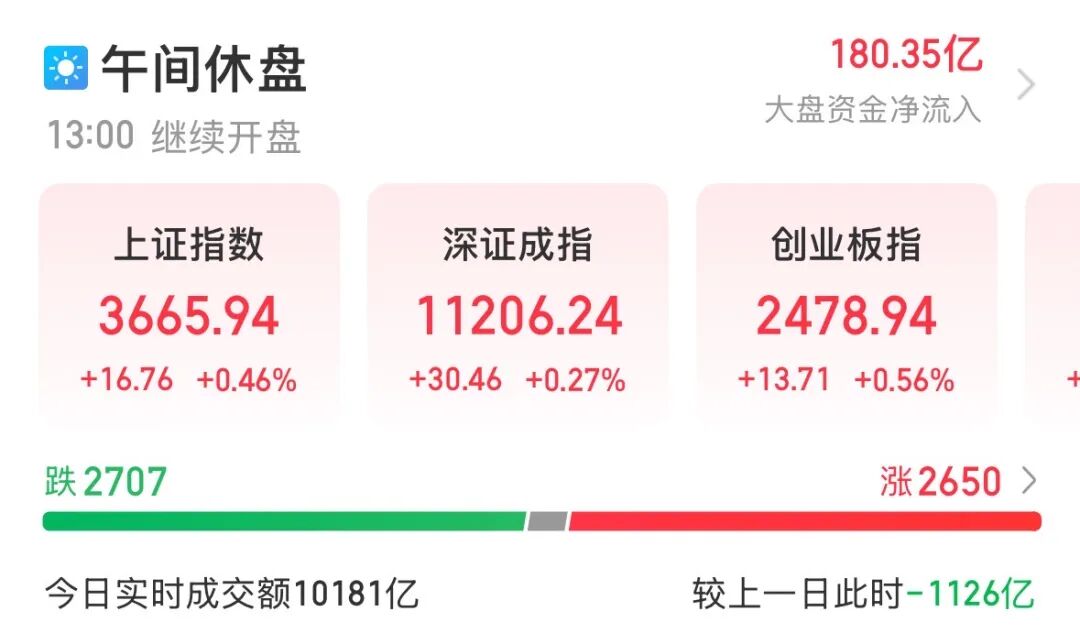
11月9日早盘,A股主要指数集体上涨。截至午间收盘,上证指数报3665.94点,涨0.46%;深证成指涨0.27%,创业板指涨0.56%,科创综指涨0.78%。沪深北三市半日成交10181亿元;中际旭创成交额167.40亿元,位居A股第一。
盘面上,人形机器人概念快速拉升,上纬新材盘中触及“20cm”涨停,日盈电子、世运电路、华培动力等多股涨停;煤炭股板块走强,郑州煤电、安泰集团涨停;AI硬件端有所复苏,中际旭创、新易盛、天孚通信、工业富联等权重股纷纷上扬。
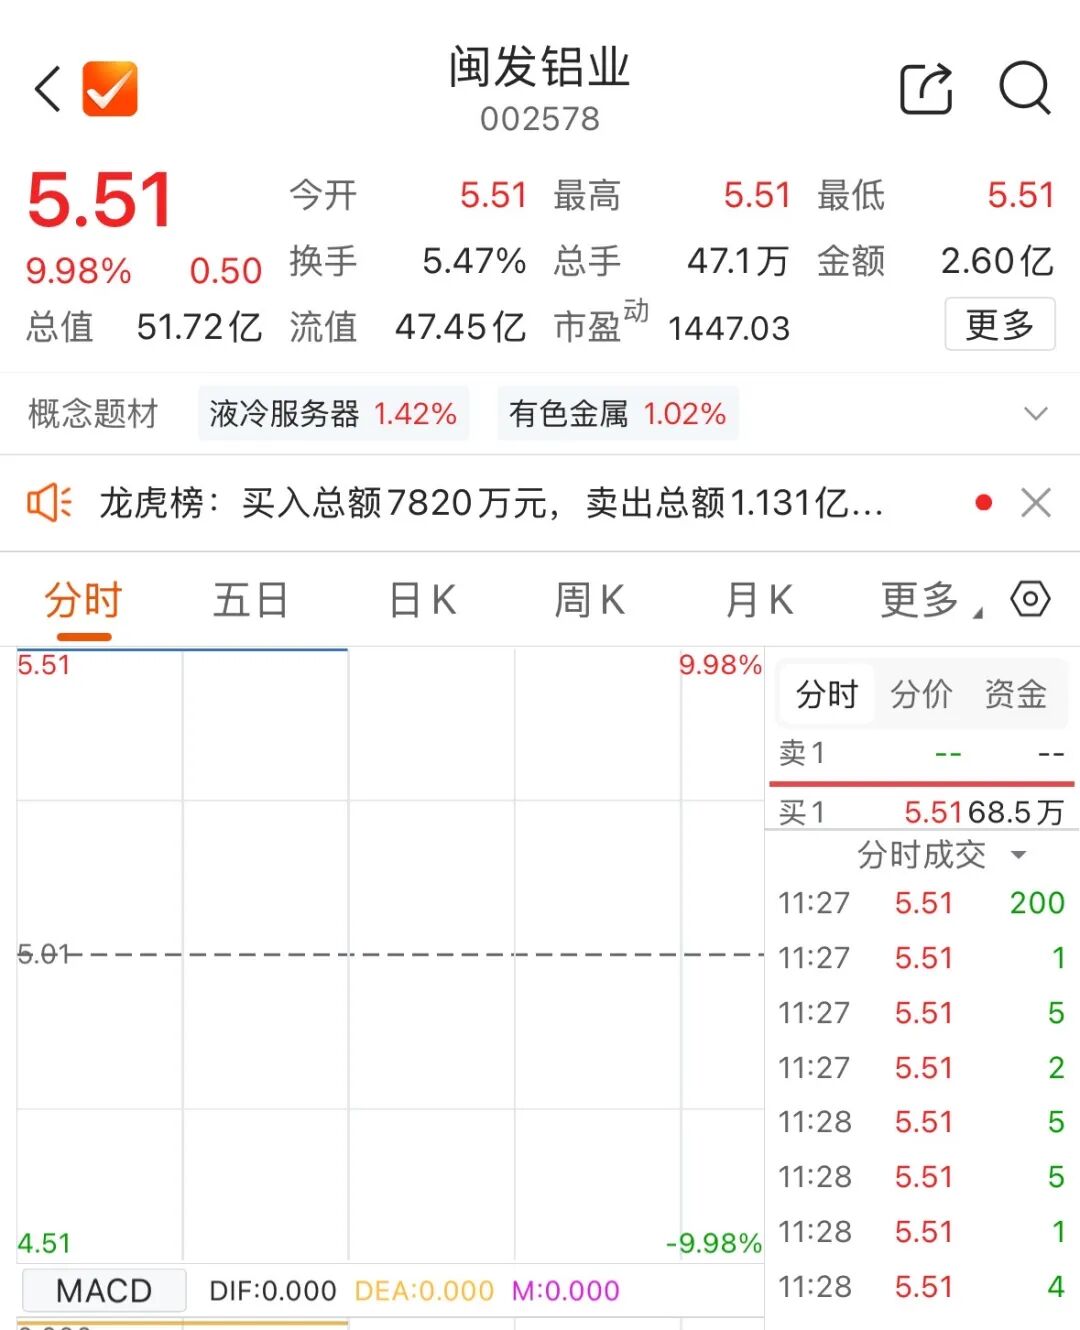
个股层面,闽发铝业(002578)今日开盘“一字”涨停,走出6连板行情。截至午间收盘,闽发铝业报5.51元/股,成交额2.60亿元,总市值51.72亿元。闽发铝业近日发布股票交易异常波动公告称,公司主营业务工业铝型材包括光伏边框、光伏支架的研发、生产和销售,属于光伏产业链上游辅材环节。综合2024年度、2025年度、2026年1至9月财报,光伏产品对公司整体利润贡献较低。
AI硬件端回暖
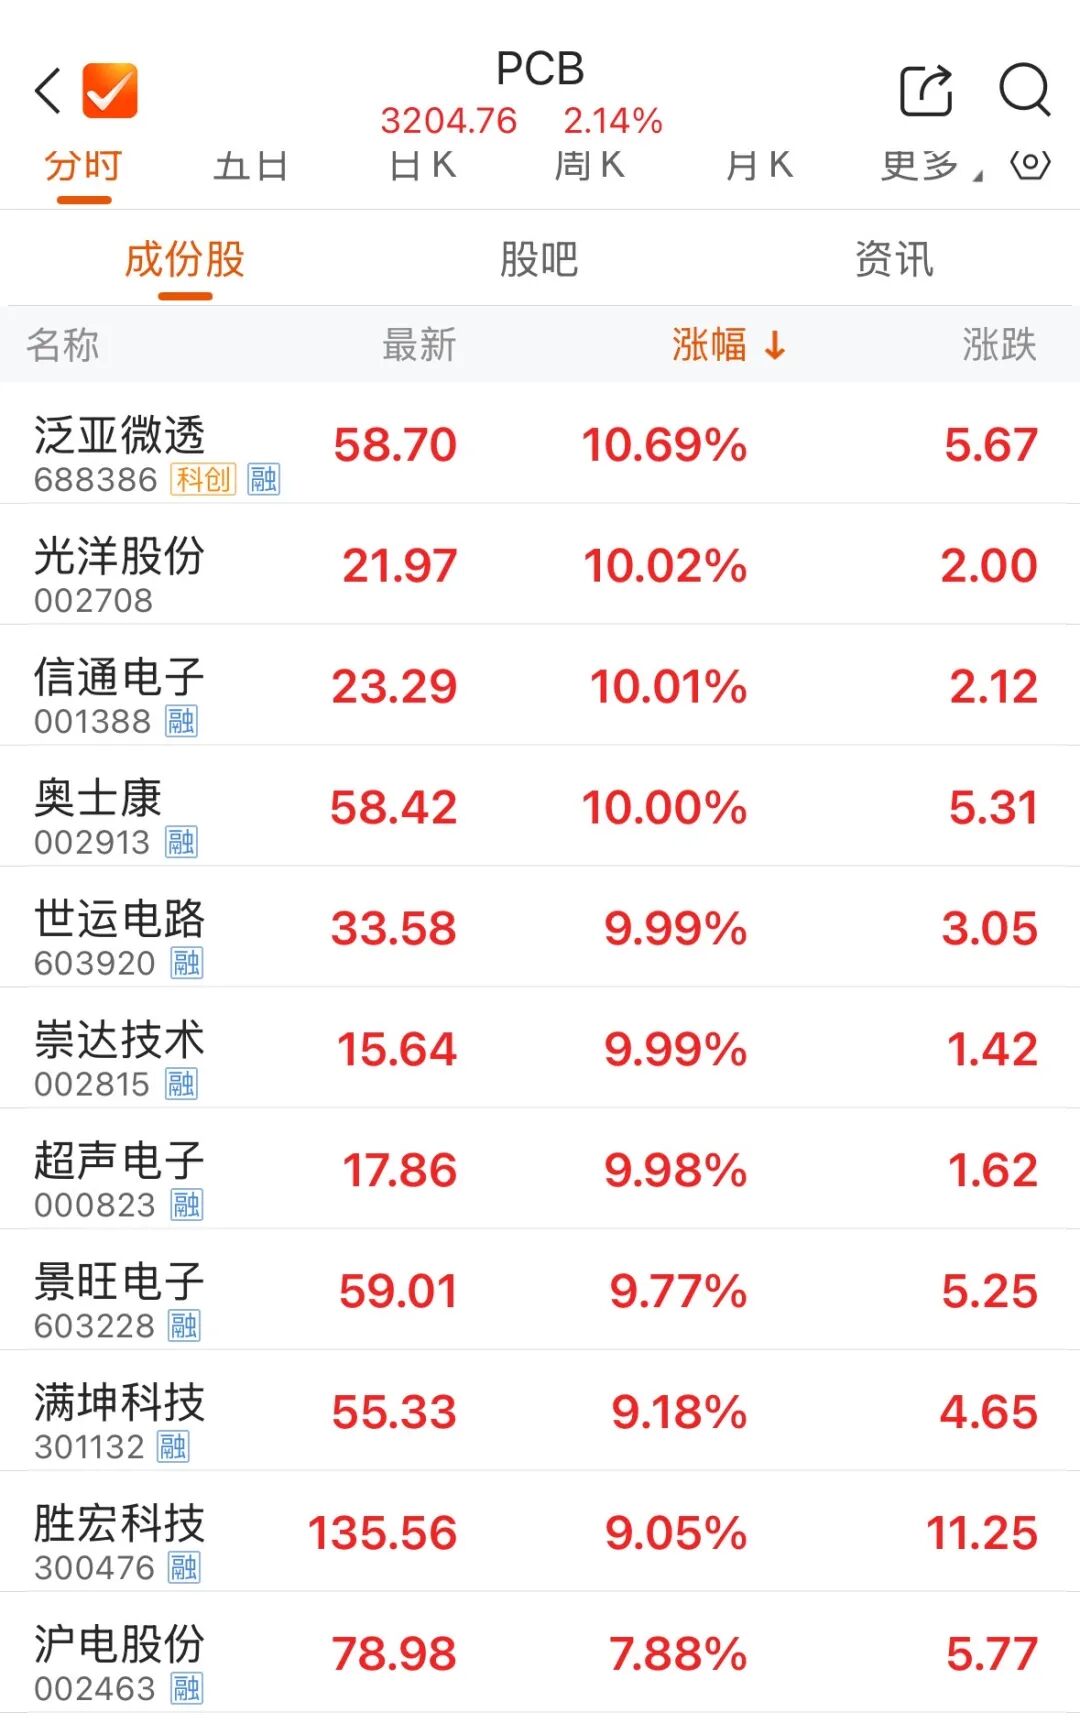
早盘,AI硬件端回暖,CPO、PCB、光纤等方向均走势活跃。截至午间收盘,光洋股份、信通电子、奥士康、超声电子等多股涨停。
基本面上,AI算力需求持续高景气,AI覆铜板/PCB三季度业绩亮眼。据国金证券研报梳理,PCB行业2026年前三季度实现营收3324.60亿元,同比增长45.09%,归母净利润458.32亿元,同比增长108.42%。2026年第三季度实现营收1463.39亿元,同比增长85.40%,环比增长41.27%;归母净利润240.94亿元,同比增长196.00%,环比增长75.56%。
申港证券研报认为,AI服务器迭代有望带动PCB技术等级和价值量持续升级,AI PCB及覆铜板领域有望获得较好成长空间和增长速度,国产PCB产业链业绩景气度或延续。算力基础设施扩张对存储需求延续,国产存储板块有望迎来技术升级及自主可控空间提升利好,空间广阔,建议关注国产存储的估值修复和持续替代。
煤炭股震荡走强
早盘,煤炭股集体走强,郑州煤电、安泰集团双双拉升涨停。
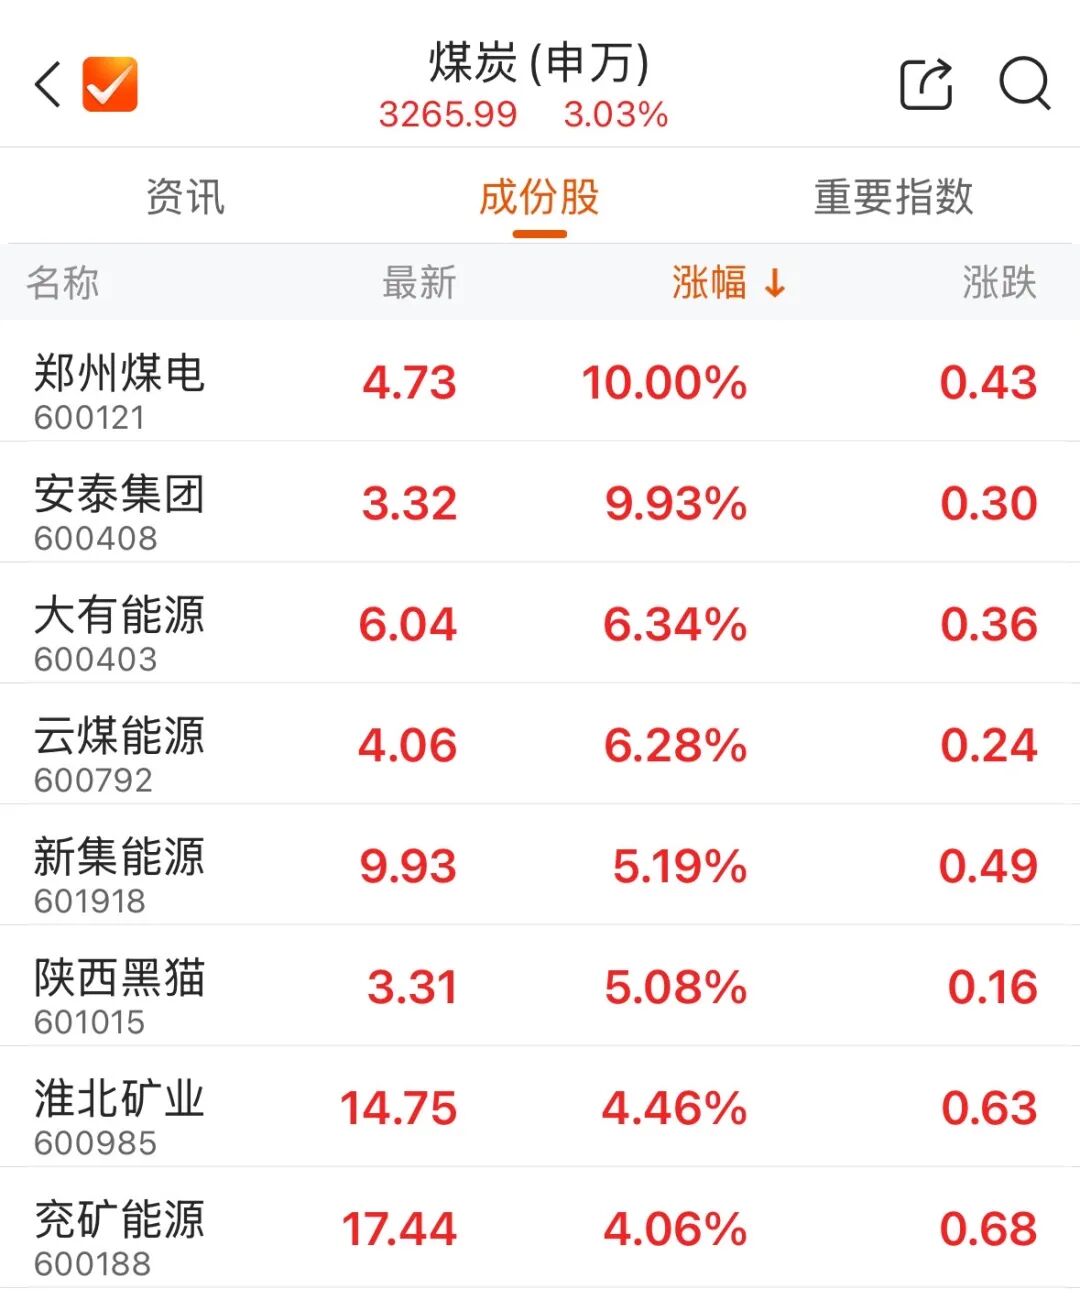
消息面上,寒潮接连来袭,北方多地陆续进入供暖季,取暖负荷提高带动刚性耗煤增加。
广发证券研报认为,冬储需求正稳步释放,各环节库存维持中位,随着气温下降、北方供暖范围扩大,电煤需求和补库有望继续增加,动力煤价格将维持高位震荡。
开源证券研报认为,煤炭股具备双重投资逻辑。一是周期弹性。当前煤价进入上行阶段,行情驱动正由旺季需求逐步转向供给收缩。随着冬储启动及取暖旺季临近,煤炭供需基本面有望进一步改善;二是稳健红利。多数煤企仍保持较强分红意愿,在宏观环境及资本市场波动加大的背景下,高股息资产仍具配置价值。随着煤价回升改善煤企盈利预期,煤炭板块有望由单一红利逻辑逐步转向周期与红利双重驱动。
AI漫剧概念盘初拉升
AI漫剧概念盘初表现活跃,文投控股开盘5分钟直线拉升涨停。此外,大晟文化、昆仑万维涨幅居前。
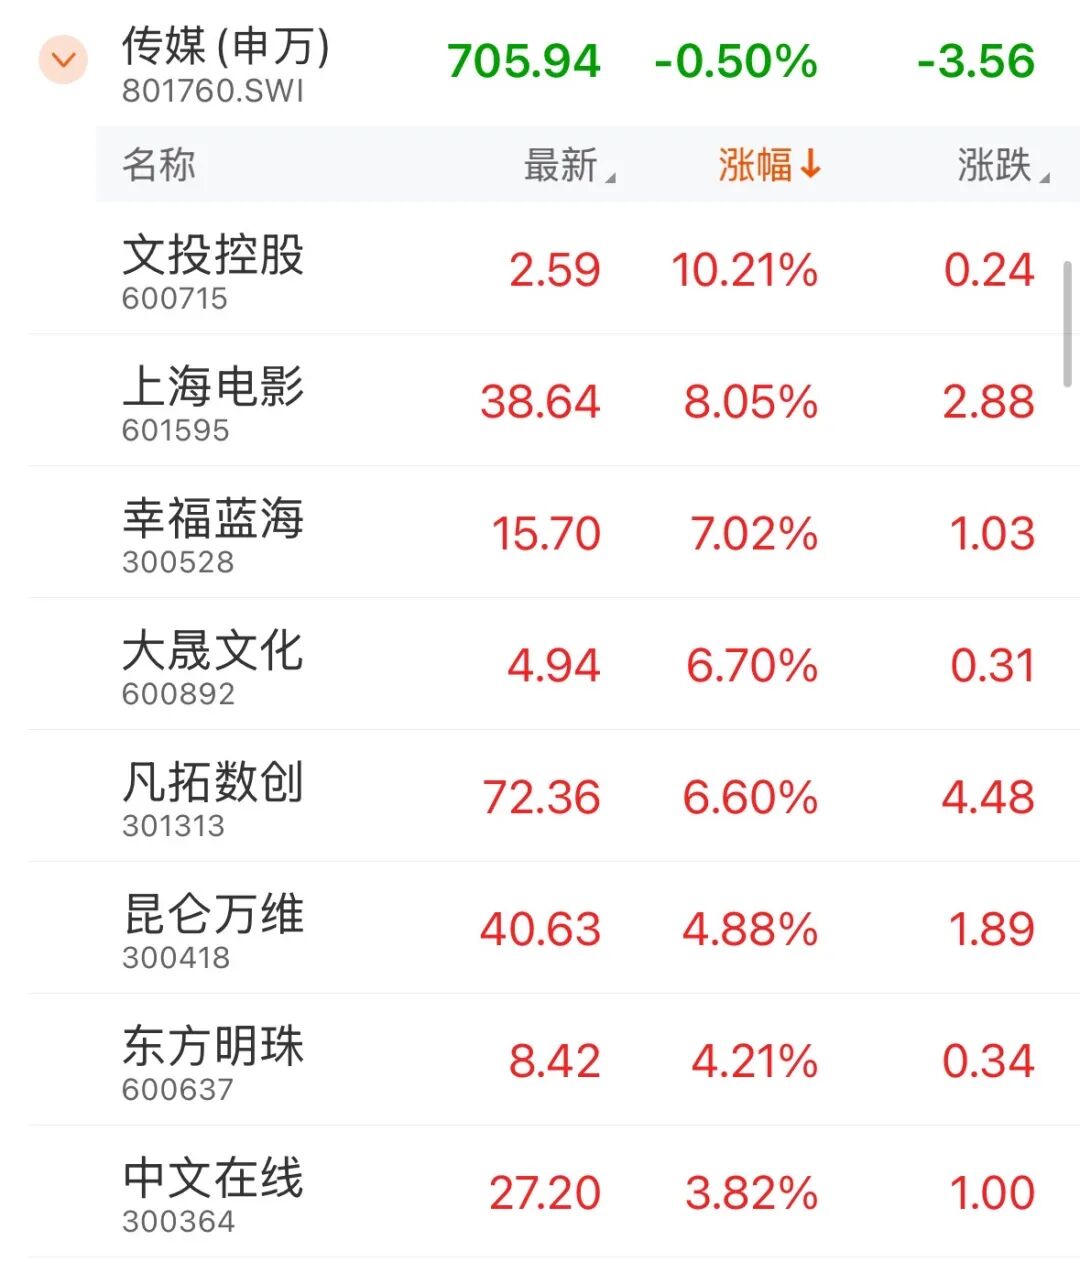
消息面上,市场研究机构QuestMobile日前发布《中国移动互联网秋季大报告》。从用户数上看,2026年9月,抖音集团内部前三大应用变为抖音、红果免费短剧、豆包,去重总用户量分别为10.29亿、4.3亿和4.19亿,红果已超过豆包。
投资方向上,华福证券研报建议,重点关注平台与工具环节,把握出海及互动影游的结构性机会。平台端,优选具备用户规模、算法分发及商业化闭环的厂商;工具端,关注模型与工作流优势向付费留存及利润的转化;内容端,精选深度绑定平台、具备IP储备及精品产能的公司。从估值角度而言,出海关注本地化运营与投放变现能力,互动影游关注AI降本及产品复制效率。
作者:李雨琪
(文章来源:上海证券报)