我们在11月4日的金股报告中给出观点“修复窗口开启”,中选结果落地和海内外财报的扰动期收官、外部不确定性持续收敛,海外虽因AI叙事逆风、地缘局势悬念和中选超预期的“蓝潮”(传统红州翻蓝)而出现Risk off,但A股市场在10月的调整中已经率先完成风险释放,再叠加国内稳市政策持续加码呵护市场信心、缓解流动性层面压力,我们认为行情有望自缩量避险逐步切换至量价温和回升。从本周市场表现来看,多数重要宽基指数在周三通过一根放量长阳结束技术上的下行通道形态,周五在隔夜美股SOX大跌的压力测试之下低开收阳线、韧性超预期,盘面信号较为积极。
市场的分歧在于结构和方向。持续了2年以上的海外AI Capex链条进入叙事逆风期。Coding浪潮之后,AI需求侧并非没有增量,但新蛋糕体量尚不足以支撑AI基建增速的线性外推,“卖铲人”环节开始消化估值。8月以来上游硬件端先后面临了AI安全监管风波、O和A两家前沿模型厂商业化进展低于市场预期(以价换量、ARR增长质量受到质疑)以及估值或融资目标面临下修压力、新云信用风险问题发酵等逆风事件,而近期在中选“蓝潮”之下,由于数据中心建设监管很可能下沉到州,新项目建设的合规成本在时间和金钱双重维度都面临抬升风险,AI上游硬件的叙事进一步承压:能够显著推高ARR的终端应用新场景空窗,算力订单续约弹性预期受阻,Neocloud自主扩产融资难度抬升,以及州际监管可能导致部分拟建设项目delay、延长Capex兑现节奏等等,上游硬件情绪面进一步承压。
单纯客观分析产业,明年全球AI基建的实物工作量依然可观、很难去对景气度本身进行质疑。融资成本抬升不是必然意味着资金链断裂,美国重要数据中心州的监管如何落实也要明年才能看得清,更重要的是AI能力的提升以及对新场景的拓展是非线性的。尤其是对于CSP来说,抓住AI浪潮是其生存之计,较难单纯因为几次加息或投资者的质疑就自发降速,决定整体Capex节奏的核心还是产业本身供需预期,所以现在得不出27-28年Capex下修的结论。但问题在于,前述悲观叙事在目前也看不到证伪的论据——明朗一些的28年Capex情况很可能需要等到明年一季报或者中报阶段,海外AI大厂看清楚次年的下游需求、反过来给出Capex指引。当前是AI巨头从消耗自有资金纷纷转为借钱投资的阶段,投资者没有等来TAM空间的上修,就很容易先去交易这个不可证伪的悲观预期。
AI投资视角已开始切换至中下游
在7.26周观点《如何把握后续的科技硬件修复机会》中,我们就提出“往明年去看,对中游、下游的关注度需要提升”。成长股定价的核心是斜率,增速预期的放缓会导致行情博弈性增强,而终局视角下产业链难以持续利润倒挂,上游品种需要基础设施化、为中下游释放利润空间。在AI上游叙事逆风强化的背景下,当前可视为AI中下游投资的起点。
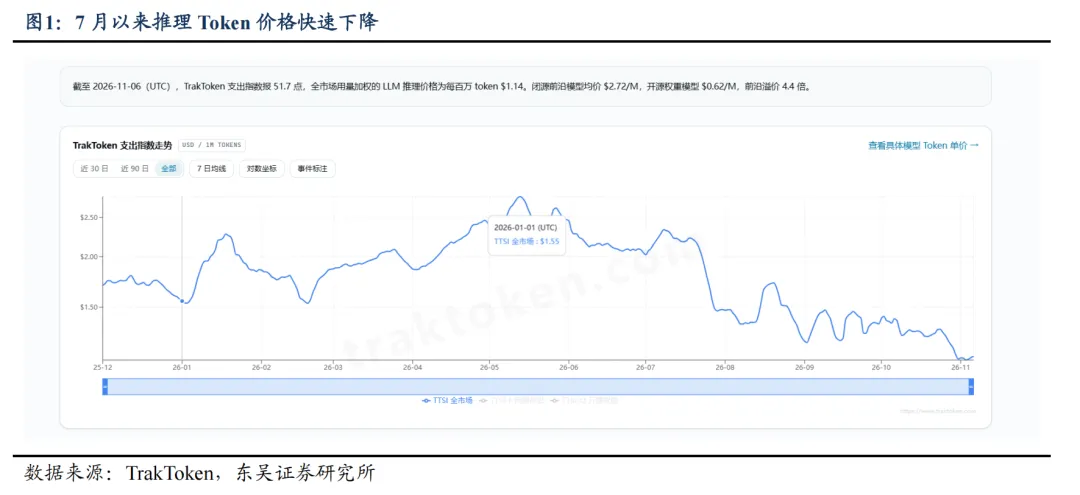
Q3开始我们持续跟踪到中下游的一些积极信号。首先是7月以来前沿模型厂面向客户的API售价出现非常明显的实质性调降,TrakToken 支出指数(TTSI,按市场真实用量加权计算每百万 token 的支出价格)从7月8日到11月6日已经腰斩,推理降本有利于下游应用层经济性改善。其次是随模型能力的进步,不同领域的下游应用层各自迎来一些重要进展:节奏最快的AI影视进入工业化工作流落地、已经跨过商业化临界点;AI4S方面“假设→预测→湿实验验证→数据回流”的自主科研流水线闭环加速打通;物理AI方面,Astra一代通用模型开始向物理世界扩展能力边界,产业端正在加力补齐真机数据等核心短板,瓶颈打通后有望看到物理AI的产业“奇点”…;端侧方面,Muse为代表的个人Agent快速出圈,智能代理向C端开始普及,后续随个人Agent渗透,端侧软硬件迎来协同升级机遇。和硬件的预期逆风“不可证伪”相似,AI中下游的发展前景目前也有“难以证伪”的属性,且相比上游基建链,应用类板块还具有筹码层面优势,值得加大重视。
具体方向可关注:1)AI影视、内容生成相关方向,供给爆发后IP和流量分发稀缺性提升,关注优质IP版权方(包括一些出版类公司)和渠道分发平台;2)AI4S,目前核心还是AI制药,关注湿实验配套环节(基因合成、重组蛋白、抗体表达等)、干湿一体化 AIDD 药物发现平台、AI 赋能药物发现 CRO等;3)物理AI,主要关注数据采集相关软硬件,其次是OpenAI、T链零部件以及国产机器人本体;4)端侧方面,市场对于“AI算力涨价挤出传统消电需求”的计价已相对充分,后续博弈点在于物理AI和消费级端侧新品带来的增量,关注SoC等环节的估值修复。
我们对率先释放风险的A股算力板块不悲观,逻辑层面国产链优于海外链
本轮行情中,A股算力硬件调整节奏早于海外,所以本周“蓝潮”交易触发SOX下行加速时,A股算力链的承接韧性显著好于美股,当然资本市场政策底的呵护更是功不可没。7月1日~11月3日,两创指数级别的调整幅度均已经在45%左右,对比过去比较有代表性的进攻性行情第一个大级别调整波段,如2021-2022年的茅指数(2021.2.18-2022.4.26调整幅度近43%)和新能源(2021.11.23-2022.4.6调整幅度约为44%),目前A股算力硬件的跌幅已经比较充分,美股硬件近期的下跌可能是A股算力品种中期维度“最后的情绪面利空”,再叠加稳市政策的加码约束了流动性压力引致的下行风险,部分核心龙头目前的估值可能会吸引一些中长久期资金的配置盘,我们认为A股硬件在这里大概率“跌不动”。
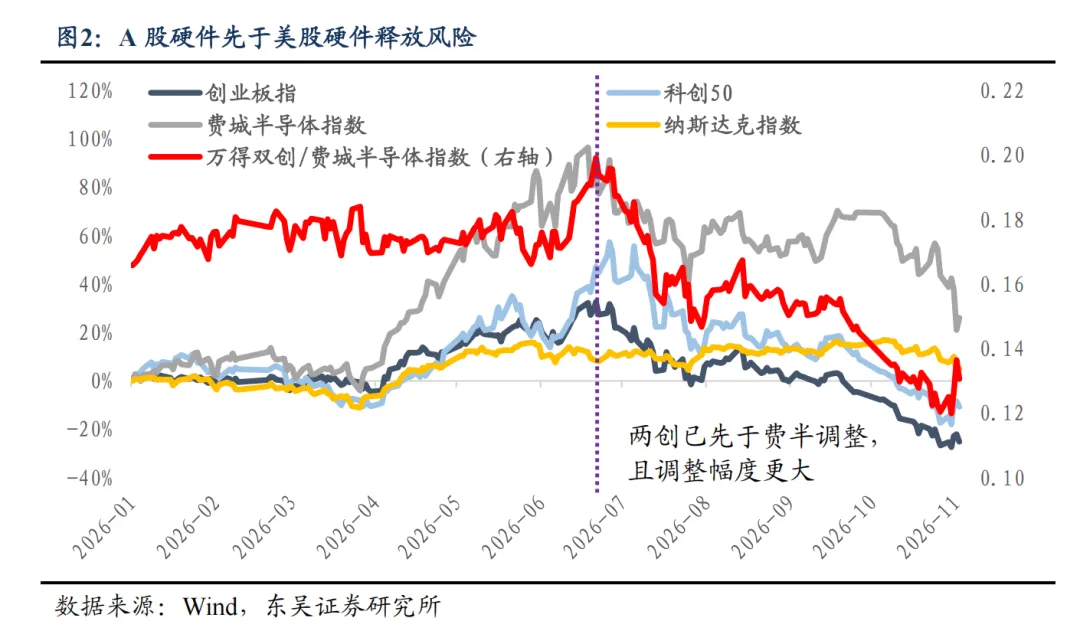
而算力国产链有相对独立的逻辑。产业趋势维度在于海外科技封锁之下,国内数据中心硬件的本土化率本就有提升诉求;而情绪面上,这里可能还有一层预期变化博弈,主要是针对“蓝潮”的潜在影响:从美国过去几届政府来看,针对科技硬件封锁政策,共和党容易出现交易化、个案谈判式处理,政策稳定性较民主党更低,共和党执政期间一度出现“收紧”与“放松”并行的局面。而民主党在拜登政府期间落实了参数化、体系化、联盟化的“小院高墙”,政策连续性更强。所以部分投资者预期新一届国会就任后可能出现一些政策倒逼国内芯片本土化加速。事实上分立政府格局下,国会推翻白宫否决权的门槛并不低,但目前中选刚刚结束,距离新国会履职还有2个月,资金的“蓝潮影响”博弈成为一种短中期很难证伪的叙事。
AI链之外的机会同样值得重视:关注低位且景气预期有改善的方向,以及现金流红利类价值资产
AI应用层顺应当前海内外AI投资视角的切换,但其中不少细分赛道还处于“0-1”或“1-10”阶段,成长属性强、依据远期预期空间定价,对应到行情表现可能涨速快、波动大,各子板块或呈现运行中枢向上的脉冲式轮动特征,并非各类属性资金都容易参与。一些长久期、低换手资金将提升对非AI链条的关注度。关注两类方向:第一类是估值、股价、筹码拥挤度筑底,而基本面预期企稳甚至改善的方向,如白酒等内需品种,以及军工等。对于内需,虽然当前逆周期政策的博弈门槛较高,然而一旦出现海外AI基建降速预期转为一致的情形、对应出口增速预期下修,则内需提振的必要性会增强;军工的逻辑则在于其自身产业节奏,除了军贸增长属性外,27年是建军百年,市场预期订单拐点或临近。第二类是盈利相对稳定的高股息、高自由现金流红利资产。
总结
随中选等不确定性落地,我们认为A股在指数层面将迎来量价温和回升的反弹。目前海外AI基建链叙事逆风较难证伪,超额抓手或更多在于AI中下游应用层“0-1”和“1-10”的成长性方向,以及AI链之外的“低位+预期改善”板块如内需、军工等。中长期维度现金流红利类价值资产或成为重要的绝对收益胜负手。同时我们对A股算力硬件板块并不悲观,相关环节已先于海外定价潜在利空、下行风险得到约束,在美国新国会就任前的“跛脚鸭”窗口,国产算力链相比海外算力链在产业逻辑层面更具优势。
风险提示:经济复苏节奏不及预期;地缘政治风险;美联储加息时间和幅度超预期;AI下游商业化进展低于预期;历史经验不代表未来。
(文章来源:东吴证券)