在国内消费市场,大众熟知李宁、阿迪达斯、安踏、迪卡侬、安德玛这些运动品牌,却很少注意到背后撑起千万级产能的鞋履制造巨头。广东龙行天下科技股份有限公司(简称 “龙行天下”)就是这样一家运动鞋履专业制造商。
目前,龙行天下正冲刺上交所主板IPO。招股书显示,以2025年营业收入计算,龙行天下在全球运动鞋履制造行业的整体销售规模位列第七位。
01
草根制鞋人深耕实业,三个人的28年
从股权结构看,这是一家典型的“兄弟创业”企业。龙树初、龙进初、陈同举三人为公司共同创始人,合计直接和间接持有公司71.58%的股份,控制92.48%的表决权。其中,龙树初与龙进初为兄弟关系。三人通过《一致行动协议》约定各方为一致行动人,共同为公司实际控制人。
龙树初现任公司董事长、总经理,龙进初任董事、副总经理。陈同举任公司董事、副总经理。
龙行天下的成长,是典型中国制造业草根创业故事,核心掌舵人龙树初,1969年生于湖南桃源,1992年,23岁的龙树初从中专学校毕业后,带着弟弟龙进初南下广东,进入中山一家鞋厂。龙树初出身湖南农家,年少辍学钻研模具手艺,在流水线上完成了对制鞋业最初的认知。兄弟二人一边打工糊口,一边沉淀技术、攒取创业本金。
1998年是转折点。深耕鞋业的陈同举与龙氏兄弟结缘,三人合伙在东莞开办模具厂,正式切入鞋履配套赛道。一套分工清晰的“铁三角”就此成型:龙氏兄弟驻守生产一线,吃透制鞋工序;陈同举主攻前端市场,对接品牌、拓展订单。2011年,团队从模具向上游延伸,落地成品鞋生产基地,正式进入运动鞋核心制造环节;2015年,龙行天下股份公司成立。
之后公司开启全球化布局,2016年落地越南生产基地,后续继续筹建印尼基地,构建跨国产能网络,同时投入自动化、数字化改造,跳出传统劳动密集型工厂模式,自研制鞋自动化设备,解决制鞋柔性生产难题,持续提升智能制造水平。
02
给李宁、阿迪达斯制造运动鞋,客户集中度较高
招股书对龙行天下的定位是“运动鞋履专业制造商”,主要采用OEM模式,同时承接部分ODM设计制造业务。
从业务结构来看,公司核心产品为运动鞋,同时覆盖模具、鞋底、鞋材配件等上游产业链产品,形成一体化制造体系。运动鞋又细分跑鞋、专业运动鞋、户外鞋、休闲鞋等品类,其中跑鞋是第一大收入来源。招股书数据显示,2025年运动鞋收入占主营业务收入约91.05%,跑鞋收入20.76亿元,占主营业务收入35.67%,是公司最重要单品。
值得注意的是,2023年至2025年,龙行天下跑鞋出厂价在逐渐下滑,从105.41元/双降至93.38元/双;成本有所下降,由2023年的85.88元/双,降至2025年的77.42元/双;毛利率则从2023年的18.53%降至2024年的17.01%,2025年回升至17.09%。
龙行天下在招股书中称,2024年,公司跑鞋毛利率较2023年减少1.52个百分点,主要系单价相对较低的跑鞋销量增加,导致单位价格下降7.50%。2025年,跑鞋毛利率较2024年增加0.08个百分点。
按照2025年跑鞋单位价格93.38元、毛利率17.09%进行计算,龙行天下生产跑鞋的毛利约15.96元/双。
户外鞋的毛利率则相对较高。招股书显示,2023年至2025年,龙行天下户外鞋的毛利率分别为25.03%、21.68%、25.32%。其中,2025年户外鞋的出厂价为144.18元/双,成本为107.68元/双,户外鞋的毛利约为36.5元/双。
龙行天下称,2025年公司户外鞋毛利率较2024年增加3.63个百分点,主要系产品结构变化所致,单位价格下降14.31%;公司前期开发的新型体进入产能爬坡阶段,单位成本下降18.29%,单位成本下降幅度大于单位价格下降幅度。
整体来看,2023年至2025年,龙行天下运动鞋产品的毛利率分别为17.64%、16.77%、17.89%。
目前全球知名的运动鞋履品牌主要使用品牌运营与制造相分离的模式,品牌运营商通常掌握品牌、渠道及终端定价权,并指定公司大部分原材料采购的供应商和采购价格,导致公司在采购、销售方面议价能力和毛利空间受限。
此外,由于头部运动品牌影响力较大,全球运动鞋品牌市场份额高度集中于少数头部品牌商,受下游品牌竞争格局影响,龙行天下的客户集中度较高。
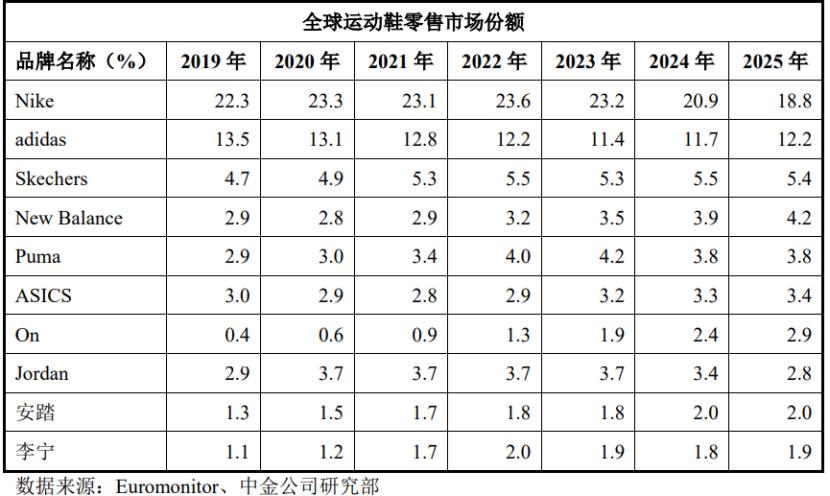
欧睿数据显示,2025年Nike、adidas在全球运动鞋零售市场的市占率分别为18.8%、12.2%,位居前两名,国内运动鞋品牌安踏、李宁也进入前十。
龙行天下的前五大客户包括李宁、adidas、Under Armour、Decathlon、安踏等全球知名运动品牌商。报告期内,公司前五名客户销售额占营业收入的比例分别为86.74%、88.86%、86.25%和88.33%,公司客户集中度较高。
不过,尽管服务的客户大多是全球知名运动品牌,龙行天下与行业头部企业的经营规模仍有明显差距。例如A股上市鞋服公司华利集团2025年收入达到249.8亿元,是龙行天下的4.28倍。
龙行天下援引弗若斯特沙利文的行业研究数据称,以营业收入的口径计,2025年公司以1.78%的市场份额,位列全球运动鞋制造行业第七。
相比全球排名,龙行天下更强调其境内制造优势。
招股书列出了一份同行业企业境内产能和收入比较表。按照该表,2025年龙行天下境内产能布局规模达到3195.72万双,高于裕元集团的2269.8万双、华利集团的309.46万双。境内收入方面,龙行天下为34.66亿元,仅次于裕元集团的54.39亿元,位列行业第二。
近年来,裕元集团、华利集团等同行业头部代工企业均已在海外布局大量产能。
例如华利集团2025年境外产能占比高达98.75%,主要集中在越南,并持续扩张印尼产能;裕元集团同样如此,2025年鞋履出货量中,印尼、越南分别占比54%、32%;另一家头部代工厂丰泰企业的生产基地则遍布越南、印度、印尼等地,其中越南达到43%。
相比之下,龙行天下2025年境内运动鞋产量占比仍达到67.41%,国内依然是其主要生产基地。
值得注意的是,报告期各期末,龙行天下的应收账款账面价值分别约7.52亿元、11.9亿元、12.53亿元、12.66亿元,呈逐年上升趋势,占流动资产比例也从36.77%提升至45.45%,存在应收账款风险。
03
增收之后,增利没有跟上
全球鞋履行业市场规模巨大。据弗若斯特沙利文数据,2025年全球运动鞋制造行业市场规模为460亿美元,预计到2030年行业规模有望超过600亿美元。
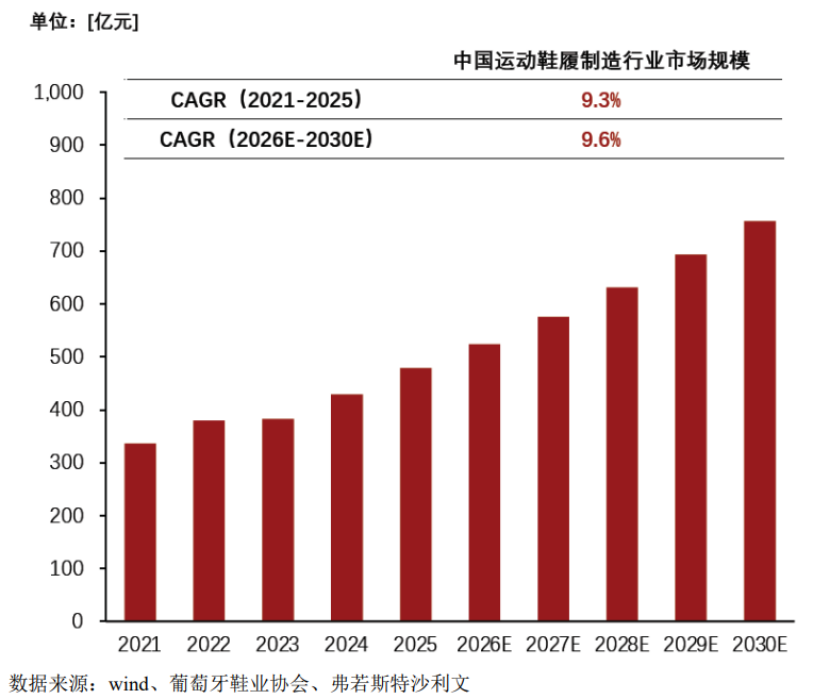
受益于我国体育政策支持、居民运动健身需求的释放、国潮运动鞋品牌崛起,以及线上零售渠道快速扩容等影响,近年来中国运动鞋制造行业市场规模也持续增长,由2021年的336亿元增长至2025年的478亿元,预计2030年行业规模有望超过700亿元。
在运动鞋制造行业市场规模整体扩大的背景下,近两年龙行天下的营收呈增长趋势,但净利润存在波动。
2023年、2024年、2025年,龙行天下的营业收入分别约42.11亿元、55.88亿元、58.34亿元,对应的净利润分别约2.12亿元、2.81亿元、2.64亿元。
2026年1-9月,公司营业收入同比增长3.58%;净利润同比增长27.8%。公司预计2026年实现营业收入较2025年增长1.13%至4.56%,归属于母公司所有者的净利润同比增长10.68%至22.33%。
运动鞋履行业具有产品迭代速度快、消费者需求不断变化的特点,公司经营受市场需求、行业竞争及原材料价格变化等多重因素影响。
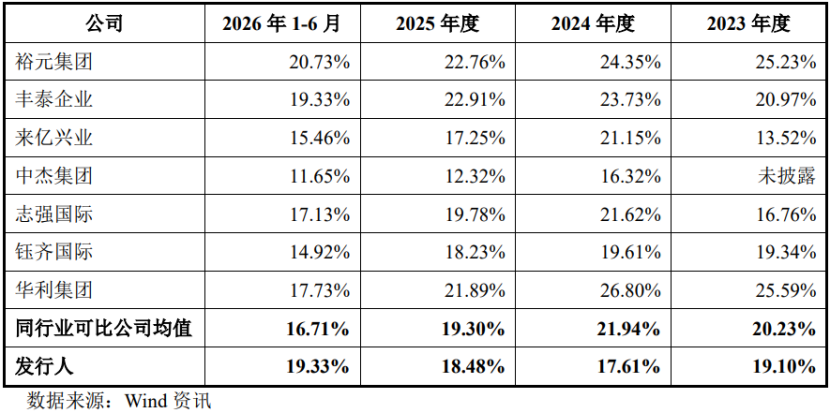
报告期内,龙行天下的毛利率分别为19.1%、17.61%、18.48%、19.33%,存在一定波动。
其中,2023年至2025年,龙行天下的毛利率低于裕元集团、丰泰企业和华利集团,高于中杰集团,与来亿兴业、志强国际和钰齐国际较为接近。公司称主要系生产基地布局、生产规模及产品结构差异等原因所致。
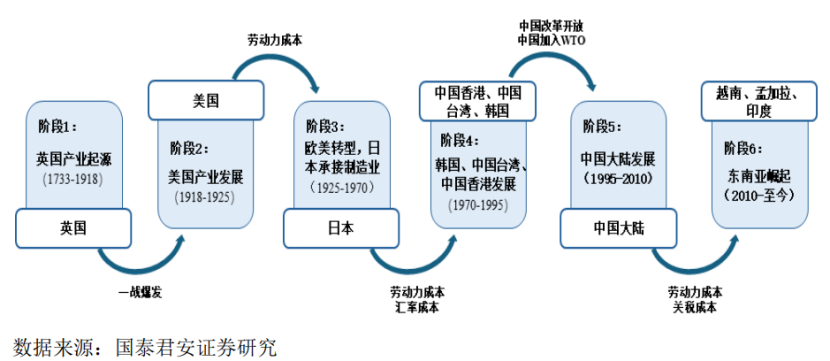
运动鞋履制造属于劳动密集型产业,受国际贸易与产业链分工影响,全球产能不断向劳动力资源丰富的国家和地区转移。
运动鞋履制造业经历了从英国到美国,再到日本、韩国、中国台湾、中国大陆的过程。2010年至今,制鞋业呈现向越南、印尼、印度等国家转移的趋势。
龙行天下的主要生产基地位于中国境内、越南、印尼。相较同行业可比公司,公司发展年限较短,资产规模相对较小。
受益于较高的自动化水平,龙行天下2025年销量5175万双,收入规模超58亿元,是全球鞋履制造行业上市公司产销量前5名企业之一。
龙行天下在上市前存在分红行为。招股书显示,2024年及2026年上半年,公司的现金分红金额分别为2000万元、4499.57万元。
本次IPO,龙行天下拟募集资金约11亿元,用于印尼二厂一期自动化生产基地新建项目、湖南站峰运动鞋底自动化生产线项目、钟祥龙行天下自动化升级改造项目、越南玉乐鞋底自动化生产基地新建项目、东莞站成鞋业迁改扩建及自动化升级项目、补充流动资金。
(文章来源:新财富杂志)