最近化工圈有个有意思的现象:大家都盯着库存做判断,可同样是“去库”,各品种的价格走势却明显分化。
期货日报记者观察到,本周化工品库存信号明显分化:纯碱持续累库,玻璃小幅去库;甲醇、乙二醇从去库转为累库;PP、PE同步去库,价格率先走强。PVC则成为“反常样本”,一周去库7万吨,是当前化工品中去库最快的品种,行业开工率已压至61.5%,但价格涨幅明显滞后,仅为PP的四五成。
不少贸易商、工厂的朋友都在问:库存明明一直在降,PVC价格为什么涨不起来?
单看社会库存,容易被“骗”
国投期货化工首席分析师庞春艳对化工板块库存进行了全面梳理:盐化工领域,PVC去库力度突出,玻璃呈缓慢去库态势;纯碱前期为小幅去库,远兴产能释放后去库节奏放缓,烧碱厂库持续处于高位震荡状态。煤化工领域,甲醇厂库在国庆假期期间有所累积,10月下旬开始回落,受港口进口到港量偏低、下游需求不足影响,整体库存呈低位波动;尿素厂库仍在持续累积。石化板块受中东地缘因素影响,多数品种库存偏低,其中PTA率先进入累库通道。
据相关统计,当前PVC社会库存约57万吨,低于近5年均值78万吨。但若将仓单纳入统计,合计库存约114万吨,仅处于同期中等水平。庞春艳解释,不少人容易陷入认知误区:只关注社会库存去化,却忽视了盘面背后的仓单压力。
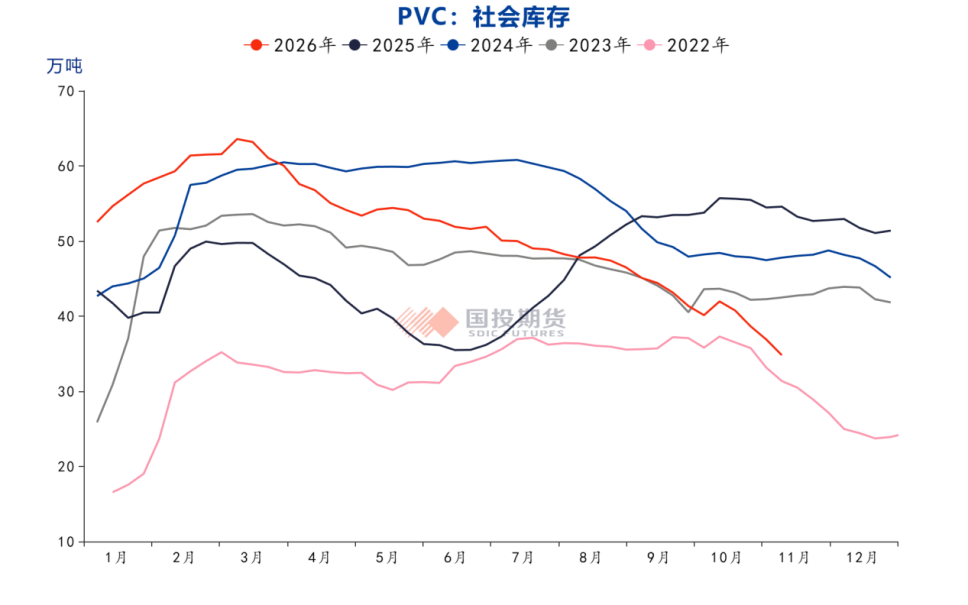
“PP这一轮价格走强,由成本、需求双向拉动,叠加库存低位、现货流通货源偏少,价格弹性显著放大。PVC虽然也在去库,但这次去库是工厂主动压低产量换来的,并非下游需求火爆、实打实消化货物所致。”庞春艳说。
同样是去库,成色大有不同
CommoPlast创始人阙云云表示,PVC减产,是利润持续被压缩,企业主动降低生产负荷;PP减产,则是上游货源紧张导致的被动减产。
需求端同样分化显著。PP下游以包装类消耗品为主,需求偏刚性、稳定,正处于订单旺季;PVC则深度绑定地产,下游为管材、型材,恰逢冬季淡季,叠加印度受排灯节影响,暂无明确需求增量。
在阙云云看来,PP的去库,是减产叠加终端刚需持续拿货。PVC的去库,主要靠减产压供给。PVC此前长期处于历史高库存区间,近期才加速去库。PP库存长期平稳,强基差能维持很久,PVC很难复制。
厦门国贸化工业务主管张威表示,两者的核心差异在于绝对库存水平。“PP、PE去库后现货趋紧,价格敏感度高;PVC尽管去库,但绝对库存仍处于高位,现货并不缺,价格弹性受压制。”张威说。
“截至10月末,PVC华东、华南大样本库存已降至97万吨。”张威表示,按行业经验,该水平已接近“弹性库存”区间,若11月、12月延续去库节奏,价格有望打开上行空间,但需警惕2027年1月下旬至春节前后的季节性累库压力。
PVC价格存在“天花板”
阙云云提醒,PVC此轮反弹已基本兑现“工厂从深度亏损回归盈亏平衡”的修复空间,若要进一步上行,需新的强驱动支撑。即便PVC仍存去库预期,但价格上行压力不小。需求淡季、国外圣诞节及新年假期,加之国内春节长假临近,均会限制价格涨幅。
中基石化PVC研究负责人夏金云认为,PVC以内盘定价为主,又高度依赖出口,这一属性决定了其价格“天花板”。一旦价格反弹至工厂盈利水平,产能弹性便会迅速释放,去库进程将立刻放缓,甚至转入累库。从工艺来看,PVC以电石法为主,乙烯法仅占三成,成本支撑远弱于PP、PE。需求偏弱、成本支撑有限、供应可随时复产,这三重因素共同压制行情,使其难以走远。
“就算11月PVC预期继续去库10万吨以上,大概率只能小幅抬升价格重心,很难走出顺畅的大涨行情。”夏金云表示,想真正打开上涨通道,要么实现实质性产能出清,要么库存实实在在降至历史中下区间——这两个条件,目前都还不具备。
一德期货分析师张丽提醒,2027年PVC供应恢复存在不确定性。若开工率维持低位、去库延续,或打开价格上行空间。但远月合约升水达150元/吨以上,待亏损修复后电石法存在提负荷预期,叠加国内去产能进度偏慢、需求负增长,明年或将再度累库,这也是盘面滞涨的原因。
“对产业从业者而言,库存是最真实的信号,但千万不要把‘去库’直接等同于‘要涨价’。”阙云云表示,同样是去库,成色大有不同。
(文章来源:期货日报)