9月的资本市场虽有震荡,但私募资管机构的产品发行节奏却明显加快。
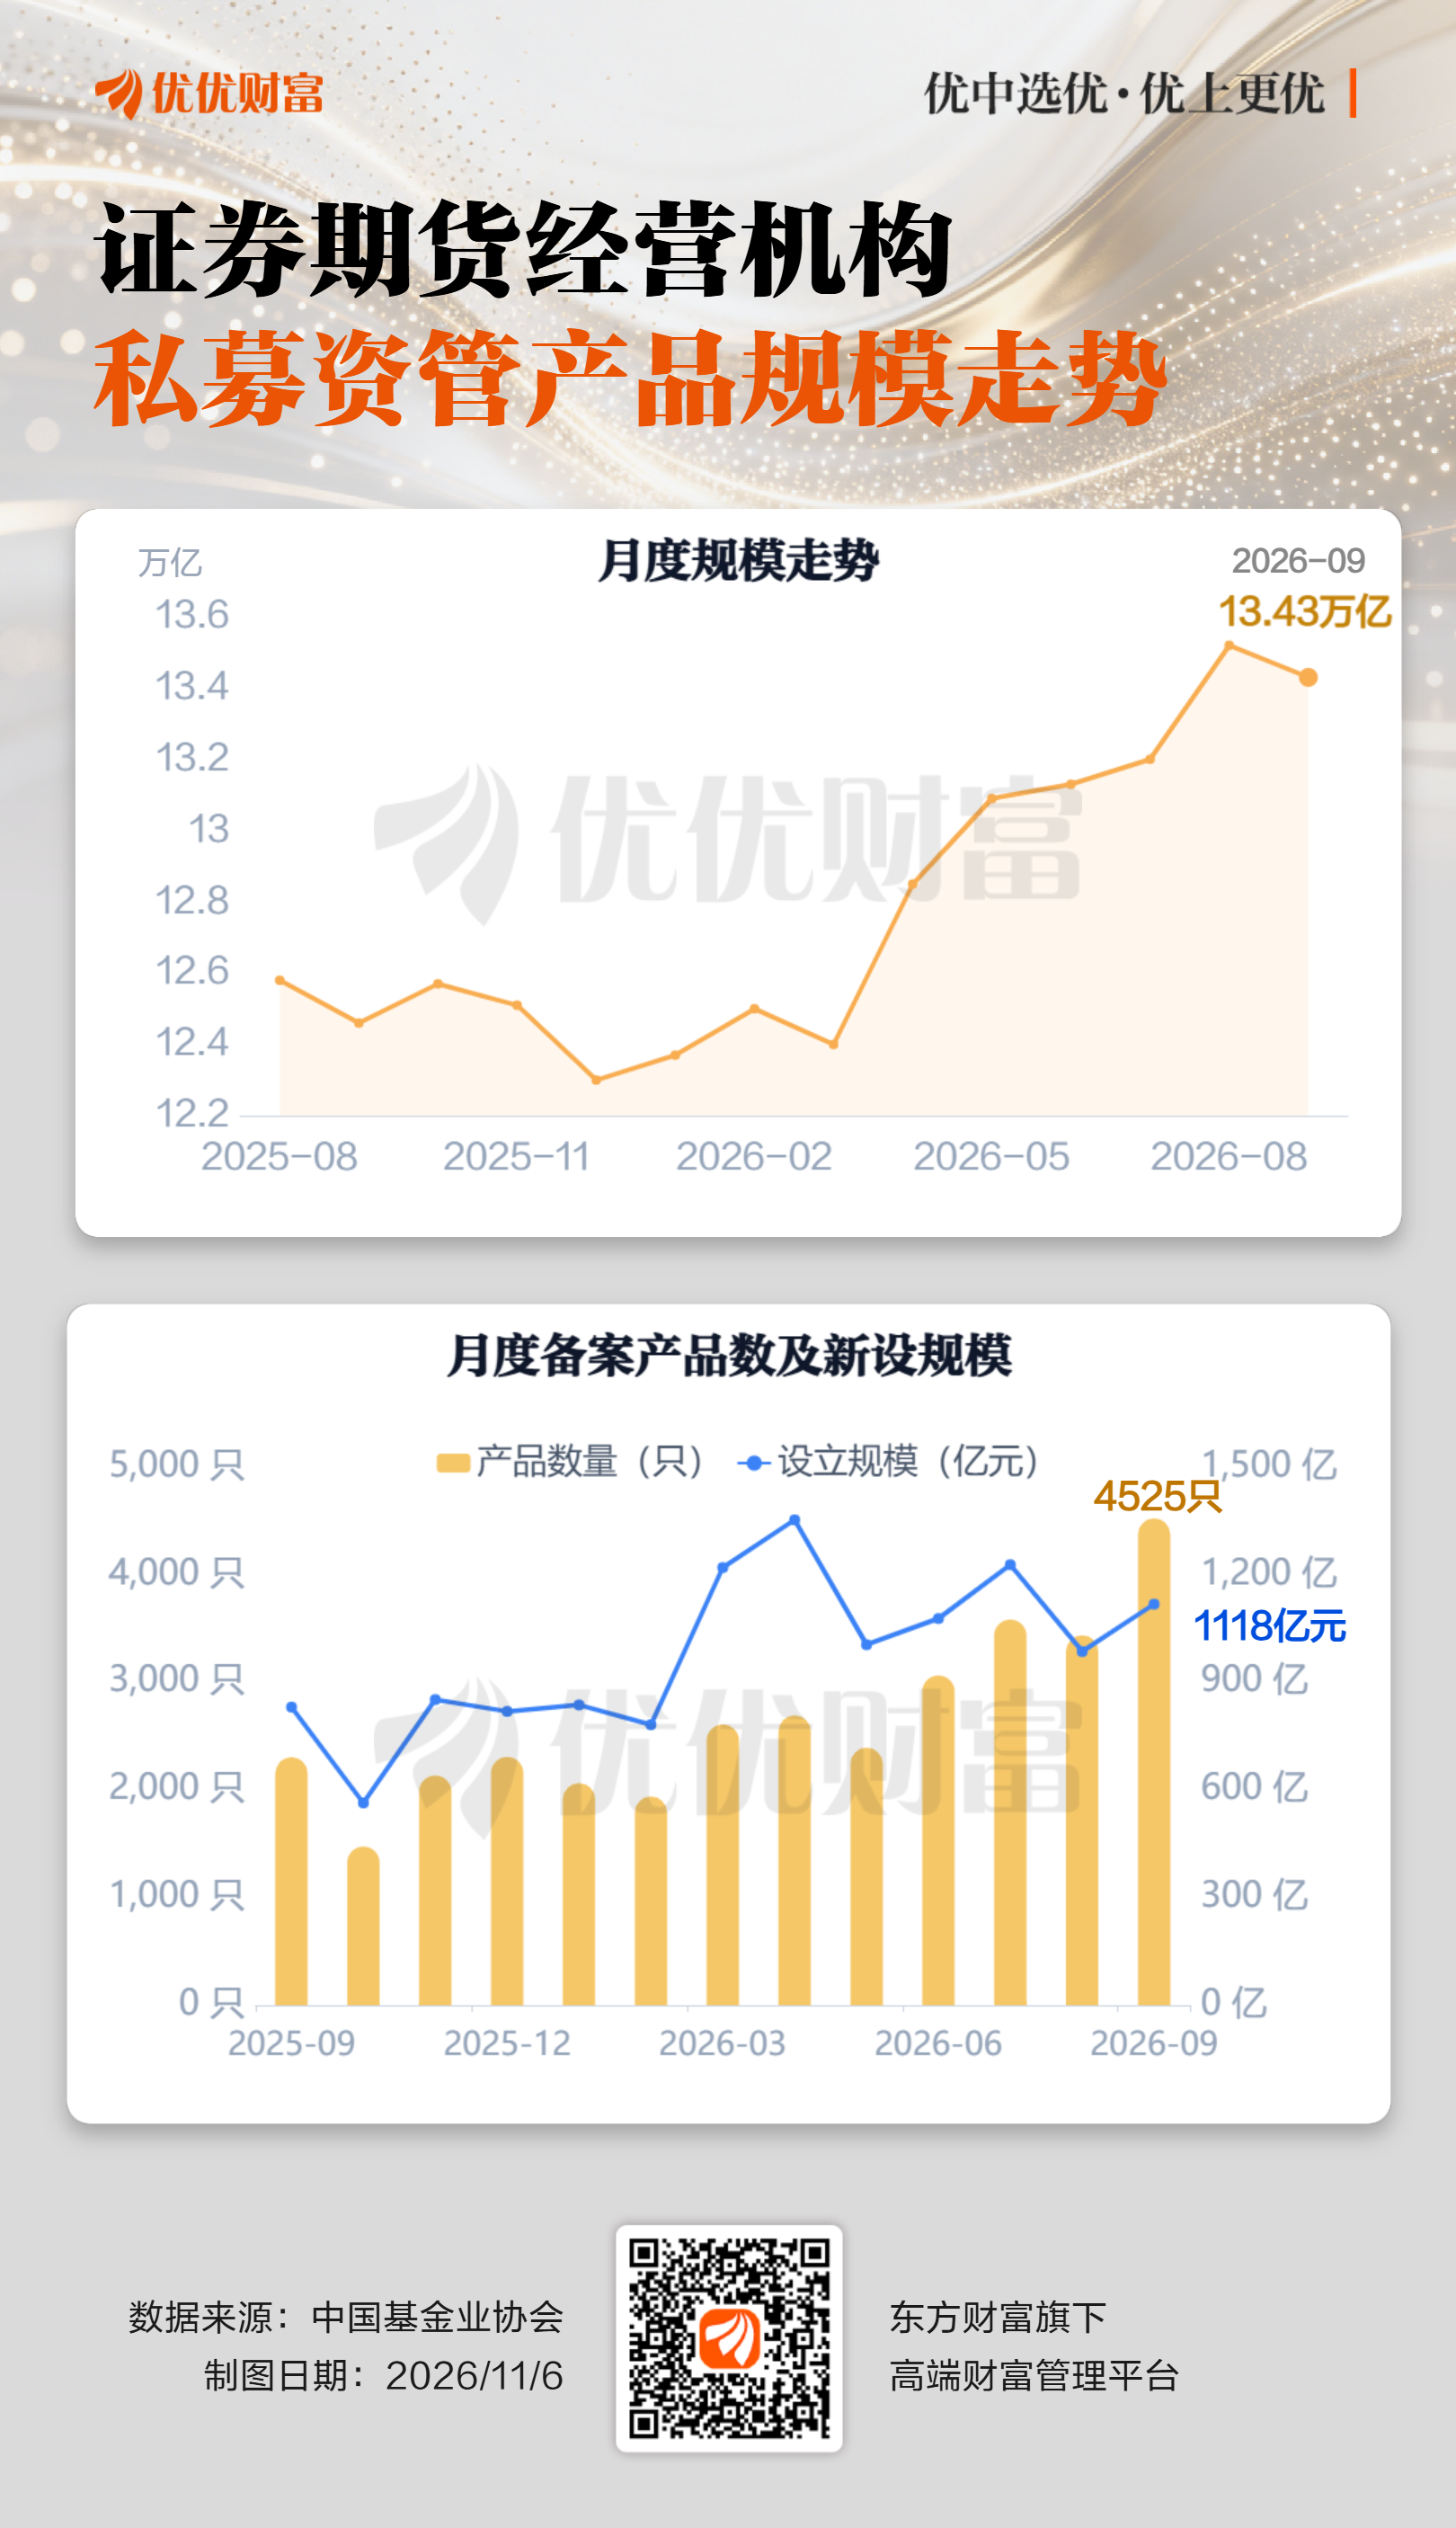
据中基协最新数据,截至9月底,证券期货经营机构的私募资管存续总规模为13.43万亿元,相比8月底微降了0.67%。
不过,存量规模的短暂回落并未影响机构的备案热情。9月单月,证券期货经营机构共备案私募资管产品4525只,环比增长31.62%。
存量微降与新增备案放量并存,这或意味着行情波动下,机构正通过密集推新来承接市场的资金配置需求。
存量微降与增量爆发:单月备案数量创年内新高
总体来看,9月份的私募资管市场呈现出“存量收缩、增量狂飙”的背离走势。
在存量端,截至2026年9月底,证券期货经营机构私募资管产品存续规模合计13.43万亿元(不含社保基金、基本养老金、企业年金),相较于8月底的13.52万亿元减少了904.34亿元,环比下降0.67%。
然而,在增量备案端,市场却展现出极强的扩张态势。
9月份,证券期货经营机构共备案私募资管产品4525只,设立规模1118.19亿元。从增速上看,数量环比大增31.62%,同比激增96.31%;设立规模环比增长13.42%,同比增长34.48%。
不过,在单只产品募集规模上有所下滑,9月集合资管计划平均单只设立规模约0.25亿元,环比下降19.35%;单一资管计划平均单只设立规模约0.23亿元,与8月基本持平。这或意味着备案数量的激增更多是由中小规模产品密集发行所带动。
马太效应明显:券商系全面领跑
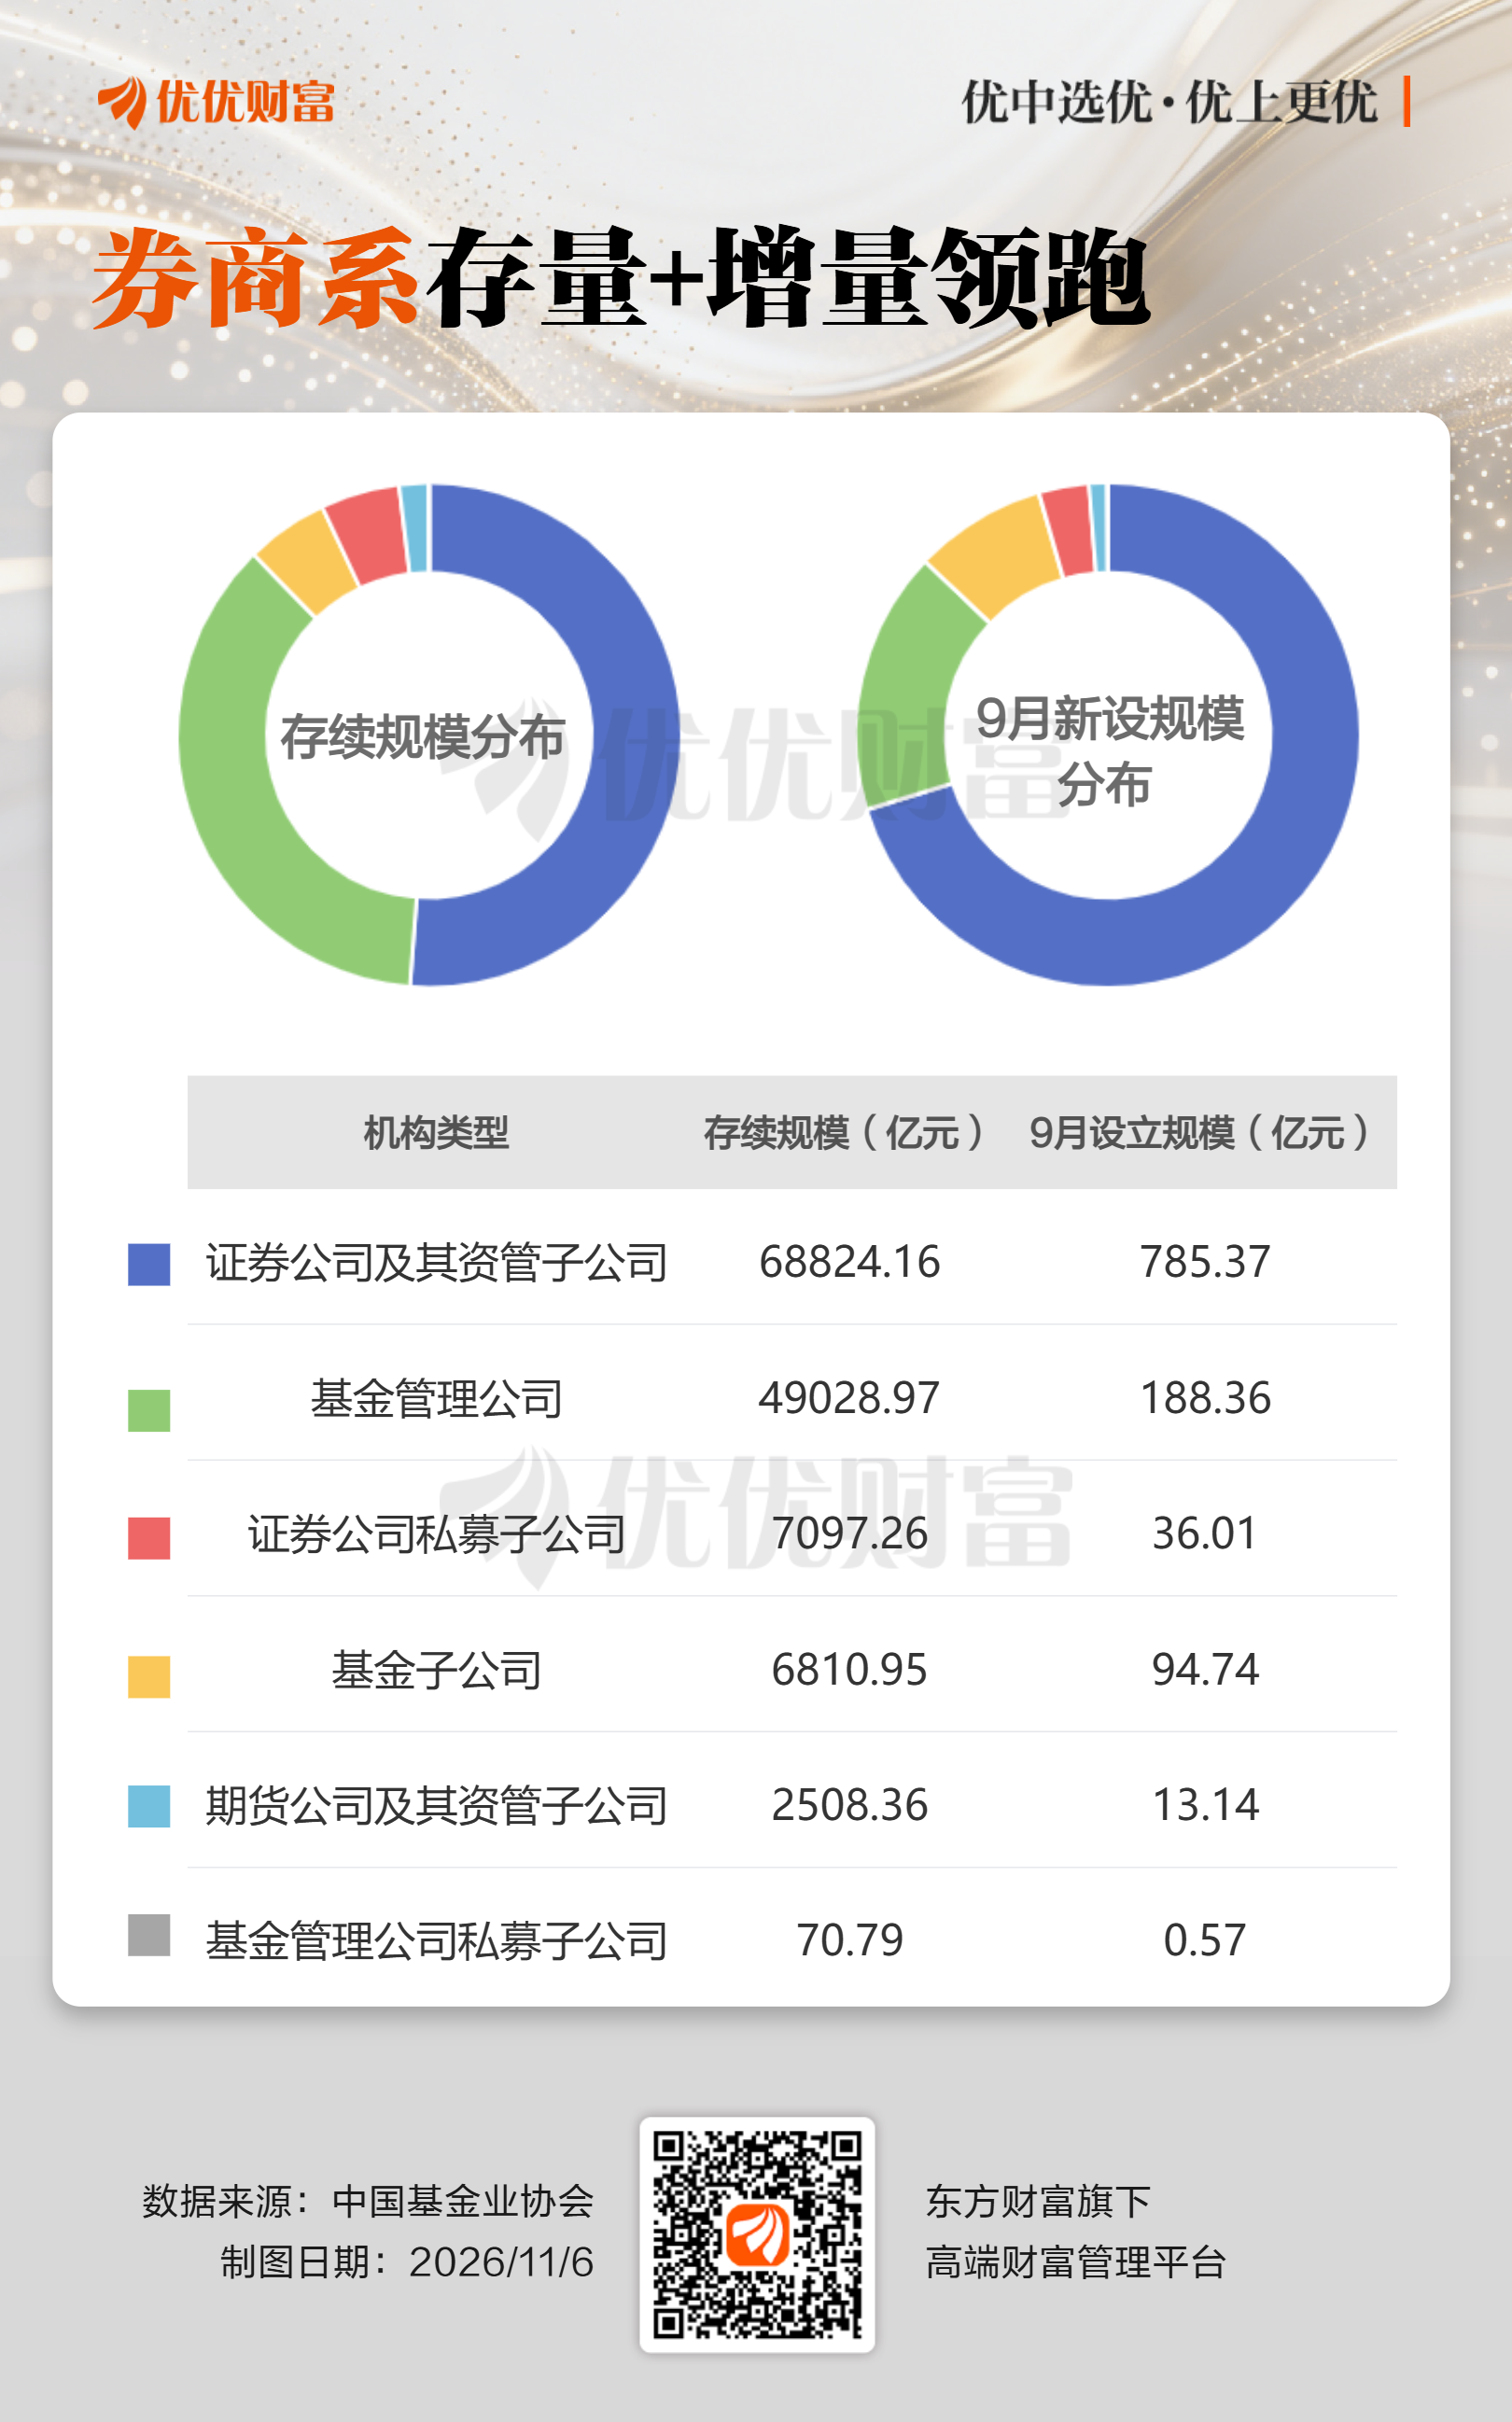
在私募资管市场的机构版图中,券商及资管子公司处于主力军地位,且在增量与存量两端均占据主导。
从存量规模来看,证券公司及其资管子公司旗下的私募资管存续规模高达6.88万亿元,规模占比51.23%,稳居第一;基金管理公司以4.90万亿元紧随其后,占比36.50%。这两大主体合计贡献了87.73%的存续规模,构成了私募资管的绝对基本盘。
而从9月的增量端来看,券商系的统治力还在进一步加强。
9月证券公司及其资管子公司共备案3289只产品,占当月备案总量的72.69%;设立规模785.37亿元,规模占比高达70.24%,且设立规模较上月增超110亿元,增幅超16%。
在规模分布上,同类机构内部的“马太效应”十分明显。
截至9月底,证券公司及其资管子公司平均管理规模为716.92亿元,但中位数仅为283.42亿元。同样,基金管理公司平均管理规模为363.18亿元,中位数为104.27亿元。平均数远超中位数,充分说明头部机构吸纳了市场绝大部分的资金,而中小机构的管理体量相对有限。
固收类存量+增量领跑
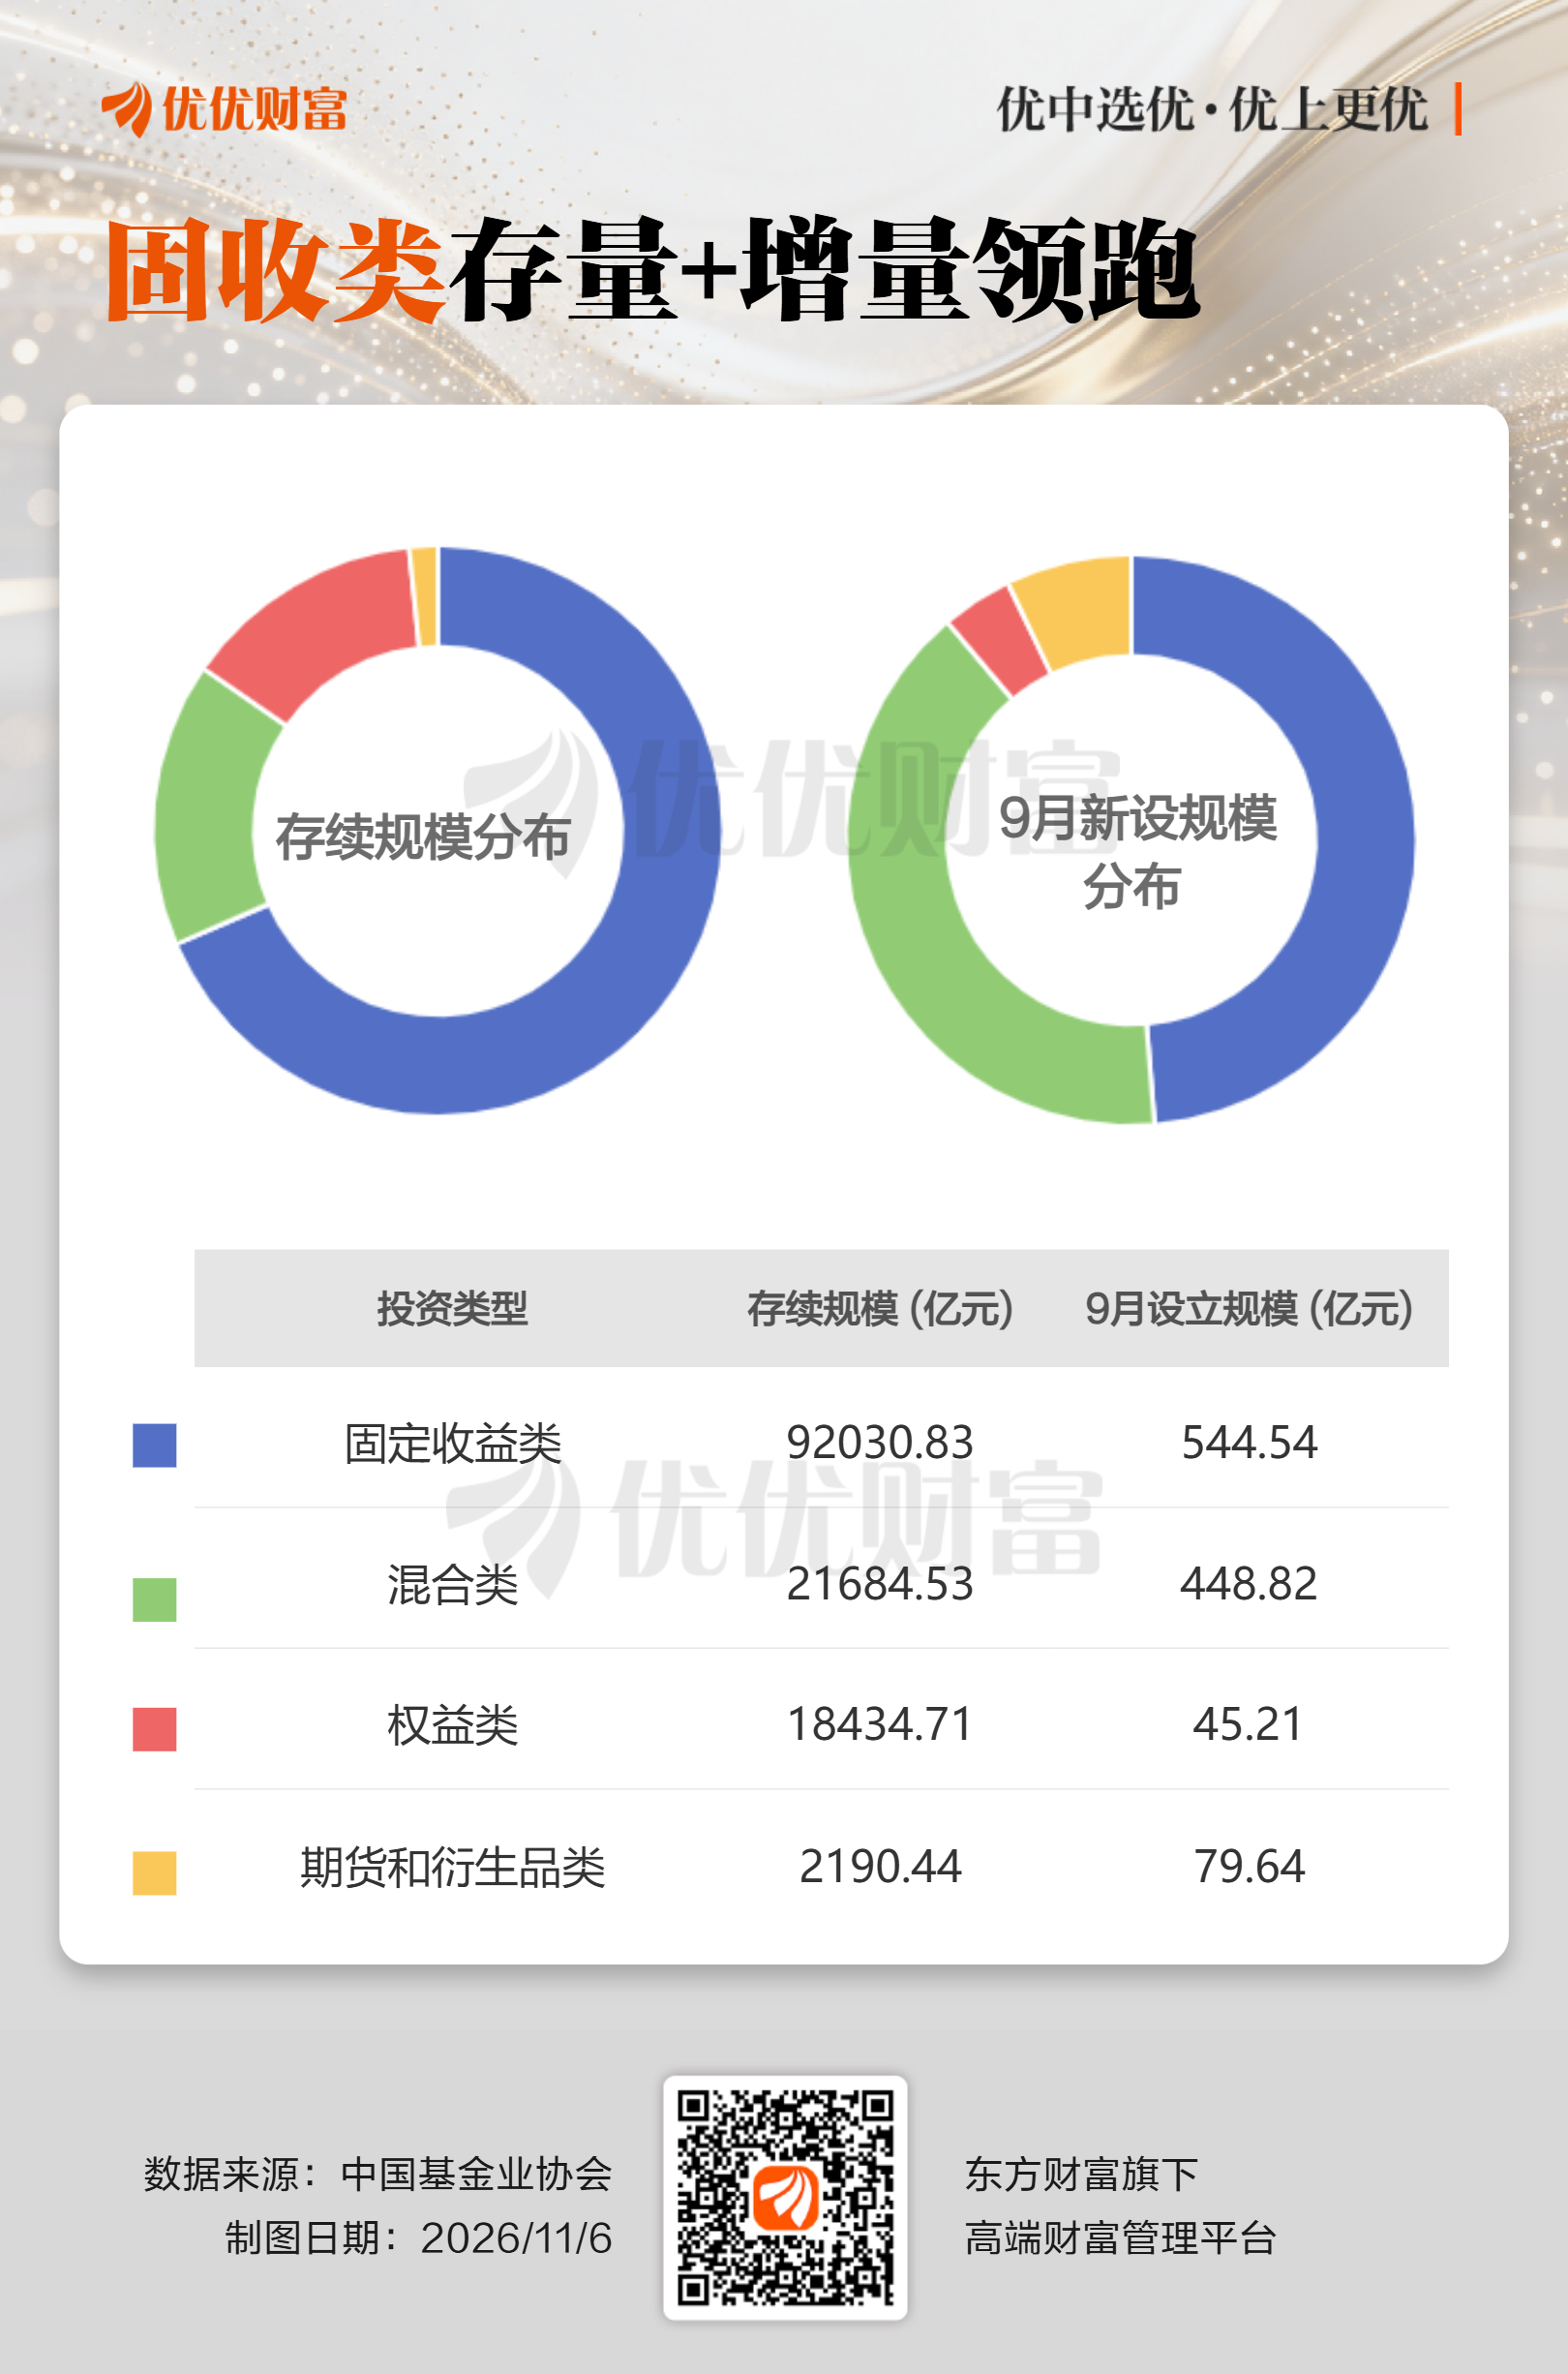
从投资类型和底层资产配置来看,私募资管市场的资金偏好呈现出清晰的“稳健主导”特征。
在9月的新增备案中,固定收益类产品设立规模达544.54亿元,规模占比48.70%,领跑全场;混合类产品设立规模为448.82亿元,占比40.14%。这两类产品拿走了近九成的新增资金,而期货和衍生品类(79.64亿元)与权益类(45.21亿元)新增规模相对较小。
拉长周期看存量数据,这一特征更为明显。
截至9月底,固定收益类产品以92030.83亿元的体量,占据了高达68.51%的绝对大头,接近七成;混合类、权益类、期货和衍生品类存续规模分别为21684.53亿元、18434.71亿元、2190.44亿元。
事实上,资管新规打破刚兑后,资金对确定性的追逐便从未停止,机构资金尤甚。这也使得公募与私募资管双双走向“固收主导”。而在9月的震荡行情下,这种对稳健的偏好被进一步放大。
数据来源:中国基金业协会
风险提示:本资料所含信息主要来源于公开资料,内容仅供参考,不作为投资决策的依据。资料中涉及的具体证券仅作为展示列举,不构成投资建议。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
(文章来源:优优财富)