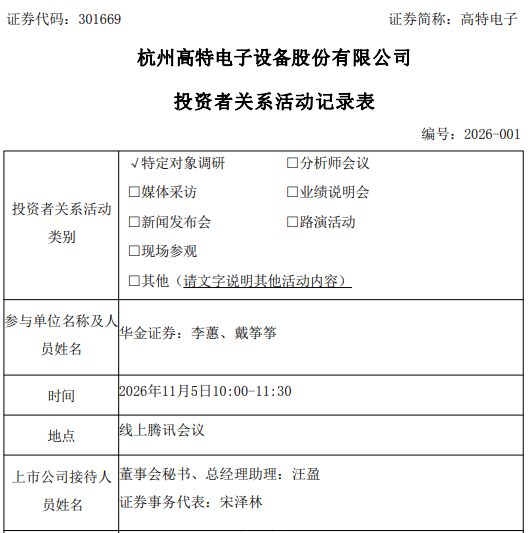
11月5日,杭州高特电子设备股份有限公司(301669.SZ,简称“高特电子”)披露投资者关系活动记录表,公司于当日接待华金证券调研,董事会秘书、总经理助理汪盈等就前三季度业绩下滑原因、业务结构等问题作出回应。
三季报显示,2026年前三季度公司实现营业收入8.09亿元,同比下降9.46%;归属于上市公司股东的净利润4396.63万元,同比下降51.98%。其中第三季度单季实现营业收入3.29亿元,同比下降14.70%;归属于上市公司股东的净利润404.51万元,同比下降89.92%。
对于前三季度业绩变动,高特电子解释称主要有三方面原因:一是受国内市场碳酸锂价格上涨影响,部分储能项目建设暂时性延后,致使公司出货延缓,订单和交付量相应下降;二是上游电子元器件等原材料普遍大幅涨价,导致公司BMS模块产品毛利下降;三是各项费用同比增加,包括募投项目转固新增厂房折旧费用和摊销费用、上市相关中介及发行费用、职工薪酬增加等。
调研记录显示,公司前三季度产品收入构成中,储能BMS相关产品占比在90%以上,其余为一体化集控单元及数据服务和后备电源、动力电池BMS等产品及服务,产品收入结构较去年没有明显变化。
关于公司海外业务拓展情况,高特电子表示,公司紧抓海外市场的发展机遇期,采取“海外本地化合作+开放生态平台”的战略,持续加大海外市场业务开拓力度,同时通过参加全球各大重要展会、搭建海外服务团队等方式,不断提升品牌知名度和影响力。
对于公司未来重点工作部署,高特电子称,未来公司将继续筑牢主业根基,持续推进产品技术的优化与创新;在稳固储能BMS产品领域竞争优势的同时,大力推进数据服务业务;加大海外业务的拓展力度,积极提升品牌知名度;顺应工商业储能快速发展的浪潮,继续全力将公司研发的ETANK工商业储能柜推向市场;进一步突破产能瓶颈,提升产品智能制造水平。
公开资料显示,高特电子公司成立于1998年,是一家以技术创新为驱动、专业致力于电池检测及电池管理系统等产品研发和制造的国家级高新技术企业,业务覆盖储能用电池管理系统及储能一体化集控管理、储能数据挖掘与赋能等相关领域与服务。
二级市场方面,截至发稿,高特电子报21.88元/股,上涨5.09%,总市值约105.02亿元。
(文章来源:深圳商报·读创)