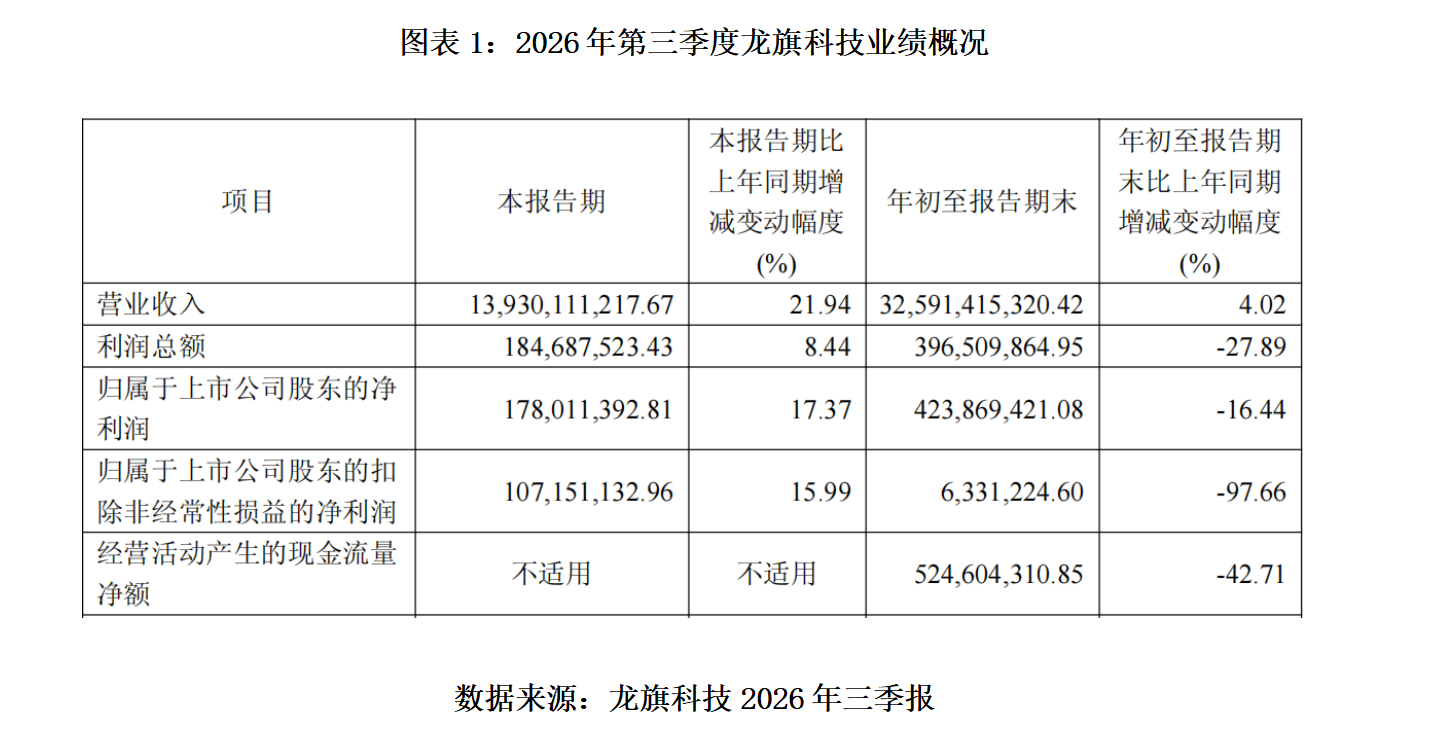
近日,龙旗科技(603341.SH/09611.HK)披露2026年第三季度报告。前三季度公司实现营业收入325.91亿元,同比增长4.02%;实现归母净利润4.24亿元,同比下降16.44%;实现扣非后归母净利润633.12万元,同比下降97.66%。第三季度,龙旗科技实现营收139.30亿元,同比增长21.94%;实现归母净利润1.78亿元,同比增长17.37%;实现扣非后归母净利润1.07亿元,同比增长15.99%。
单季数据的改善与前三季度整体的利润下滑,构成龙旗科技三季报最需要拆解的矛盾:收入端在行业结构性分化中逐季加速,但利润端的含金量高度依赖非经常性损益,新业务的投入正在系统性地重塑成本结构。
11月2日,时代商业研究院就公司ODM基本盘情况、新业务的利润可见度、AIDC布局、产能出海等相关问题向龙旗科技发函并致电问询。截至发稿,龙旗科技方面暂未回复。
一、财务端:营收增长验证景气,经营现金流背离需持续跟踪
收入端,龙旗科技第三季度的景气验证是清晰的。前三季度公司实现营收325.91亿元、同比增长4.02%;单季增速为21.94%,环比增速为25.52%,收入节奏逐季抬升。
分业务看,龙旗科技的手机业务在第三季度实现收入86.35亿元,同比增长12.40%、环比增长约为20%;平板电脑单季收入18.73亿元,同比增长71.82%、环比增长27.16%;AIoT产品单季收入32.21亿元,同比增长41.14%、环比增长47.62%,三大品类在第三季度同时提速。
利润端,龙旗科技第三季度实现扣非后净利润1.07亿元,同比增长15.99%、较上一季度环比增长113.27%,指向公司单季盈利明显修复。公司前三季度扣非后净利润为633万元,同比下降97.66%,在扣除政府补助与金融资产公允价值变动及处置收益之后,龙旗科技的主营业务在前三季度几乎处于盈亏平衡线附近。
费用端,龙旗科技前三季度研发费用为22.63亿元,同比增长16.01%,研发费用率从6.23%小幅增长至6.94%。财务费用从上年同期的-3403万元转为1.64亿元,公司明确归因于美元汇率波动的不利影响;但另一方面,截至第三季度末,龙旗科技有息负债由44.38亿元增至73.69亿元,短期借款由31.97亿元增至47.46亿元。
从现金流与营运质量来看,龙旗科技前三季度的经营活动现金流净额为5.25亿元,同比下降42.71%,公司归因于受限货币资金收回较去年同期减少。分季度看,龙旗科技第一至第三季度的经营活动现金流净额为2.20亿元、-0.34亿元和3.39亿元,第三季度有所改善。拆解来看,公司应收账款从年初的98.56亿元增至第三季度末的129.02亿元,存货从19.22亿元增至49.47亿元。应收账款和存货的扩张中,既有第三季度营收放量带来的增长,也有原材料涨价与供应短缺预期下的主动备货,以及新业务爬坡阶段的前置投入。
龙旗科技第三季度的收入景气是明确的,但前三季度扣非后净利润的绝对规模表明,研发投入前置叠加财务费用上升,对冲了毛利增量。利润质量的修复不能仅靠收入继续放大,而需要等待新业务跨过覆盖固定费用的规模阈值,同时观察经营现金流能否随回款和存货周转的改善而重新向上收敛。
二、业务端:从“手机代工”到“AI终端平台”,产品结构升级打开成长天花板
传统业务方面,龙旗科技手机ODM的基本盘正在从“增长引擎”转为“份额与档位的防守变量”。2026年上半年,龙旗科技智能手机业务收入为124.20亿元,同比下降11.43%,是拖累整体增长的主要因素;第三季度公司手机业务收入实现增长。龙旗科技通过产品档位攀升和客户份额的维持,止住了传统业务的下滑斜率。平板电脑则是第三季度弹性最大的成熟品类,71.82%的同比增速既来自公司在关键供应链上的投入,也来自头部品牌在平板品类上对ODM依赖度的提升。
新业务进展方面,龙旗科技正在将能力边界从“手机与平板组装”向“AI端侧硬件集群”和“AIDC基础设施”延伸。AIPC一侧,公司已实现Intel、AMD、高通多平台量产出货,突破联想、ASUS两大头部客户,有5个项目进入量产。2025年,龙旗科技的AIPC收入占比仍不到1%,今年第三季度的快速放量更多是订单节奏的启动而非利润贡献的形成。智能眼镜方面,龙旗科技已进入国内外头部品牌核心供应链,上海与马来西亚SiP产线先后启动,眼镜盒等配件份额预计提升,单机ASP有向上空间。汽车电子后排控制屏覆盖3家国内主机厂,车载无线充获2家头部车企平台型项目定点;机器人数据采集设备于第三季度正式量产出货,为与智元机器人的具身智能工业产线合作提供了量产场景的验证。
业务拓展方面,龙旗科技于今年3月收购了科峻成精密科技(东莞)有限公司、东莞市吉亚金属制品有限公司各60%股权,业务切入高精密金属蚀刻领域;并于10月完成对苏州安瑞可信息科技有限公司(以下简称“安瑞可”)60%的股权收购,完善对AIDC基础设施的布局。安瑞可2025年实现营收6.22亿元、扣非后净利润2.05亿元,截至2026年6月底在手订单5.77亿元,其服务器机柜、PDU、母线等产品直接切入北美AIDC基础设施,毛利率超过50%,为龙旗科技提供了一条与低毛利ODM截然不同的利润结构可能性。
从业务组合来看,龙旗科技的业务结构正在从“手机单极”向“传统品类守份额、AI端侧硬件做增量、AIDC做利润结构期权”的格局迁移,发展方向与公司“1+2+X”的产品战略升级一致。第三季度的数据初步验证了成熟业务的韧性和新业务的量产节奏,但迁移的利润闭环尚未闭合。当前阶段应当用新业务毛利率的边际变化而非收入增速来检验业务升级的成色。
三、行业端:ODM渗透率提升与集中度红利构成底盘,龙旗科技的战略卡位决定结构性增量
从行业格局来看,消费电子ODM的扩张远未结束。弗若斯特沙利文数据显示,全球消费电子ODM出货量从2020年的8.54亿个增至2024年的9.77亿个,预计2029年达到14.73亿个;2024年全球消费电子ODM前三名合计市占率56.9%,智能手机ODM前三名合计市占率75.1%。品牌商在存量竞争与降本压力下持续将研发与制造环节外包,ODM在智能终端产业链中的角色从“产能补充”向“研发设计与交付的平台”升级。智能手机大盘出货承压并不等于ODM出货承压,渗透率的提升在行业下行期往往加速,品牌厂商更有动力将中低端和部分中高端机型交给具备规模与交付能力的头部ODM。
从竞争格局来看,ODM的头部集中现象正在被重组。闻泰科技(600745.SH,现名“*ST闻泰”)原ODM业务并入立讯精密(002475.SZ)后,智能手机ODM的头部序列从“华勤—龙旗—闻泰”切换为“华勤—龙旗—立讯”,龙旗科技约20%—30%的份额位次并未动摇。在CR3合计超过75%的智能手机ODM市场中,头部厂商的份额本身构成一种周期下行期的保护,中小ODM在客户认证、资金周转和交付规模上的劣势在行业紧缩阶段会被放大,订单向头部集中的趋势反而增强。龙旗科技的底盘价值不在于手机ODM能回到高增长,而在于在行业出清与集中度抬升的过程中,以份额和产品档位构筑收入端的下行保护。
从龙旗科技的战略卡位来看,“1+2+X”的产品战略升级试图将ODM的平台能力复制到增量品类。2024年,龙旗科技将产品战略从“1+Y”升级为“1+2+X”,在巩固智能手机主赛道的同时,将个人计算与汽车电子作为重点发力,并将AIoT、智能眼镜、机器人等作为增量。这一战略的逻辑是,ODM的核心能力并不天然绑定于手机,当AI终端品类扩散时,具备多品类平台能力的头部ODM比单一品类厂商更有机会承接品牌客户的跨品类外包需求。AIPC和智能眼镜的客户导入、SiP产线的全球布局、安瑞可在AIDC基础设施上的产品能力,都是这一平台能力向新品类延伸的具体落点。
客观来看,品类延伸的行业空间与公司在该品类中的利润份额处于两个维度。AIDC和AI端侧硬件的高景气可以解释收入增长的可持续性,但无法自动保证龙旗科技在这些品类中获取高于传统ODM的利润率,后者取决于公司在客户供应链中的议价位次、良率爬坡速度和方案溢价能力。
四、核心观点:龙旗科技的价值重估是盈利质量的结构性改善,而非营收的周期性修复
从收入侧看,龙旗科技第三季度21.94%的营收增速和三大品类收入同步提速,验证了ODM渗透率提升与头部集中逻辑在龙旗科技身上的落地;从业务侧看,AIPC多平台量产、汽车电子定点积累、机器人设备出货与安瑞可AIDC并表,为“手机代工”之外的第二条收入曲线提供了可见的起点。
从利润侧看,龙旗科技前三季度的扣非后净利润633.12万元、经营现金流同比下降42.71%、应收账款和存货的显著扩张,共同指向一个尚未解决的问题:新业务产生的费用前置已经充分体现在报表中,但新业务带来的利润率抬升尚未形成可被财务数据验证的规模。
综合来看,对龙旗科技的核心跟踪变量应当从营收增速转向扣非后净利润的单季环比轨迹及其来源结构。如果第四季度至2027年上半年的扣非后净利润能够延续抬升趋势,驱动力能得到从“费用节奏的季节性波动”切换为“AIPC、智能眼镜、AIDC等新业务毛利率”的实质性改善,那么ODM集中度红利与战略卡位价值才能转化为可定价的利润增量。
后续核心观察点:其一,龙旗科技第四季度营收增速能否延续第三季度20%以上的水平,验证拐点的可持续性而非季节性脉冲;其二,利润率能否随高毛利品类占比提升而持续修复,缩小利润增速与营收增速之间的差距;其三,AIPC和机器人等新业务能否在2027年形成可量化的收入贡献,从战略叙事转化为业绩兑现。若上述三点逐步验证,龙旗科技有望完成从“手机ODM”到“AI终端平台型企业”的价值重估。
(文章来源:时代周报)