资本市场的冷暖变化,直接反映在券商行业的成绩单之上。随着A 股上市公司三季报披露工作落定,上市券商的三季度经营情况浮出水面。
头部券商牢牢占据行业发展的主导地位,归母净利润百亿规模的券商队伍扩容至9家。
不过在前三季度营收、净利润普增的背后,机构之间的分化在第三季度拉大。行业第三季度归母净利润增长呈现出 “冷热交织” 的情况。
前三季度:百亿俱乐部扩至九席
随着三季报披露期正式落幕,券商行业的整体业绩格局已然显现,头部券商的领先优势进一步固化。
从前三季度头部券商来看,大多数保持了营收、归母净利润的“双增长”,不过整体增长速度较半年报有所缓和。
具体来看,前三季度归母净利润突破百亿元的券商达到9家,较往年继续扩容。中信证券以310.22亿元归母净利润稳居第一,净利润领先第二名国泰海通逾24%。
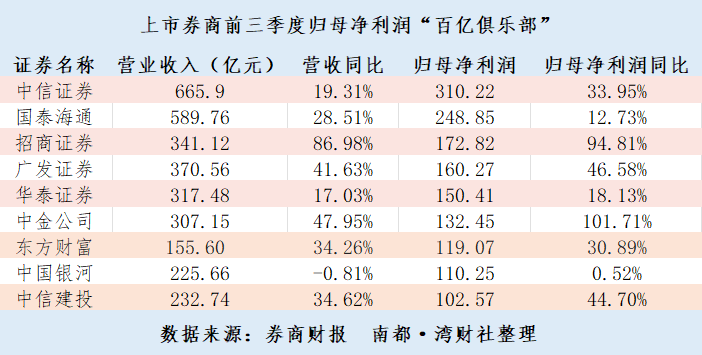
招商证券、广发证券、华泰证券分列第三至第五位,归母净利润均在150亿元以上;中金公司、东方财富、中国银河、中信建投紧随其后,共同构成百亿梯队。
增速层面的分化比规模分化更为醒目。中金公司增长101.71%,在百亿俱乐部中居首,招商证券增长94.81%,广发证券、中信建投增速也在40%以上。
从营收规模看,梯队同样清晰,中信证券以665.9亿元的前三季度营收稳居榜首,国泰海通紧随其后,营收589.76亿元,是仅有的两家前三季度营收突破500亿元的头部券商。
在百亿净利阵营中,招商证券营收增速最为亮眼。报告期内,招商证券实现营业收入341.12亿元,同比大增86.98%,营收与利润同步高增,在头部券商中弹性突出。
中金公司、广发证券、中信建投、东方财富营收同比保持30%以上稳健增长。华泰证券、中信证券营收增速相对温和。
值得关注的是,中国银河是这份名单里唯一营收同比下滑的券商。前三季度营收225.66亿元,同比小幅下降0.81%,营收端承压之下,归母净利润仅微增0.52%,盈利增长较缓,和同梯队券商普遍的高增长形成鲜明反差。
第三季度:单季净利同比下滑普遍
在前三季度头部券商普遍高增长的火热行情背后,第三季度归母净利润的增速下滑则是行业多数券商面临的“冷热不均”的情况。
具体来看,中信证券以76.79亿元的三季度归母净利润继续领跑全行业,守住券商盈利“一哥”位置;招商证券66.58亿元紧随其后,位列第二;中金公司50.46亿元排名第三。国泰海通、广发证券、东方财富、华泰证券、中国银河、华安证券、中信建投依次跻身前十,单季归母净利润均超26亿元。
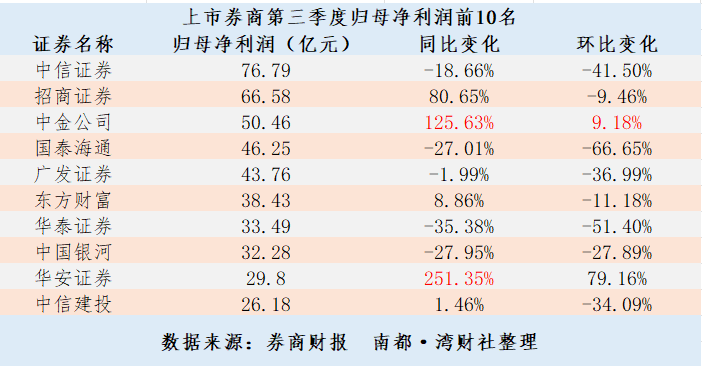
从增速维度看,榜单内券商业绩表现冷热分明。华安证券三季度盈利增速最为亮眼,归母净利润同比大增251.35%,环比上涨79.16%,一举跻身行业前十名。中金公司、招商证券同样表现不俗,均实现了超过80%的增长。
与之形成对比的是,多家老牌头部券商三季度盈利承压。中信证券单季归母净利润同比下滑18.66%,环比降幅达到41.50%;国泰海通环比下滑幅度在这份前十榜单中最大,高达66.65%,同比也下降27.01%。
在这份冷热交替的数据表中,中金公司是榜单中唯一在第三季度实现归母净利润同比、环比均增长的券商。在中金公司之外,招商证券、东方财富、华安证券、中信建投则是实现了单季度归母净利润的同比增长。
单季业绩“变脸”则与市场环境直接相关。三季度A股进入震荡调整,数据显示,三季度沪指区间下跌约6%,创业板指回撤超过27%,沪深300单季下跌12.49%,科创50跌幅更深达30.70%。
两市日均成交额环比明显回落。数据显示,沪深两市日均成交额从6月约3.11万亿元降至9月约1.81万亿元,两融余额从6月末的3.00万亿元回落至9月末的2.55万亿元。
自营业务成为业绩重要影响因素
行业面临的冷热并不相同,尤其是在第三季度。如果从单季度归母净利润增长的券商入手,自营业务的影响因素则尤为显著。
对于业绩增长的原因,华安证券在三季报中指出,业绩增长主要系私募股权投资基金业务、另类投资业务、经纪业务收入同比增幅较大所致。此外,招商证券、中金公司的解释中,也均提及了“投资”。
当下,头部券商以“投行+投资”联动模式,通过旗下另类投资子公司、私募股权平台,在硬科技赛道频繁落子。第三季度长鑫科技上市的资本盛宴中,招商证券、华安证券成为最大赢家,两者持有的长鑫科技股份数量高居券商行业第一、第二。
此外,按照科创板跟投要求,作为长鑫科技IPO联席保荐机构,中金公司、中信建投以自有资金进行战略配售跟投。这四家券商的第三季度归母净利润均实现了同比增长。
其中,华安证券第三季度归母净利润同比增长幅度更是达到251.35%,前三季度同比大增169.56%,增幅均位居上市券商第一。
不过,需要注意的是,头部券商均享有投资硬科技企业的红利,但每家券商获益的时间节点不同。一位券商资深从业者向记者表示,“今年整体趋势头部券商差不多,只不过每家券商手头大项目的上市时间不同,因此单季度看有所差别”。
对于市场波动下的券商三季报“大考”,中金公司在研报中表示, Q3行业面临两大压力的显性化,一是手续费业务面临费率下行,二是资本金业务面临A股、境内/外利率多市场波动以及跨境强监管,投资业绩波动是多元化业务全面承压所致,
中金公司同时强调,行业仍在全面推进商业模式转型,长期看业务多元化、差异化、综合化的头部券商仍有望全面提升盈利抗压能力。
(文章来源:南方都市报)