11月2日,申万一级行业传媒板块集体走高。同花顺数据显示,截至收盘,该板块上涨7.77%。其中,40只个股涨停:掌阅科技4天2板,捷成股份、芒果超媒、华智数媒、因赛集团、中信出版、海看股份、果麦文化均获20%涨停,凯撒文化、出版传媒、博纳影业、大晟文化、天下秀、遥望科技等32只个股涨停。
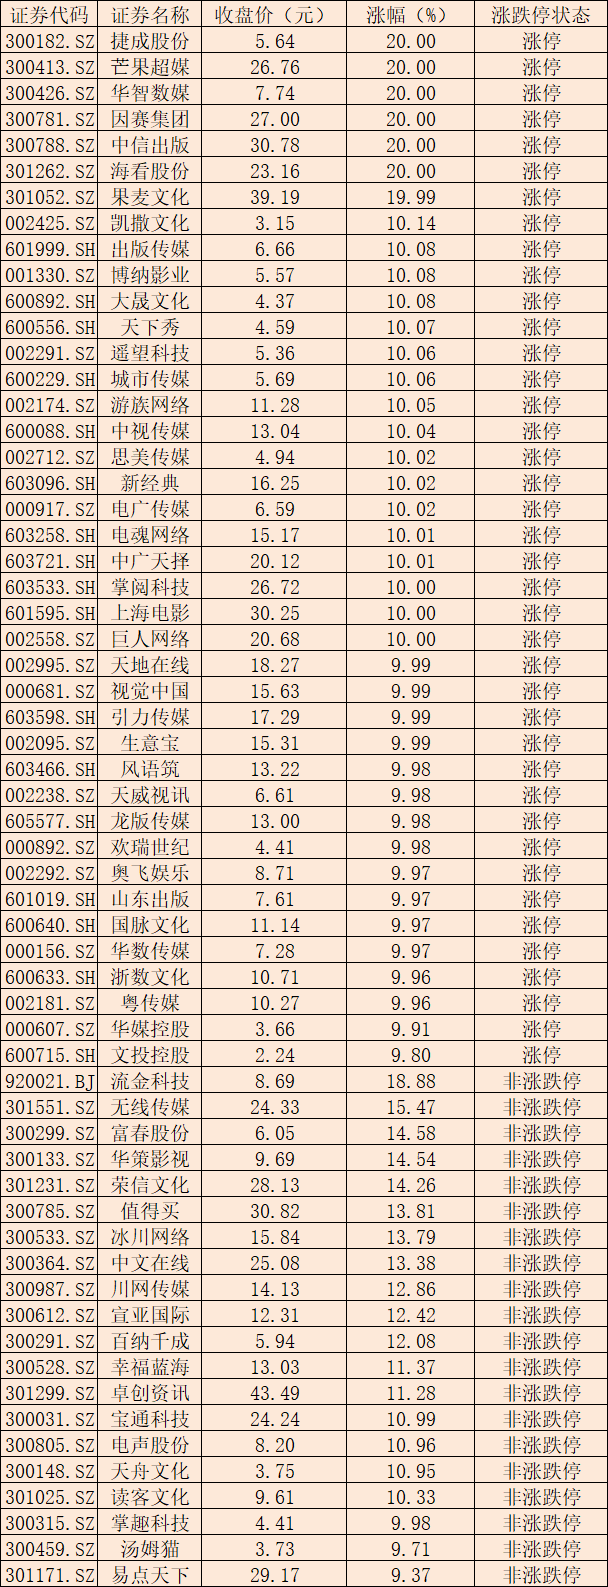
表:11月2日涨幅居前的传媒板块个股数据来源:同花顺制表:任世碧
消息面上,据央视财经报道,目前,国内已有约10家企业建立海外短剧平台,另有十余个出海短剧App上线了AI漫剧专属频道,海外AI漫剧活跃用户已超1.5亿。在海外短剧付费应用前10中,中国厂商占据9席。机构预测,2026年,海外微短剧市场规模有望达60亿美元。其中,AI漫剧预计突破40亿美元,较2025年增长约390%,中国厂商市场占有率超90%。
对此,排排网财富研究总监刘有华在接受《证券日报》记者采访时表示:“传媒板块集体走高,主要受到多重因素驱动。一是2026年前三季度文化企业营业收入稳步增长。日前,国家统计局发布2026年前三季度全国规模以上文化及相关产业企业(简称‘文化企业’)经营数据显示,2026年前三季度,中国文化企业实现营业收入108210亿元,同比增长4.3%。二是行业供给出清加快,平台对低质同质化短剧治理力度加大,分账机制更强调内容质量与完播表现,行业竞争重心由铺量转向精品化。三是传媒板块前期调整较充分,在市场风险偏好修复时获得资金关注。”
刘有华进一步补充道:“AI并非简单替代原有内容生产能力,而是重构‘IP—制作—分发—变现’链条:剧本生成、角色一致性、分镜渲染、后期剪辑等环节被模块化,单部短剧制作成本明显下探,内容供给由粗放扩容转向精细化运营。”
基本面上,传媒板块上市公司盈利出现分化。同花顺数据显示,在131家传媒板块上市公司中,40家公司2026年上半年归属母公司股东的净利润实现同比增长,占比30.53%;上述131家公司中,32家公司2026年前三季度归属母公司股东的净利润实现同比增长,占比24.43%。
配置思路上,止于至善投资总经理何理对《证券日报》记者表示:“三季报已全面收官,目前进入业绩真空期。传媒板块存在结构分化下的选择性机会,AI短剧与游戏提供业绩弹性,出版提供防御,影视和广告仍在等待基本面拐点。2026年第三季度公募传媒行业持仓占比升至0.33%、环比提高0.12个百分点,低配修复,但绝对配置仍低,资金面有改善、远未拥挤。具体看,AI短剧行业是真正提高行业生产效率,并且已经被验证的行业,但短期估值已部分抢跑。建议关注三季报盈利较好的龙头公司。”
华福证券表示,AI漫剧接棒真人短剧,成为行业核心增量。供给端,视频大模型沿“降本、能力、效率”主线迭代,产能快速释放;需求端,AI漫剧打开增量市场。此外,海外量价齐升,互动影游验证需求并走向平台化供给。建议重点关注平台与工具环节,把握出海及互动影游的结构性机会。
中航证券建议关注三类标的:一是拥有可复用IP、AI生产能力、可参与长剧及院线分成的内容方;二是具备边审边播能力、回款效率更优的长视频平台;三是视频模型、AI生产平台、海外短剧分发渠道,把握工具变现与出海增量机会。
(文章来源:证券日报)