在铁道专用通信设备这片由高准入门槛筑起的特定赛道上,天津七一二移动通信股份有限公司(下称“津移通信”)正加速向北交所发起冲刺。
然而,翻开招股书与首轮问询回复,一组反差明显的数据勾勒出这家国资控股企业复杂的经营面貌:核心装备销量下滑、城轨业务毛利率承压、存货高企并占用大量资金。在此背景下,公司2026年上半年却交出了一份高达48.78%的综合毛利率成绩单。
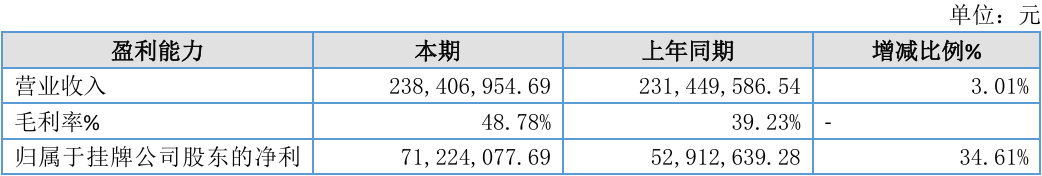
对于拟上市企业而言,这究竟是存量改造与配件业务挖潜带来的盈利提升,还是特定阶段结构性因素作用的结果?在5G-R换代订单兑现节奏尚待明确、募投项目不直接对应新增产能的当下,津移通信的业务持续性与资产营运效率,正接受资本市场的严苛审视。
销量减少1093台,铁路业务毛利率反而上升
津移通信(874682)的核心收入来源之一,是安装在机车上的铁路机车综合无线通信设备(CIR)。披露数据显示,公司CIR主设备销量近年来呈现明显下滑趋势。2023年公司CIR主设备销售为2865台,2024年降至1984台,到了2025年进一步下滑至1772台。三年间,CIR硬件销量减少了1093台,降幅达38.15%。与此同时,CIR设备的单价并未持续走高,2025年单价由上年的6.82万元下滑至6.38万元。
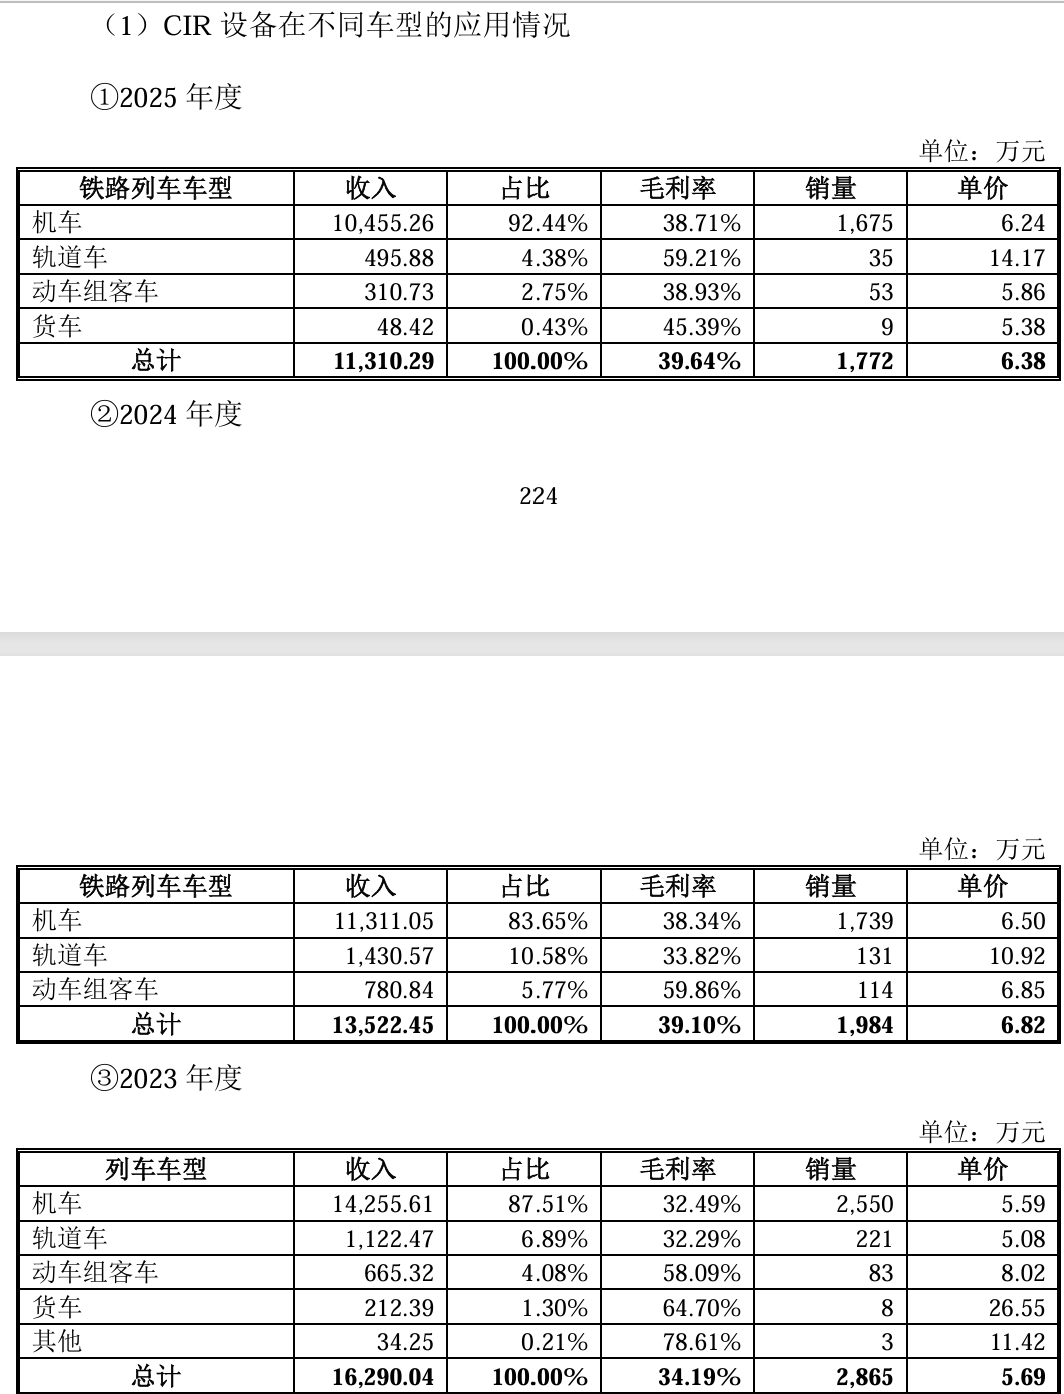
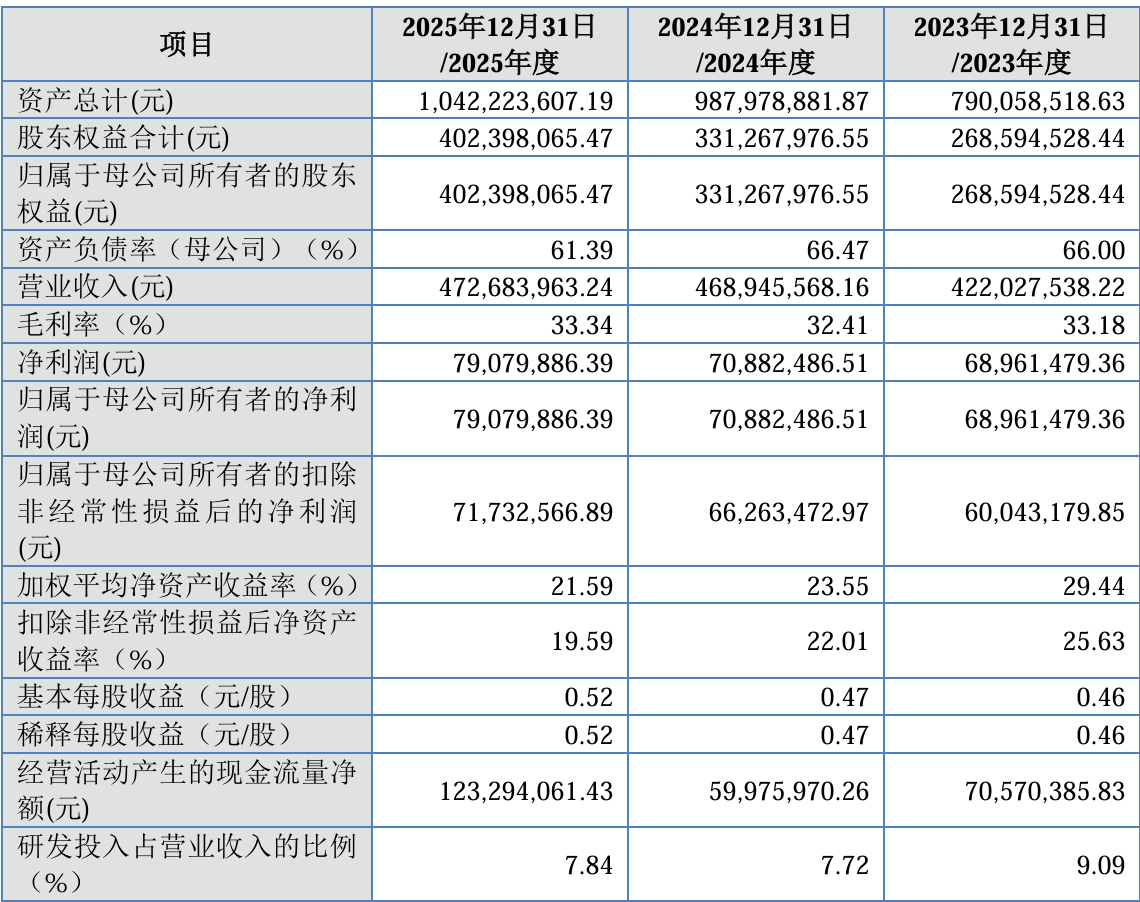
然而,CIR销量与单价承压,并未阻止铁路业务毛利率持续上升。2023年至2025年,公司铁路业务毛利率分别为38.47%、42.73%和47.86%;同期综合毛利率则分别为33.18%、32.41%和33.34%,整体保持相对平稳。到了2026年上半年,公司综合毛利率升至48.78%,铁路业务毛利率更是达到了59.31%。
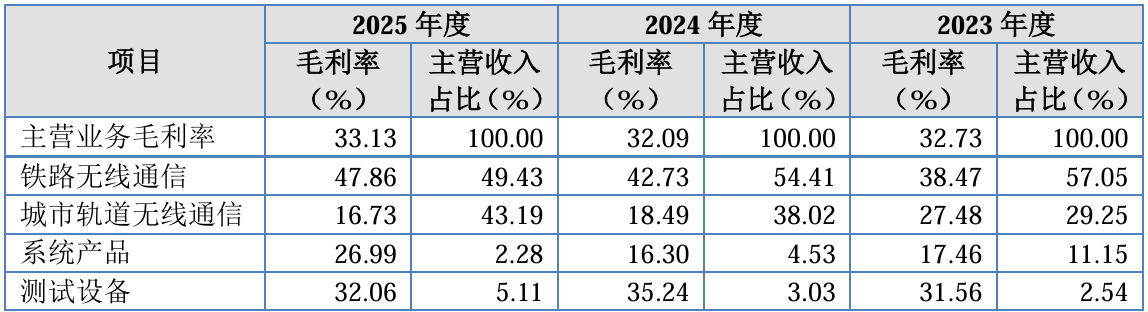
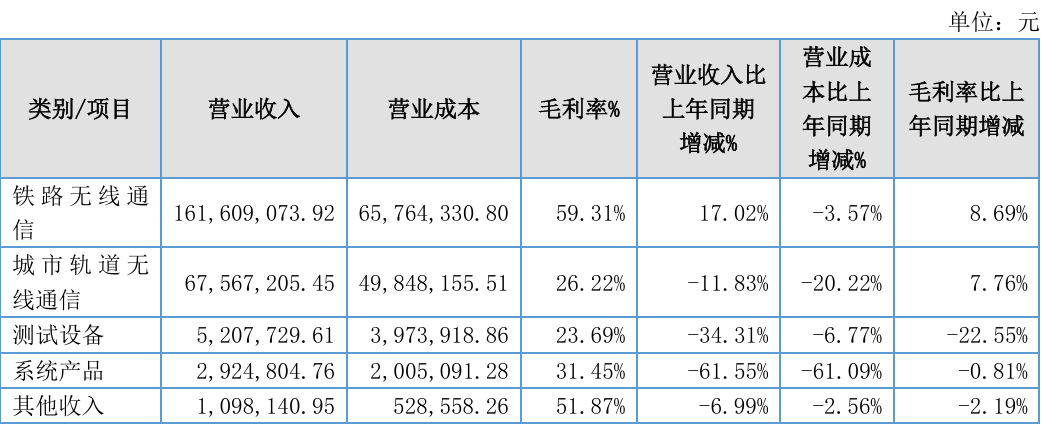
铁路业务毛利率持续上升,而CIR主设备销量连续下降,两者之间的反差值得关注。公司披露的既有线路CIR设备改造与备件销售业务毛利率相对较高,这类业务能否持续支撑铁路业务盈利,取决于存量改造需求的延续性,以及后续订单的结构与毛利率水平。同时,在铁路业务毛利率冲高的情况下,公司城轨业务毛利率却从2023年的27.48%快速降至2025年的16.73%。问询回复显示,公司期末城轨在手订单的预计毛利率约为21.92%,而期后新增订单的预计毛利率仅为17.30%。
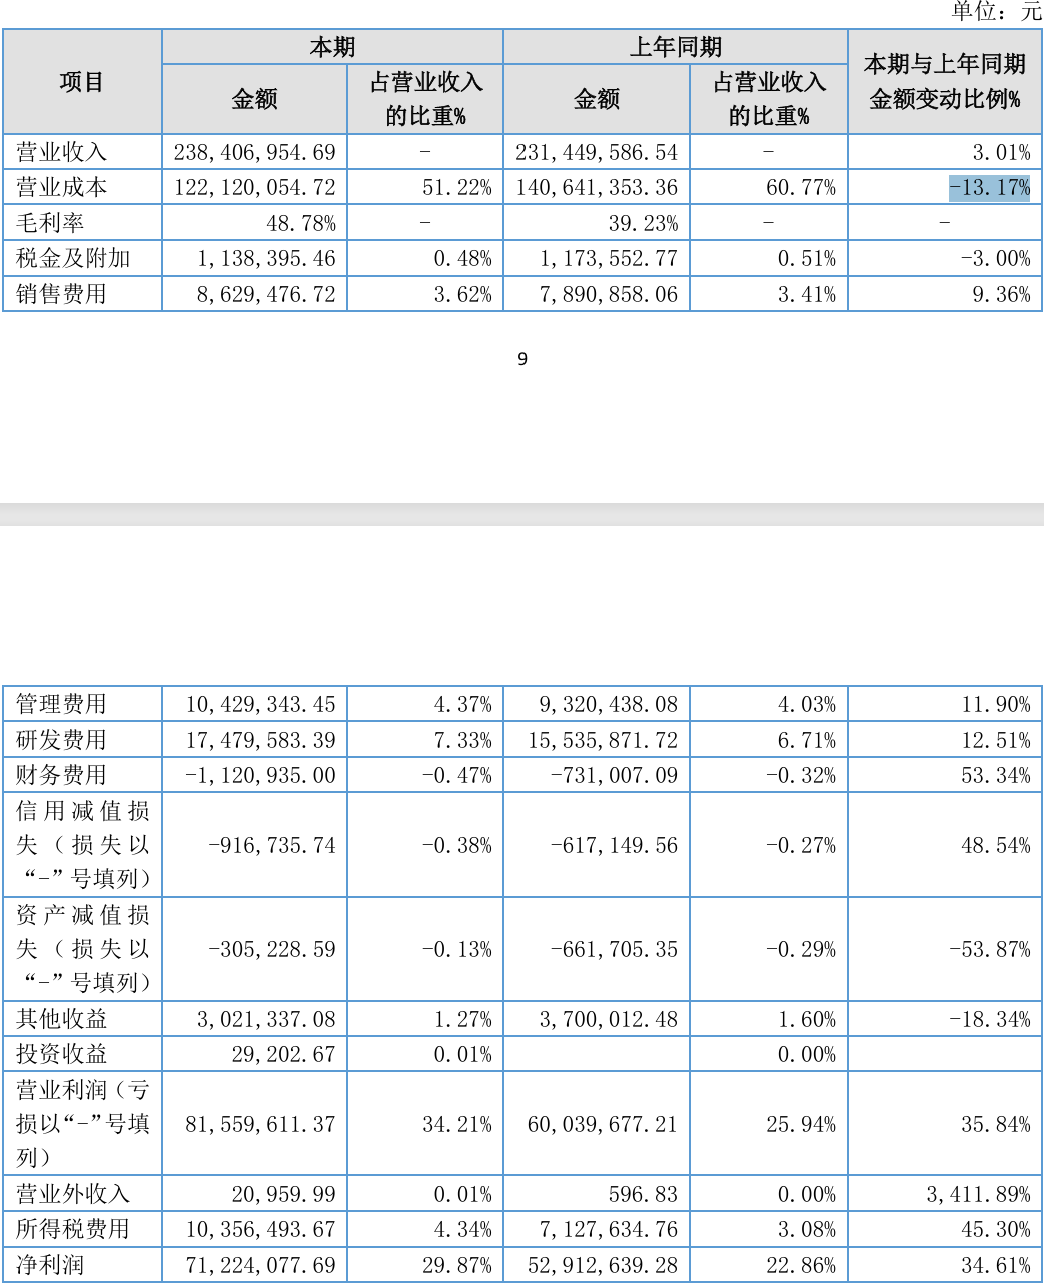
此外,2026年上半年公司营业成本同比下降了13.17%。在CIR销量持续下降的背景下,2026年上半年综合毛利率大幅跃升的原因,以及这一盈利水平能否延续,仍有待结合后续经营数据进一步判断。
存货高企与资金占用,验收何时完成
资产质量与运营效率是考验津移通信的另一道重关。
招股书显示,报告期各期末,公司存货账面价值分别为3.35亿元、4.47亿元和3.58亿元,占流动资产的比例分别为43.41%、46.28%和35.58%。在存货构成中,半成品、在产品以及合同履约成本合计占比高达76.28%。
营运指标表明,津移通信的存货周转天数长达474天,约为1.3年。存货周转偏慢,反映出公司业务对营运资金的占用压力。
公司披露,相关设备交付后仍需履行客户验收流程。验收进度因此成为影响部分项目收入确认节奏的重要因素之一,也会影响相关存货及合同履约成本何时随收入确认结转为营业成本。更值得关注的是,公司在问询回复中明确表示,客户验收时点与线路全线联调联试、正式通车时点不存在直接关联。这一说明有助于厘清验收与线路开通之间的关系,但项目验收周期、存货周转效率及资金占用情况,仍需结合后续经营数据判断。
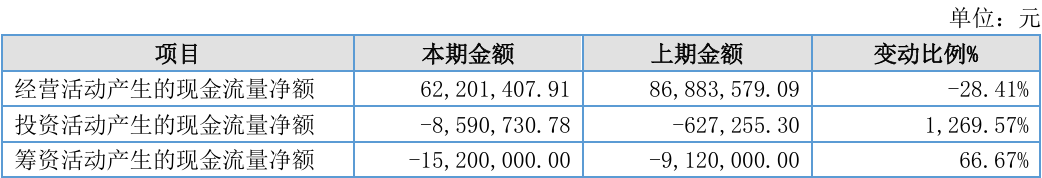
存货对营运资金的挤压也直接体现在现金流上。尽管公司2025年的经营性现金流有所改善,但2026年上半年经营活动产生的现金流量净额同比下降了28.41%。在城轨业务毛利率普遍偏低、存货周转周期偏长的现实下,大量尚未结转的存货及合同履约成本不仅考验着公司的资金链韧性,也使存货跌价风险与后续成本控制值得关注。
1.67亿元募资,搬迁为何不增产
面对传统CIR硬件销量的放缓,津移通信调整了资本市场方案,并将5G-R换代视为未来业务发展的重要机会。
在监管问询后,津移通信将本次IPO计划募集资金总额从4亿元调减至3.25亿元,取消了招股书中的补充流动资金项目。在调整后的募资结构中,最核心的投向是拟使用1.67亿元用于产线搬迁与现代化升级。然而,公司在回复问询时坦言,该搬迁升级项目不涉及新增产品类型,也并未直接对应新增产能情况。
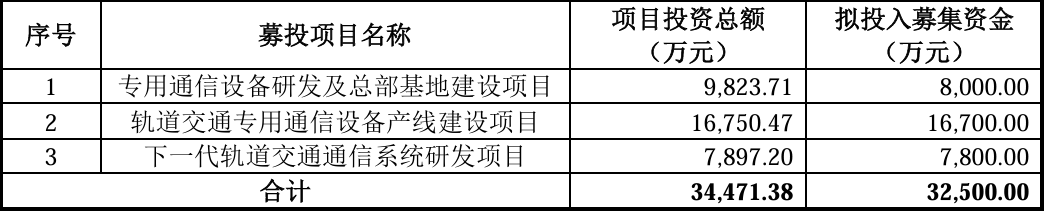
在核心产品销量三年缩水近四成、现有不同产线产能利用率存在结构性差异的背景下,将1.67亿元募资金额投向不直接扩充产能的搬迁置换项目,其投资回报率与必要性必然面临投资者的审慎评估。
至于被市场寄予厚望的5G-R技术换代,其订单兑现节奏尚待进一步观察。公司回复称,根据现有项目规划,既有CIR设备改造业务规模预计可延续至2027年。与此同时,5G-R换代需求何时、以多大规模转化为新增订单,仍是判断公司未来增长能否持续的关键。对于津移通信而言,既有改造业务的延续性与5G-R新增需求的兑现节奏,将共同影响其未来的订单结构与盈利表现。
客户集中与供应商资质隐忧
在评估津移通信的外部经营环境与供应链稳定性时,公司在客户结构、控股股东财务状况以及部分供应商资质方面同样面临多维审视。
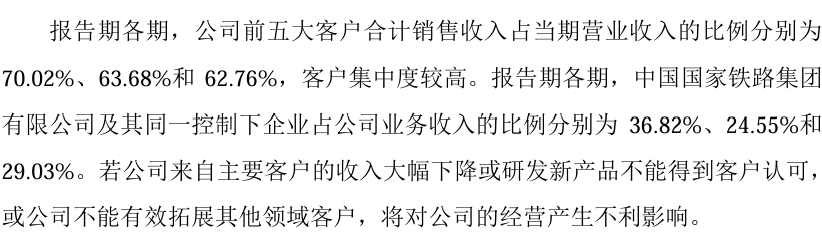
从客户结构来看,公司对前五大客户的依赖度居高不下。报告期(2023-2025年)内,公司前五大客户合计销售收入占营业收入的比例分别高达70.02%、63.68%和62.76%。其中,中国国家铁路集团有限公司及其同一控制下企业始终是第一大收入来源,各期占比分别为36.82%、24.55%和29.03%。对大型央企的高度依赖意味着公司业绩受主要客户采购节奏与预算周期的影响显著。
供应链层面的部分供应商经营资质也引发了关注。例如,根据上海票据交易所发布的名单,2024年6月1日至2024年11月30日,公司的第三大供应商山东省南郊无线专网运营有限公司发生3次以上票据逾期,且月末有逾期余额或当月有票据逾期行为发生,这是评估津移通信供应链稳定性和采购内控有效性时需要重点关注的风险点。如果该供应商因票据违约导致资金链紧张,可能影响其对津移通信的供货及时性和稳定性。同时,这也反映出津移通信可能存在对供应商信用风险审查不足的问题。
此外,第五大供应商溥发科技实业(天津)有限公司实缴资本仅5.8万元且参保人数为1人;同期部分供应商如北京宏威通讯技术有限公司的参保人数甚至为0。供应商的履约能力与抗风险水平,为公司的供应链稳定性增添了不确定性。
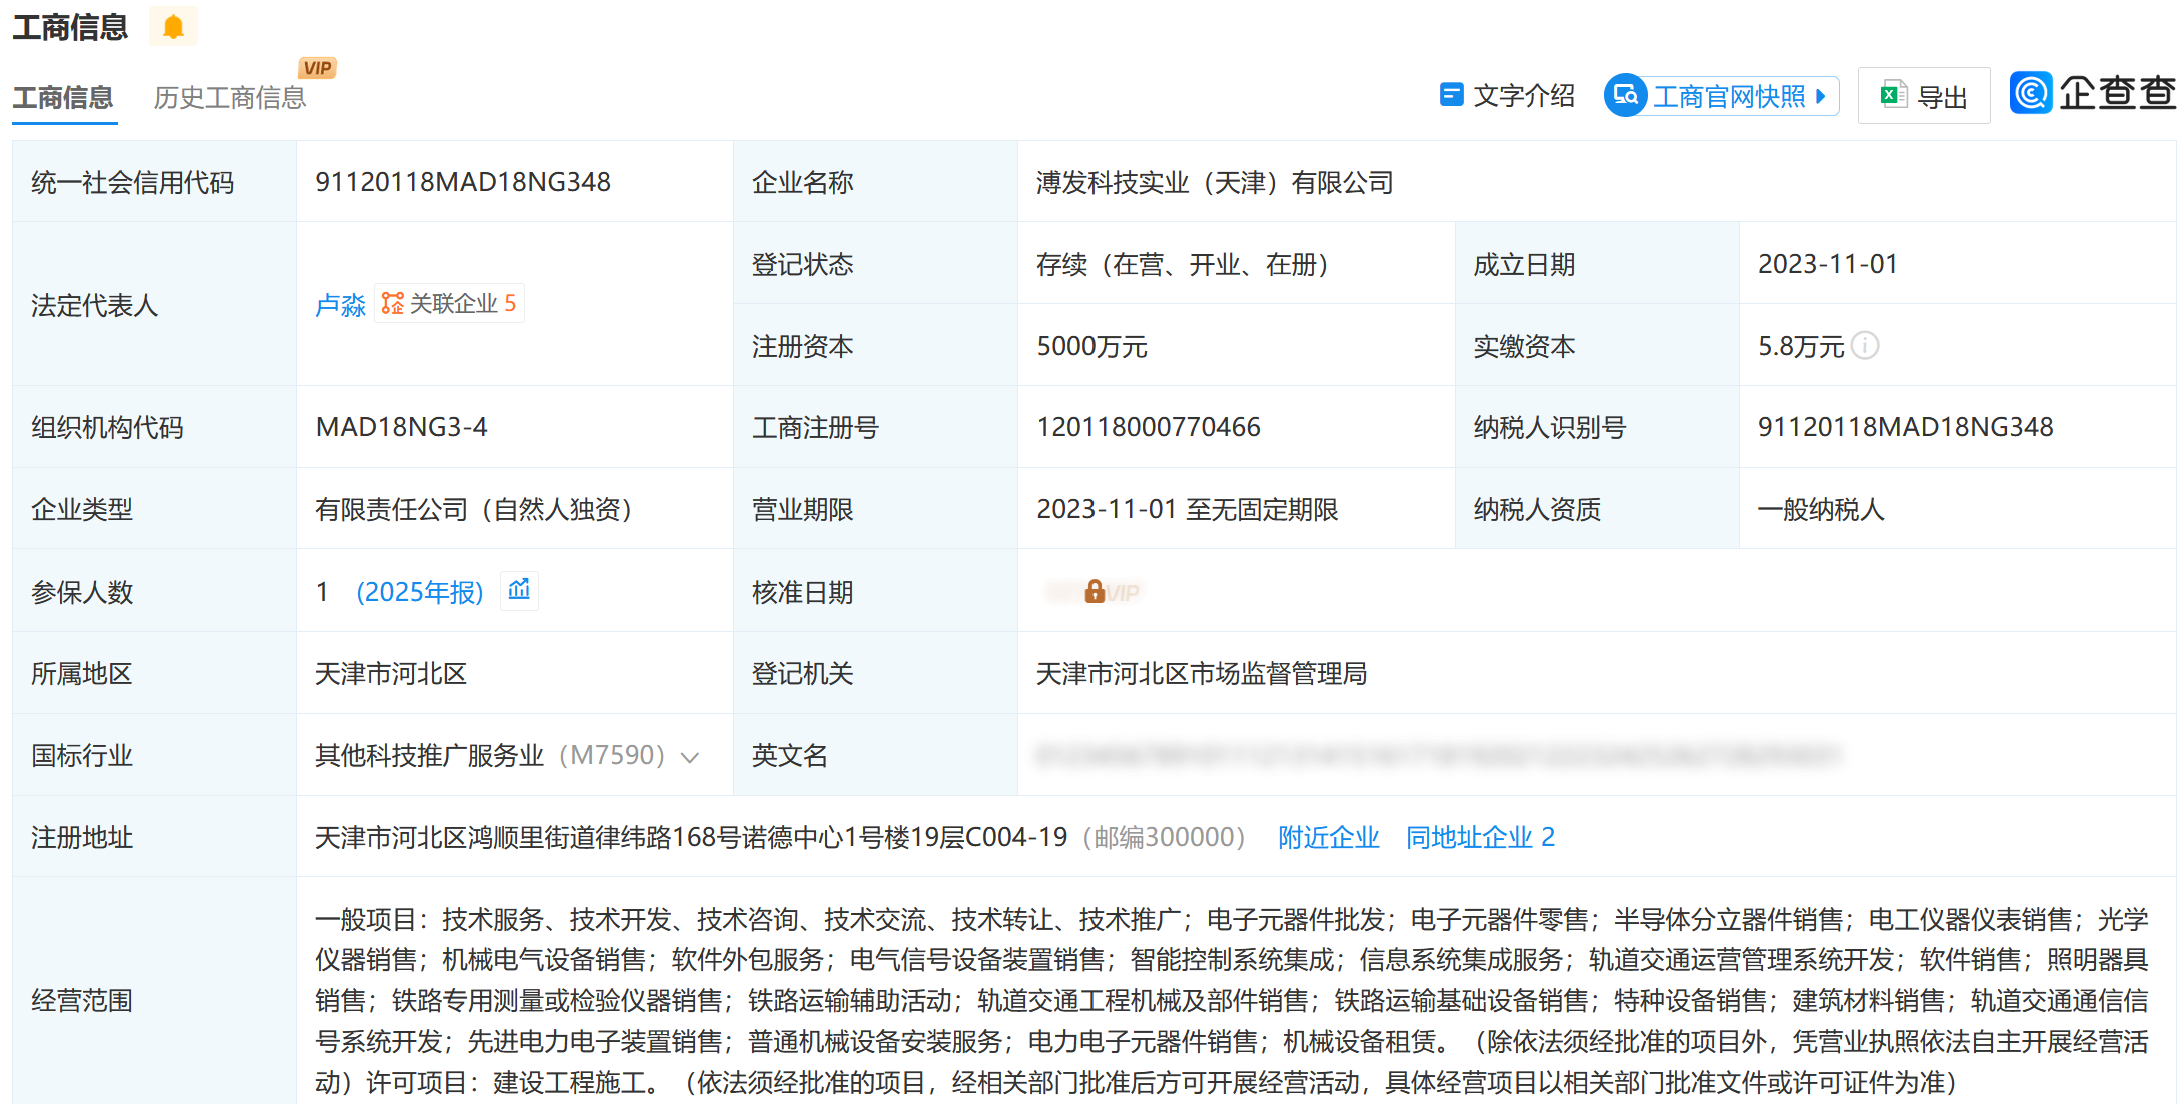
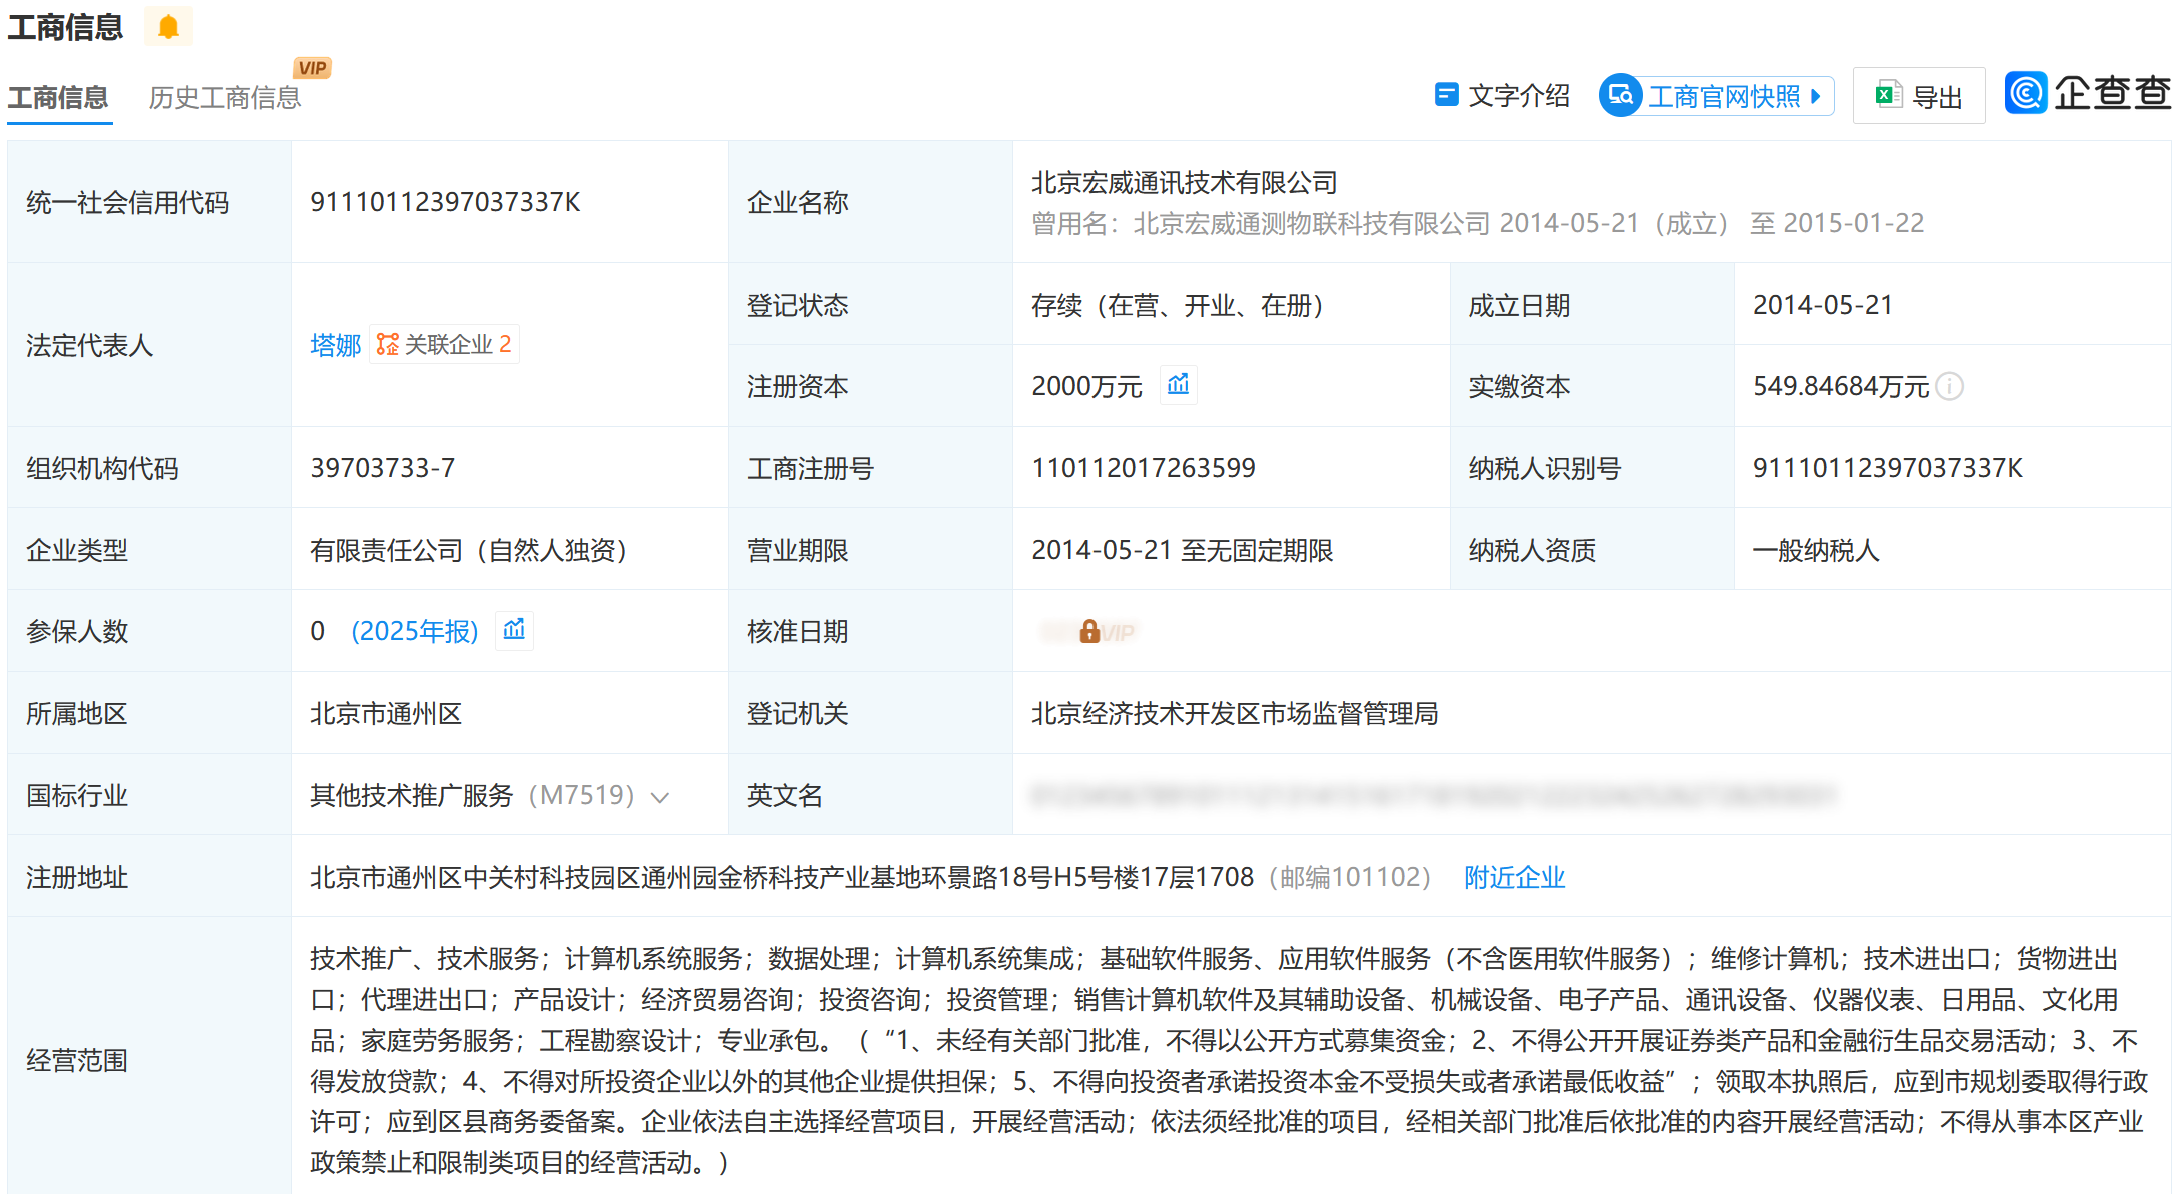
(来源:企查查)
七一二业务承继与历史代持
作为从天津国资及上市公司七一二体系内发展而来的企业,津移通信的业务独立性与历史沿革始终是监管审查的关注点。
数据显示,津移通信与关联方天津七一二通信广播股份有限公司(下称“七一二”)之间曾存在大量的关联交易。报告期内,公司对七一二及关联方的销售内容主要包含转售(铁路及城市轨道无线通信业务)和系统产品。2023年,公司对七一二的销售金额为7107.48万元,占当期营业收入的16.84%;2024年和2025年,该项关联销售金额已大幅回落,分别为717.60万元和1146.99万元,占当期营业收入的比例降至1.53%和2.43%。
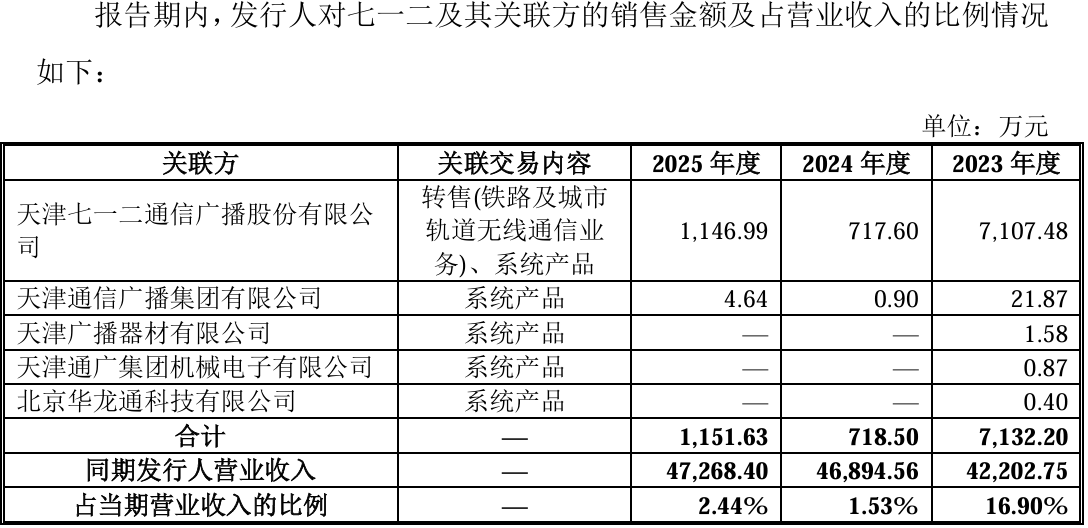
与此同时,对七一二的应收账款占公司应收账款总额的比例,从2023年的52.04%降至2025年的16.56%。虽然关联销售的绝对金额与占比在逐步收窄,但在业务、合同和资金结算彻底独立化的过程中,公司在多大程度上仍依赖原有合同的承继,关联交易能否彻底终止,仍需后续数据持续验证。
更令市场关注的是控股股东的经营状况。控股股东七一二报告期内营业收入由32.68亿元下滑至21.48亿元,扣非归母净利润由盈利3.90亿元转为亏损5.41亿元。尽管公司强调在资产、业务和人员等方面保持独立,但作为存在持续性关联交易的控股股东,七一二的持续亏损仍可能通过品牌声誉或对其资源投入能力产生潜在负面影响。
根据中介机构披露的核查情况,相关历史持股人员中,22人接受访谈,1人出具确认函,另有3人因去世或失联等原因未能完成访谈。发行人称,相关代持已清理完毕,不存在尚未披露或纠正的代持情形。对于未能直接访谈的人员,相关核查结论仍需结合中介机构披露的其他核查证据综合判断。
CIR主设备销量持续下降、铁路业务毛利率逐年上升,2026年上半年综合毛利率又跃升至48.78%;与此同时,存货占用营运资金,1.67亿元搬迁募投项目不直接对应新增产能,5G-R需求兑现节奏也尚待明确。此外,公司于2026年9月30日因财务报告审计截止日到期,目前处于常规例行技术性中止审核阶段。
待后续公司完成财务数据更新并恢复审核后,其毛利率变化能否延续、存货周转能否改善,以及新增订单能否支撑未来增长,将有更清晰的判断依据。
(文章来源:财中社)