10月30日,A股超硬材料板块三季报披露完毕,各家企业业绩情况浮出水面。
13家超硬材料上市公司交出了一份“收入普涨、利润分化、新赛道加速验证”的成绩单:11家营收同比增长,占比84.6%;8家归母净利润同比增长或减亏。
三季报及同期公告显示,金刚石散热完成了从“概念”到“小批量订单、客户验证”的关键一步。从已披露信息看,各家公司技术路线虽有差异,但产业化步调高度一致:客户验证、小批量订单,大规模民用供货尚未真正启动。
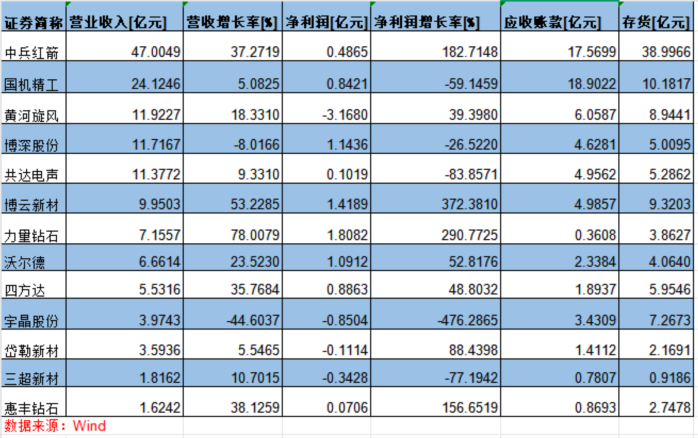
A股超硬材料企业前三季度业绩情况
11家企业营收同比增长
净利润分化剧烈
从营收规模看,13家超硬材料上市公司呈现清晰的梯队格局。中兵红箭、国机精工、黄河旋风构成第一梯队,三者合计营收83.05亿元,占13家总营收的56.71%,头部集中效应显著。
营收增速最快的依次为力量钻石、博云新材、惠丰钻石、中兵红箭和四方达,增速分别为78%、53%、38%、37%和35.8%。
整体来看,13家企业中,11家企业实现营收同比增长,仅博深股份、宇晶股份2家出现回落,其中宇晶股份同比下滑44.60%,是板块内营收下滑最剧烈的公司。
据了解,宇晶股份主要从事多线切割机、研磨抛光机等硬脆材料加工装备、金刚石线、热场系统及光伏硅片系列产品的研发和生产。前三季度,公司产品所涉及的消费电子、光伏产业等增长节奏放缓,导致企业营收大幅下滑。
从净利润来看,13家企业中,9家企业前三季度实现盈利,4家企业亏损。宇晶股份、共达电声、博达新能(三超新材)、国机精工、博深股份等5家企业净利润下滑,下滑幅度从476%至26.5%不等。利润结构呈现出“上游材料端修复、下游设备与加工端承压”的清晰分化。
上游材料端的修复,力量钻石是最典型的样本。2026年前三季度营收7.16亿元,同比增长78.01%,归母净利润1.81亿元,同比增长290.77%,其中第三季度单季营收2.78亿元,同比增长73.57%,归母净利润9073.9万元,同比增长345.71%。
对于业绩增长原因,力量钻石在财报中表示,产品销量的大幅提升,带动营业收入和净利润同步增长。
沃尔德则明确归因于“精密工具业务稳健增长,金刚石功能部件业务部分产品实现量产、营收快速增长,叠加规模效应显现、产品结构优化及降本增效”。四方达归母净利润增长48.8%,扣非增速达93.84%,主要由CVD金刚石业务放量与规模效应驱动。
多家公司披露散热产品进展
“小批量”是共同标签
2026年被业内普遍定义为金刚石散热材料的“商业化元年”。
2月份,英伟达宣布,其下一代Rubin架构GPU将全面采用“金刚石-铜复合散热+液冷”的全新散热方案。
巨头定调之下,超硬材料企业密集布局,并引发了资本市场的高度关注。
大河财立方记者了解到,9月份以来,国机精工接待了多场投资者线下实地调研。其中,散热产品的进展被投资者多次问及。
10月12日,国机精工在接待投资机构调研时表示,目前,金刚石散热片和金刚石光学窗口片已有小批量订单,主要供应国防工业领域,2025年实现收入超1000万元。
在散热领域,国机精工已形成覆盖金刚石单晶、金刚石多晶及金刚石铜复合材料的产品矩阵。产业化进展方面,其CVD金刚石产品(含单晶与多晶)已进入行业头部客户的验证阶段;金刚石铜复合材料已向重点客户送样验证。
在民用散热领域,国机精工各技术路线产品目前均处于下游客户验证阶段,如果进展顺利,年内有望有小批量订单的商业化落地。
四方达在9月23日的调研中披露,公司CVD金刚石散热片“已通过客户测试,验证进展符合预期,并取得小批量测试订单”。
深耕CVD金刚石散热材料赛道的四方达,其自研量产的CVD金刚石散热片热导率可达2000W/(m·K)以上,产品适配高性能GPU、CPU等高端电子产品散热场景。
中兵红箭旗下中南钻石的情况类似。9月18日调研纪要显示,功能性金刚石业务目前处于向高校、院所等小批量供货阶段,从材料生长到精密加工等维度都有涉及。
从以上案例可以看出,这几家企业的散热产品均已走出实验室,进入客户验证或小批量供货环节,但规模化订单尚未形成,对收入贡献极为有限。
面临成本、技术、加工等难题
散热系统同步升级
从产品来看,行业内主流产品分为单晶金刚石散热片、多晶金刚石散热片和金刚石铜复合材料三大类。单晶金刚石散热片热导率约2000W/(m·K)以上;多晶金刚石散热片的热导率约1500W/(m·K);金刚石铜复合材料热导率约800W/(m·K)。
据了解,金刚石导热率是铜的5倍、与芯片热膨胀系数匹配、兼具绝缘性,当芯片功耗进入千瓦级时代时,金刚石几乎是“唯一能同时做到导热极快、绝缘、不崩芯片的材料”。
金刚石散热片为何“叫好不叫座”?成本是首要答案。
据业内人士介绍,一片5mm×5mm的电子级金刚石晶片,单价可达上万元,而客户的成本预期则是百元左右,与现实价格悬殊。
“金刚石铜复合材料价格虽仅为纯CVD金刚石的10%至20%,但仍是纯铜的3至5倍,距离消费电子等价格敏感场景的接受区间仍有差距。”业内人士称。
成本高企的根源在于能耗,中兵红箭在调研中坦言,成本高的根源是能源消耗太大,除非发现新工艺改变现有能源消耗结构,否则降本空间受限。
值得注意的是,成本下降的趋势正在显现。
国产MPCVD设备市占率从2022年不足20%跃升至2025年的70%以上,设备价格从千万元降至500万元左右,设备折旧占材料成本的30%至40%,设备成本下降可直接拉动金刚石热沉片成本降低。
面临挑战的不只是价格问题,在技术层面同样棘手。
据业内人士介绍,金刚石散热片的应用前提是“大尺寸”和“高平整度”。目前行业尚不具备稳定量产2英寸以上单晶金刚石的能力,大尺寸生长受微波谐振物理机制约束,腔体越大、均匀性越难控制。
而在加工环节,难度同样不容低估。
金刚石是自然界最硬的材料,需研磨抛光至原子级平整度才能满足芯片键合要求。传统机械研磨减薄数百微米往往耗时数十小时,大尺寸薄片加工成品率难以保证。
除了以上问题,更隐蔽的制约是来自系统匹配。
惠丰钻石相关负责人接受记者采访时表示,即便金刚石散热片能扛住高温,别的零件也未必扛得住。单一材料的性能突破无法完全替代整个散热系统的同步升级。
企业普遍看好散热前景
为产能爆发做好准备
尽管产业化节奏慢于资本预期,金刚石散热材料的市场前景仍是行业共识。
中泰证券测算,2026年全球高端AI芯片用金刚石散热片市场规模约87亿元,2030年有望达592亿元,复合年均增长率超50%。华福证券的预测更为乐观,认为2030年AI算力金刚石散热市场空间可达480亿至900亿元。
对此,企业也在扩大产能并随时做好产能储备。
中兵红箭表示,公司有CVD相关技术储备,一旦市场成熟,设备、产能将快速补上。资金来源方面,中南钻石自有资金比较充足,同时也会通过争取国家政策资金支持等渠道解决。
2026年6月,力量钻石公告拟将10.28亿元募集资金变更投入“金刚石功能材料生产研发建设项目”。该项目聚焦散热材料、光学材料、声学振膜等高端金刚石功能材料的规模化、标准化生产。
惠丰钻石依托“HPHT”“CVD”两大核心工艺,搭建起高导热金刚石单晶、高导热金刚石金属复合材料、CVD热沉片、半导体功能材料的完整产品矩阵。今年6月以来,柘城“高导热金刚石粉体”项目、包头CVD金刚石项目投产。
河南工业大学高新产业技术研究院名誉院长、首席科学家栗正新告诉记者,随着AI算力、大功率器件的发展,碳化硅、铜、铝等导热材料已经不能满足散热的需要,因此,必须有耐高温、性能好的散热产品进行替代,而金刚石则是最优的散热产品。
“从‘做得出’到‘用得起’,从‘小批量验证’到‘规模化供货’,产业仍需穿越成本、工艺、认证的漫长隧道。”栗正新说。
(文章来源:大河财立方)