评估银行的投资价值,不应只看利润增长,资产质量才是决定估值的核心锚。银行业是一门“经营风险”的生意,过去有市场分析认为,银行长期破净一定程度上是市场在给潜在的资产质量风险打折。如今,银行股历经四年周期上行,特别是近期大行股价再创新高,释放了一个重要信号:经历周期检验后,市场对银行资产质量的悲观情绪持续修复。站在这个拐点,我们尝试用最新数据全方位测度全国性银行风控底盘,并探讨“银行PB能否重回1倍”。
谁的资产质量领跑全国性银行
评估银行资产质量是一项复杂的系统工程,若只盯着“不良率”单一指标,很容易产生误判。一个成熟的资产质量评估框架要从前瞻预警、结果表现、缓冲垫三个层次综合判断。
前瞻预警层:捕捉潜在风险的早期信号,包括逾期率、关注率、逾期不良剪刀差等。
结果表现层:呈现当前风险敞口的全貌,包括不良率、“不良率+关注率”等。
缓冲垫层:评估抵御风险冲击的财务韧性,包括拨备覆盖率、拨贷比、“拨贷比—不良率—关注率”等。
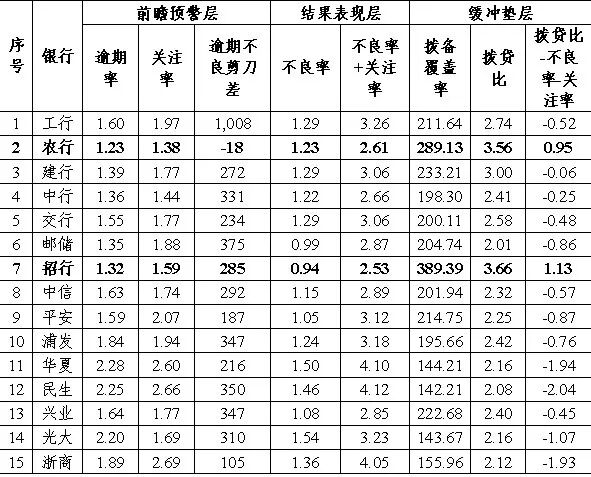
2026年前三季度全国性上市银行资产质量测度指标
注:1、不含未上市的广发银行、恒丰银行以及H股上市渤海银行。2、数据截至三季报,若未披露则以中报数据为准。
从前瞻层看,农行先行指标最优。2026年三季度农行是四大行唯一披露逾期率的,逾期率进一步下降,逾期不良剪刀差唯一为负。从中报看,农行逾期率和关注率15家全国性上市银行最优,招行在股份行居首位。
从结果层看,国有行中农行“不良率+关注率”为六大行最优,不良率2020年以来累计下降34个基点。股份行中招行不良率在全国性银行中最优,“不良率+关注率”居首位。
从缓冲层看,农行和招行拨备覆盖率、拨贷比明显领先同业,特别是“拨贷比—不良率—关注率”反映两家行的拨备在覆盖不良和关注后仍有充足缓冲垫。此外,农行的贷款拨备余额同业中唯一过万亿元。
资产质量拆解——以农行为例
2022年以来,农行A股、H股股价累计涨幅分别高达242%和270%,在资本市场走出了一道靓丽的风景线。这份亮眼表现,既是对农行整体经营质效的高度认可,更是对其穿越周期风控能力的深度肯定。下面聚焦农行,深度拆解其资产质量持续向好背后的独特基因。
独特的风控模式
“人机结合”而非“人机替代”
过去讲农行的网点与队伍,讲的是业务拓展优势。但在数字转型与AI赋能的新时代,线上渠道的低成本触达能力削弱了传统网点的“展业溢价”。谷澍董事长在6月26日股东会给出了农行的战略思考:AI赋能业务并不是说AI可以代替人,而是为了节省更多的人力资源去从事现阶段AI做不了的事情,比如尽职调查、贷后走访等。换句话说,农行的破局之道在于:将这套线下体系重新定义为风控资产。
为什么不是“人机替代”?——AI与模型擅长处理标准化、结构化数据,但判定违约与否更需要大量非标准化信息:小微企业实际经营状况、农户收成与现金流节奏、涉农抵押物真实状态等。这类信息无法从征信报告和流水中还原,高度依赖现场核实与持续跟踪。农行2.3万个网点和12万客户经理,构成了一张“人工感知网络”——把难以结构化的信息转化为可决策的判断。
什么是“人机结合”?——模型做初筛、预警与标准化决策,客户经理做实地核实与交叉验证,再由后台人工审核把关。当同业普遍在做网点“减法”时,农行在做“加法”和结构优化——把网点从“业务处理中心”改造为“风险识别前哨”。短期看,这是成本投入;长期看,这是同业难以复制的风控基础设施。
独特的战略选择
统筹“量价险效”的第三条路径
今年,农行发布“十五五”战略规划,将“稳健发展”列为三大战略之一,这不仅标志着其战略体系的进一步升级,更彰显了谷澍带领的管理团队对资产质量的高度重视。
当前银行业面临信贷投放、存量风险化解、净息差收窄等多重压力,约束之下有两条简单路径:一是保守化,放缓扩表,确保风险指标稳定;二是规模优先,保障投放目标,但风险滞后累积。
谷澍带领的农行管理层走出了“第三条路径”:2020年以来贷款年均复合增速达12.38%,不良率持续下降至1.23%,逾期不良剪刀差为负,实现了规模扩张与资产质量稳健的双赢。
这对管理层提出了极高的复合要求:既要懂宏观周期、风险逻辑,又要穿透至基层业务运行,管住信贷真实性;既要顶住规模投放压力,又要平衡好财务效益。商业银行管理层的治理能力并不体现在财报的单一数字里,却决定了资产质量指标的长期趋势,成为估值溢价的重要支撑。
翻阅农行财报,一组数据值得关注。农行存款成本1.13%,净息差1.28%。对比同业,农行存款成本的优势,并没有转化为息差优势。
存款成本与净息差
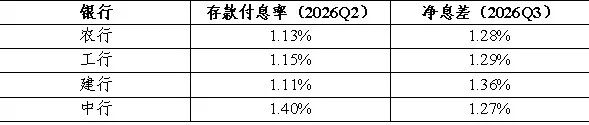
注:三季报未披露存款付息率,以中报数据列示。
这不是能力不足,而是主动选择的结果——不单纯以净息差论英雄,而是将“量”的稳健、“价”的合理与“险”的底线统筹考量,最终实现“效”的领先。
资产端,银行普遍面临“高定价+高风险客群”与“低定价+低风险客群”的策略抉择。多数银行因负债端成本高而选择前者,农行依托低成本优势,获得了更为从容的定价空间,吸引优质客群。正是这种资产端游刃有余的选择权,支撑了农行规模的稳健扩张。2026年三季度总资产超52万亿元,近年来年均复合增速12.41%。
策略摆布最终落到“效”:2026年中报农行ROE为10.14%、归母净利润增速4.9%,三季报两个指标进一步提升至10.68%和7.1%。
银行估值能否突破1倍?
近期银行股表现强势,估值修复趋势明显。全国性银行中,农行、招行PB位居前列,距1倍仅一步之遥,市场对银行股估值能否突破1倍的讨论随之升温。农行、招行PB领跑印证了本轮估值抬升是资产质量的实质性改善驱动——资产质量好,信用成本低,利润表含金量高,市场自然愿意给出更高定价。
银行估值逻辑变了吗?随着规模增长红利消退,银行估值逻辑已转向“质量驱动”,ROE的分化将由信用成本主导,资产质量跃升为利润表的核心主线,也成为银行股突破1倍PB的关键支撑。
谁在推动估值修复?推动者并非短线博弈资金,而是保险OCI、社保等长线资金。这类资金看重资产的确定性,愿意为“稳健”支付溢价。本质上,资产质量溢价就是确定性溢价——当长期资金的定价权不断提升,优质银行的估值也将被逐步抬高。
估值修复的节奏如何?估值修复并非一蹴而就。市场认知风险需要时间,而时间差恰恰创造了投资机会。随着信用周期的演进,市场对优质银行认知不断深化,良好的资产质量表现将逐步兑现为估值提升。
银行估值修复之路还未停止。以农行为代表的优质银行正以坚实的风控底盘和卓越的治理能力穿越周期,中国银行业的估值向上空间值得期待。
(文章来源:中国证券报)