
10月30日,有A股“插座龙头”之称的公牛集团(603195)在线举办2026年第三季度业绩说明会,公司就投资者关心的智能生态转型、经营现金流下滑、未来并购、全球化布局等问题回复了提问。
有投资者关心公司转型:公司目前正从传统民用电工向新能源(充电桩/储能)及智能生态转型。请问在新能源业务处于投入期、拖累整体利润率的当下,公司如何平衡传统电连接基本盘的利润贡献与新赛道的长期战略投入?未来是否有明确的盈利修复时间表?公司新能源业务(充电桩、储能)今年的增长情况如何?这块在公司整体收入中的占比到什么水平了?
公牛集团回应称,公司未来将进一步推动成熟优势业务的精益管理,加快拓展新业务的发展,以走远路的经营理念在经营质量和未来发展中做好平衡。2025年公司新能源业务收入占比5.1%,收入同比增长5.7%。2026年公司新能源业务围绕“家用基本盘升级、商用重卡赛道突破、渠道服务能力提升、品牌专业形象强化”持续推进,形成从家用充电到重卡超充和光储充放一体化的全场景补能能力,整体发展势头良好。
有投资者关心公司经营现金流下滑:财报显示,前三季度公司归母净利润微降4.96%,但经营活动产生的现金流量净额却同比暴降38.76%(至22.18亿元)。请问在利润承压的当下,经营性现金流大幅恶化(主要系销售收现减少及采购支出增加)的具体原因是什么?这是否意味着公司在终端动销或供应链资金占用方面面临较大压力?
公牛集团回应称,经营活动净现金流的变化,主要系本期销售商品收到的现金减少,以及原材料价格上涨导致采购相关现金支出增加所致,同时受去年同期供应链产能阶段性调整影响去年存货基数偏低,未来公司将继续加强运营管理,提升经营效率。
有投资者关心公司未来并购:公司此前通过收购邦奇智能完善智能电工业务,近年来持续拓展数据中心智能配电及新能源充储业务。请问未来在智能配电、电力电子及储能核心部件等领域,是否仍有通过外部控股并购补充产业能力的实际需求?
公牛集团回应称,围绕公司战略发展方向的投资并购,是促进新业务快速成长、补足发展要素的重要方式。基于未来产业布局及健康的现金流状态,公司将不断探索整合外部资源的机会,助力公司长远发展。
有投资者关心公司国际化布局:公司正加速全球化布局,品牌向全球更广阔的地区和市场迈进。请问目前海外业务的营收占比和利润率水平如何?在跨国经营中,如何确保海外业务的高品质管控与国内标准一致,并防范汇率波动带来的财务风险?
公牛集团回应称,国际化是公司长期发展的战略方向之一,目前尚处于成长及能力构建阶段,收入规模及占比还较小。2025年公司境外业务毛利率为22.31%,同比提升5.82个百分点。海外业务在拓展过程中,不断提升本土化运营能力,严格遵守当地市场的产品标准、渠道布局、品牌推广与知识产权等方面的法律法规,推动业务可持续、健康发展。
公开资料显示,公牛集团创立于1995年,专注于电连接、智能电工照明、新能源三大业务。电连接产品主要为转换器、数码配件、电动工具、数据中心配电产品等,智能电工照明产品主要包括墙壁开关插座、LED照明等,新能源产品主要为新能源汽车充电桩/枪、家庭储能、工商业储能、户外便携式储能等。
10月29日盘后,公牛集团(603195)披露三季报,2026年前三季度,公司实现营业收入122.09亿元,同比微增0.09%;归母净利润28.31亿元,同比下降4.96%;经营活动现金流量净额22.18亿元,同比下降38.76%。
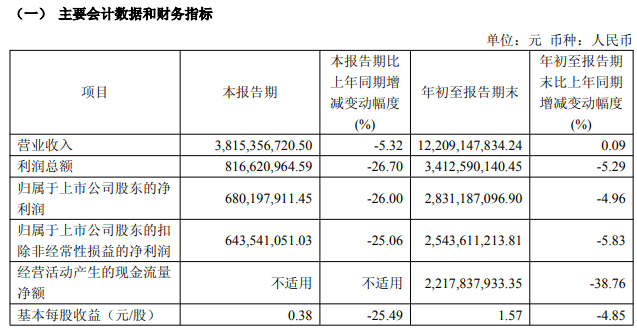
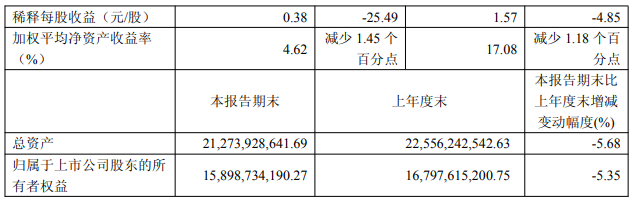
公牛集团2026年三季报主要会计数据
其中第三季度,公司营业收入为38.15亿元,同比下降5.32%;归母净利润为6.80亿元,同比下降26%;扣非归母净利润为6.44亿元,同比下降25.06%。相较于前三季数据,公司第三季度单季业绩明显回落。
截至三季度末,公司总资产212.74亿元,较上年度末下降5.68%;归母净资产为158.99亿元,较上年度末下降5.35%。
(文章来源:深圳商报·读创)


