央广网北京10月30日消息(记者徐锦秀)2022年3月登陆科创板以来,首药控股(688197.SH)披露的四份年度报告营业收入合计不足2000万元。而今年前三季度,公司实现营业收入9323.47万元,相当于此前四年总和的约4.7倍。
营收规模明显增长的同时,公司第三季度扣非归母净利润转正,但前三季度归母净利润仍累计亏损4454.20万元。根据公司披露,收入增长既来自合作研发收益,也来自首款自研创新药康特替尼上市后的销售贡献。不过,公司尚未单独披露两类收入的具体金额。
10月28日披露的三季报显示,首药控股前三季度营业收入同比增长4561.73%;第三季度实现归母净利润1651.75万元、扣非归母净利润1391.31万元。前三季度归母净亏损较上年同期的1.55亿元明显收窄,经营活动现金流量净额仍为-1.11亿元。
营收创新高
首药控股于2022年在科创板上市,采用第五套上市标准。彼时,公司核心自研产品尚处于临床研发阶段,营业收入主要依赖合作研发项目的里程碑付款。
梳理历年财报,2022年至2025年,公司营业收入分别为182.72万元、522.92万元、394.20万元和866.76万元,四年累计约1966.60万元。
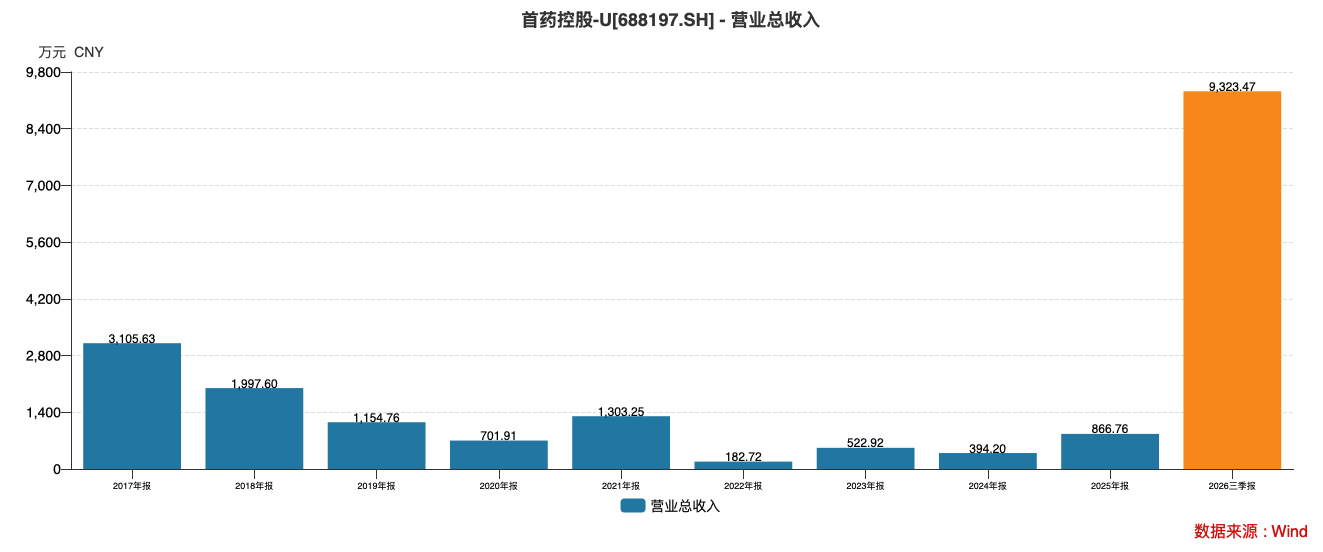
首药控股历年营业总收入
同期,公司归母净利润分别为-1.74亿元、-1.86亿元、-2.12亿元和-1.29亿元,累计亏损约7亿元。2025年亏损收窄,但当年扣非归母净利润仍亏损2.07亿元。
值得注意的是,2026年第三季度并非公司首次实现单季度归母净利润为正。2025年第四季度,首药控股曾实现归母净利润2593.29万元,但扣非后仍亏损3847.72万元。2025年全年,公司计入非经常性损益的政府补助为6140.03万元。
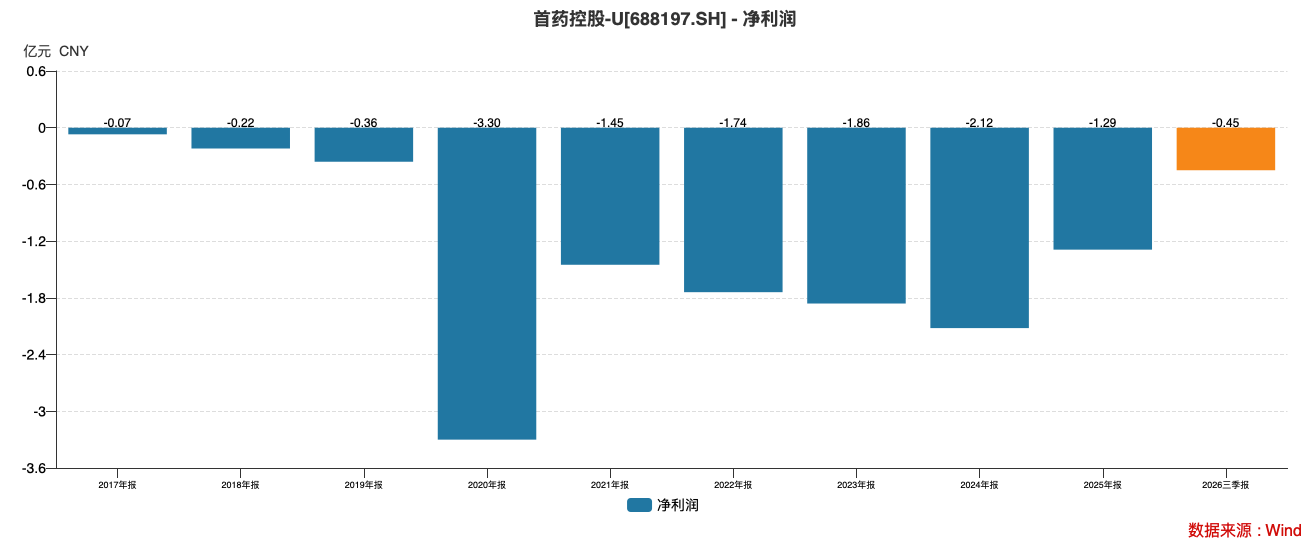
首药控股历年净利润
与之相比,2026年第三季度,公司营业收入增至6523.47万元,扣非归母净利润转正。公司解释,业绩改善主要因为合作研发里程碑收入及合作收益增加、康特替尼颗粒启动商业化并首次贡献药品销售收入,以及研发费用同比下降。
财税审专家刘志耕在接受央广财经记者采访时表示,此次单季度扭亏,是首药控股从研发型Biotech企业向商业化阶段迈进的重要节点,但并非完全由产品规模化销售驱动,而是合作里程碑收入、新药上市初期销售及研发费用下降共同作用的阶段性结果。前三季度仍未扭亏,也说明企业尚未脱离整体投入期。
在首药控股此次业绩增长背后,一笔8000万元合作收益受到关注。
今年3月,首药控股与正大天晴等合作方调整JAK2抑制剂罗伐昔替尼的合作研发协议,将原有未来销售提成及境外收益分成安排,调整为8000万元一次性收益分成,同时将相关知识产权由合作方共同共有调整为正大天晴单独所有。
按照协议,8000万元分两笔支付,首笔2000万元在协议签署后十五个工作日内支付,剩余6000万元约定于今年10月15日前支付。
今年6月,在回复上交所2025年年报监管问询时,首药控股披露,首笔2000万元已于第一季度收到并确认收入。公司表示,相关收益属于合作研发业务收入,具有商业实质,符合收入确认及营业收入扣除的相关规定。
此次三季报未进一步列明8000万元合作收益在前三季度的具体确认金额。由于报告期截至9月30日,第二笔款项约定支付日期为10月15日,其后续回款情况尚需结合公司进一步披露的信息核实。
兴业证券医药行业首席分析师黄翰漾向央广财经记者表示,对于初创型Biotech企业而言,通过BD授权、里程碑收益实现阶段性盈利,是一种具有积极意义的商业模式,既可以回补相关品种前期的研发投入,也有助于改善现金流。
刘志耕则认为,从财务分析角度,应区分合作项目一次性结算收益与持续性药品销售收入。合作收益能够改善当期业绩,但不能仅凭阶段性利润改善,就认定企业已经形成稳定盈利能力。
商业化尚在起步
今年6月11日,首药控股自主研发的第二代ALK抑制剂康特替尼颗粒获国家药监局批准上市,适用于未经ALK抑制剂治疗的ALK阳性局部晚期或转移性非小细胞肺癌患者。
这是公司首款获批上市的自主研发创新药。据半年报披露,截至报告披露日,该产品已在全国多地实现供药,并在部分医疗机构开出首批处方。进入第三季度,康特替尼首次贡献药品销售收入,但公司尚未单独披露具体金额。
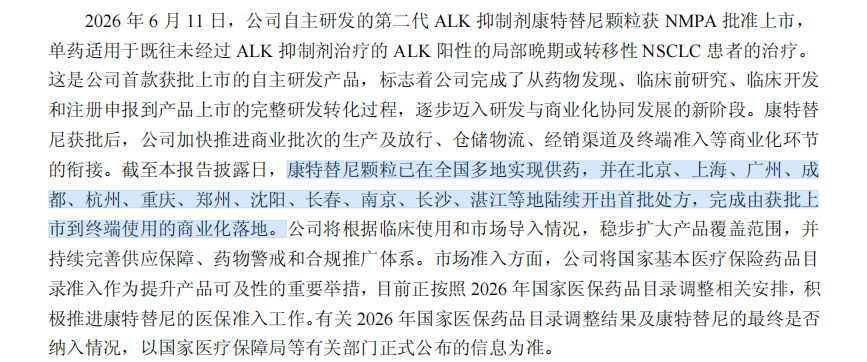
第二代ALK抑制剂康特替尼颗粒商业化情况
从行业来看,近年来,科创板第五套标准上市的创新药企业陆续进入商业化阶段,收入来源及销售规模呈现差异。
以2026年上半年为例,迪哲医药(688192.SH)两款已上市产品实现药品销售收入5.23亿元,同比增长47.24%,归母净利润亏损2.10亿元,同比减亏约44%;智翔金泰(688443.SH)实现营业收入1.53亿元,同比增长237.29%,主要受首款商业化产品赛立奇单抗注射液销售增长带动,归母净利润亏损3.16亿元。
益方生物(688382.SH)上半年实现营业收入5331.92万元,全部来自技术授权和技术合作业务,归母净利润亏损1.37亿元;同期,首药控股营业收入为2800万元,全部来自技术开发及服务业务,尚无自研创新药销售收入。
从收入结构看,迪哲医药、智翔金泰已形成一定规模的药品销售收入;益方生物已上市的两款对外授权产品由合作方负责商业化,自身尚未开展药品商业化生产销售;首药控股则刚刚进入自研产品商业化阶段。
与此同时,康特替尼进入的ALK抑制剂市场已有多款产品获批上市。
今年6月,在回复上交所监管问询时,首药控股披露,国内已有阿来替尼、洛拉替尼、恩沙替尼、伊鲁阿克及依奉阿克等多款ALK抑制剂获批用于一线治疗,且均已纳入国家医保药品目录。
从市场份额看,根据公司援引的数据,2024年国内院内ALK-TKI市场销售额中,阿来替尼占比约54.8%,克唑替尼约17.8%,洛拉替尼约14.9%,恩沙替尼约7.7%。
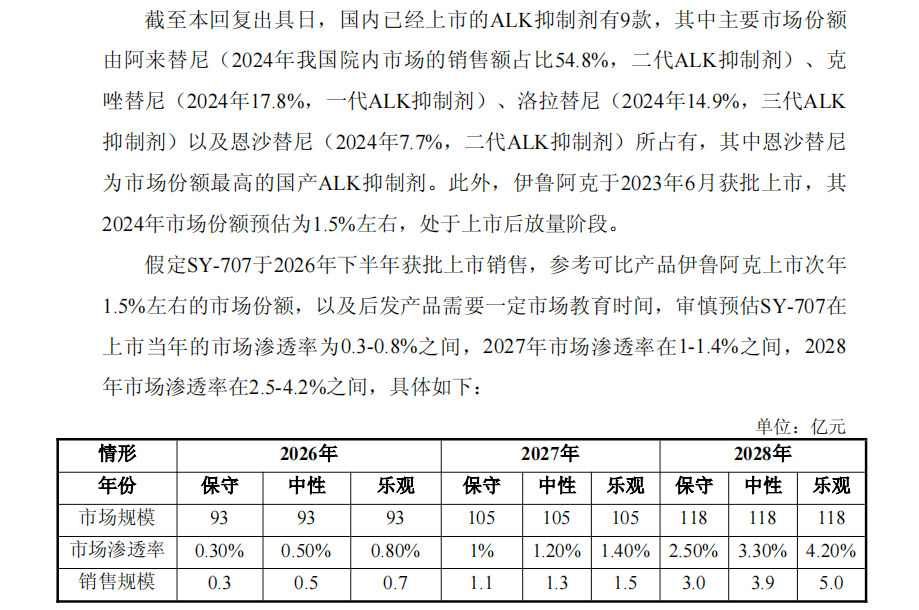
ALK-TKI市场份额情况
公司表示,康特替尼作为较晚进入市场的产品,面临既有产品的竞争,需要在疗效、安全性、价格、医保准入及商业化推广等方面形成竞争力。同时,公司认为,康特替尼的颗粒剂型及ALK、FAK等靶点抑制活性具有一定差异化特点。
黄翰漾从行业角度表示,创新药企业要形成持续、稳定的商业化收入,首先需要产品获批上市并实现销售。后续商业化能否持续,主要取决于企业的销售团队能力、产品医院覆盖及学术推广等因素。
商业化起步也带来新的费用支出。首药控股2026年新组建销售团队,上半年销售费用为238.79万元。三季报显示,前三季度销售费用累计607.63万元,而上年同期为0。
研发投入下降近26%
首药控股前三季度研发投入1.15亿元,同比下降25.93%;其中第三季度投入3417.02万元,同比下降27.45%。尽管投入有所减少,前三季度研发投入仍相当于营业收入的123.35%。
公司解释,研发投入下降主要系合理规划研发管线投入,以及同期研发管线所处阶段不同所致。
目前,公司RET抑制剂索特替尼处于上市审评阶段,第三代ALK抑制剂SY-3505的两项注册性临床试验均已完成受试者入组。今年7月,第四代ALK抑制剂SY-12321获批开展临床试验,8月完成首例受试者给药。
不过,部分核心管线进度晚于上市时的预期。今年6月,首药控股在回复上交所监管问询时披露,康特替尼和SY-3505实际研发进度较IPO阶段计划有所延后。其中,SY-3505的Ⅲ期临床研究仍需等待相关数据成熟,公司当时预计后续观察周期约1至2年。
资金方面,截至9月末,公司应收账款账面价值由上年末的33.17万元增至5700万元,前三季度信用减值损失为311.65万元。
同期,公司销售商品、提供劳务收到的现金由上年同期的212.39万元增至3690.36万元,经营活动现金流量净额为-1.11亿元,较上年同期的-1.72亿元有所改善,但仍为净流出。
刘志耕认为,判断企业利润质量,需要关注应收账款的实际回收情况、收入结构以及后续研发投入。若商业化销售尚未形成稳定现金流,而核心管线研发投入增加,企业仍将面临资金支出压力。
截至9月末,首药控股货币资金为1709.04万元,交易性金融资产为5.32亿元,两项合计约5.49亿元,较2025年末的约6.72亿元下降。三季报未进一步披露5700万元应收账款的具体构成及对应付款期限。
(文章来源:央广财经)