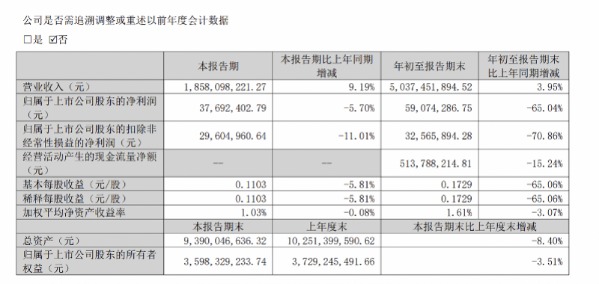
跨境电商企业乐歌股份(300729.SZ)10月29日晚发布三季报:前三季度营收50.37亿元、增3.95%,归母净利润5907万元、跌65.04%。Q3单季营收18.58亿元、增9.19%,归母净利3769万元下滑5.70%。
营收增速放缓但还在增长,利润缘何断崖式下跌?
汇损致财务费用暴增486%
乐歌股份前三季财务费用2.15亿元,去年同期仅3677万元,同比暴增485.69%。
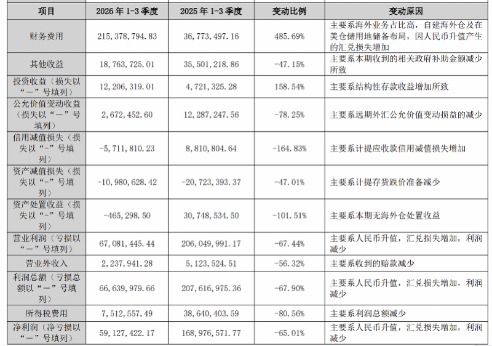
公司解释,主要系海外业务占比高,自建海外仓及在美仓储用地储备布局,因人民币升值产生的汇兑损失增加。
乐歌境外收入占比超过94%,持有大量美元资产。今年以来人民币兑美元持续升值。乐歌股份为在美国建海外仓、买地,借了不少人民币贷款。人民币升值导致境外收入贬值,人民币的贷款就成了更贵的负债。
除财务费用外,资产处置收益同比下降 101.51%,主要系本期无海外仓处置收益;其他收益也同比下降 47.15%,主要系政府补助减少。
毛利率提升,海外仓利用率上来了
剔除汇兑影响,公司说实际主营业务的营业利润较去年同期保持正增长。
上半年,人体工学产品毛利率达 45.95%,同比提升 4.49 个百分点;线性驱动产品毛利率 48.22%,同比提升 5.43 个百分点。海外仓业务毛利率 11.44%,同比提升 1.75 个百分点;其中二季度单季毛利率升至 12.8%,同比提升 3.5 个百分点。仓库利用率上来了,单位成本在下降。
跨境电商业务(人体工学产品)毛利率高达69.5%,同比还在提升。
海外仓是重资产赌注
乐歌这几年最大的战略动作就是自建海外仓。截至上半年,海外仓累计服务出海企业2351家,处理包裹876万件,是FedEx全球TOP50、UPS全球高速增长前10客户。
但重资产模式的代价是:钱压在仓库和土地上,美元负债和人民币资产的错配,让汇率波动直接传导到利润表。前三季财务费用2.15亿,已经吃掉了大半的经营利润。
不过,乐歌在跨境电商卖商品的业务保持增长,海外仓也在起量。目前公司正通过逐步锁汇、调整贷款币种、降低美元头寸等方式对冲汇率风险。
三季报发布后的首个交易日,乐歌股份股价收涨 2.16%,报 10.42 元,成交额 5405 万元。
(文章来源:南方都市报)