近期,多家“AI医生”相关公司发布进展,如紫荆智康(Tairex)正式发布其多智能体协同生态系统,科大讯飞发布星火医疗大模型V3.7等。
AI医生频繁出现在公众视野,到底有没有赚到钱?答案远比“概念炒作”更复杂,营收与利润的剪刀差背后,藏着怎样的掣肘?
AI医疗营收初现
算力芯片是结构性缺口
按照沙利文今年8月份发布的《2026全球AI医疗行业发展蓝皮书》,AI医疗产业链分为上游数据、算力与基础设施,中游AI医疗工具与平台,和下游医疗与科研应用机构,AI医生归为中游。
据Wind数据不完全统计,以2026年中报、已披露的部分三季报和公司公告为参考,在A股和港股市场中,AI医疗收入单独列示(有独立科目或独立分部)的有6家,其中讯飞医疗科技(02506.HK)和医渡科技(02158.HK)两家做到了分部级拆分;有AI医疗收入但未单独列示(嵌在主营里)的有17家;有实际业务但无AI医疗收入的12家。
按产业链分类,处于产业链上游的有5家,中游22家,下游8家,当前还没有一家以医疗算力芯片为主业的公司,这是整个 AI 医生产业链最明显的结构性缺口。
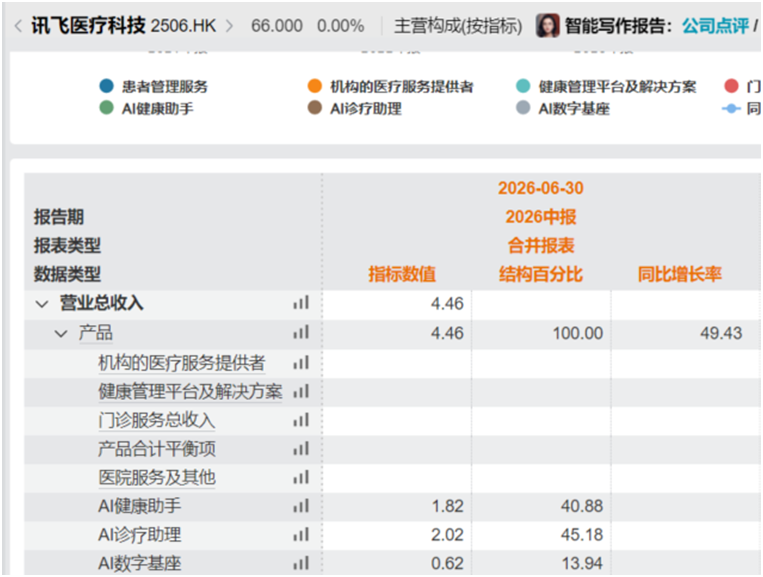
资料来源:讯飞医疗科技2026年中报,单位:亿港元,截至2026.6.30
由此可见,AI医疗已从概念走向了有实际营收的落地阶段。如2026年上半年讯飞医疗科技(02506.HK)AI诊疗助理营收2.02亿港元,营收占比45.18%;AI健康助手1.82亿港元,营收占比40.88%;AI数字基座0.62亿港元,营收占比13.94%。
华大智造(688114.SH)将测序仪与 AI 4S结合,AI 医疗有收入但未独立核算;卫宁健康“WiNEX系列产品依托规模化交付能力,已在全国超450家医疗机构上线部署,但AI相关收入占整体营收的比例仍处于较低水平。”
润达医疗(603108.SH)“良医小慧”智能体、检验解读大模型已落地华西、南方、齐鲁等。
平安好医生(01833.HK)AI毛利贡献占比约4.6%(未披露AI收入金额),AI医生使用人数超970万。
美年健康(002044.SZ)上半年主营收入中结合AI技术手段取得的收入2.19 亿,营收占比约5.7%,同比增长55.96%。
东软集团(600718.SH)上半年新签订AI+医疗新签合同4.11亿,同比增加24.17%,占新合同金额的71.5%。
其他还有如阿里健康(00241.HK)、京东健康(6618.HK)等,也在2026年中报及相关公告中提及AI医疗业务(含AI医生)相关进展。
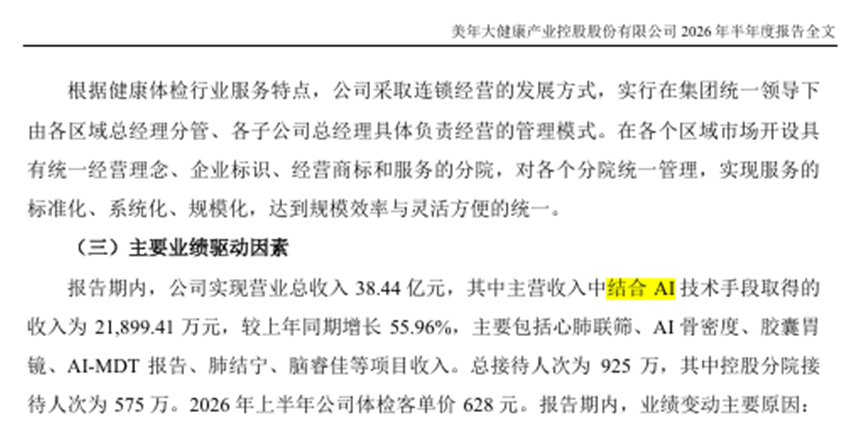
资料来源:美年健康2026年中报
不过,总的来说,AI医疗相关收入已经有所体现,但仍未全面盈利。营收兑现的主要路径有按模块、订阅、使用量收费的嵌入电子病历、HIS、PACS工作流(AI诊疗助理或医生助手);按次或按例收费的AI影像和病理辅助诊断,HIS、EMR、检验、医保系统叠加AI模块收费的AI医疗信息化;收平台服务费、里程碑付款、BD授权、CRO合同的AI制药和临床开发;以设备销售、耗材、运维、AI模块叠加的AI+设备和手术机器人等。其中部分业务已实现经常性收入。但AI收入占比较高的公司,往往是因为其主业营收体量较小。
盈利“剪刀差”,重构产业投资逻辑
从盈利角度看,上述35家AI医疗相关公司2026年上半年的扣除非经常性损益后的净利润(TTM)合计158.97亿元(涉及A股港股,均采用全球股票指标,并以原始币种进行统计,未作汇兑处理,数值与实际略有差异,下同),倘若剔除迈瑞医疗(300760.SZ)和京东健康(6618.HK),其余33家合计金额仅为23.15亿元,少数龙头扛大旗的态势明显。
剔除无2025年中报数据的云知声(9678.HK),在19家主业盈利的公司中,共11家同比增长的公司,同比增速超50%的仅平安好医生(1833.HK)189.42%和泓博医药(301230.SZ)51.97%;9家同比下滑的公司中超50%的有5家,3家同比下滑超100%的分别为艾隆科技(688329.SH)-206.97%、金域医学(603882.SH)-148.12%、麦迪科技(603990.SH)-110.10%。
从产业链角度看,盈利端集中在“卖设备、卖流量、做外包”的现金牛板块且已形成“剪刀差”,如迈瑞医疗(300760.SZ)的AI是绑定在高端影像设备上的溢价,但同比下滑10.81%似乎也感受到了一丝寒意。
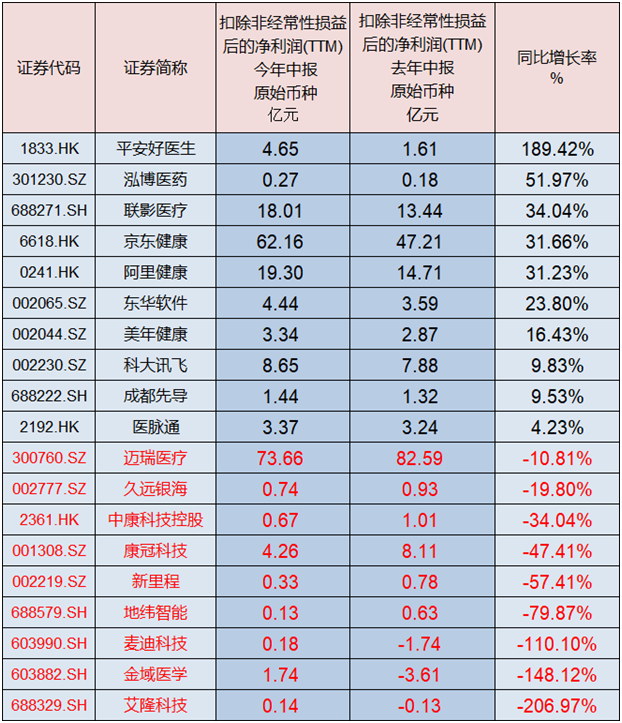
,港股币种为港元
在15家主业亏损的公司中,相比于2025年中报,2026年上半年由盈转亏的4家,东软集团(600718.SH)扣除非经常性损益后的净利润(TTM)为-5.89亿元、卫宁健康(300253.SZ)-4.50亿元、万东医疗(600055.SH)-3.65亿元;6家同比亏损扩大,晶泰控股(2228.HK)以-8.75亿港元为最;5家同比亏损收窄,朗玛信息(300288.SZ)同比-98.18%。
从产业链上看,出现亏损的企业中有4家集中在中游医疗信息化板块,医院采购IT软件交付周期拉长,验收和回款效率较低。晶泰控股(2228.HK)的AI制药目前仍处于极度烧钱的早期研发阶段,商业化闭环尚未完全打通。而业务越偏向纯AI医疗、底层硬科技属性的公司,亏损的绝对金额往往越高;不过部分企业已经出现亏损收窄或者营收高增长的态势。
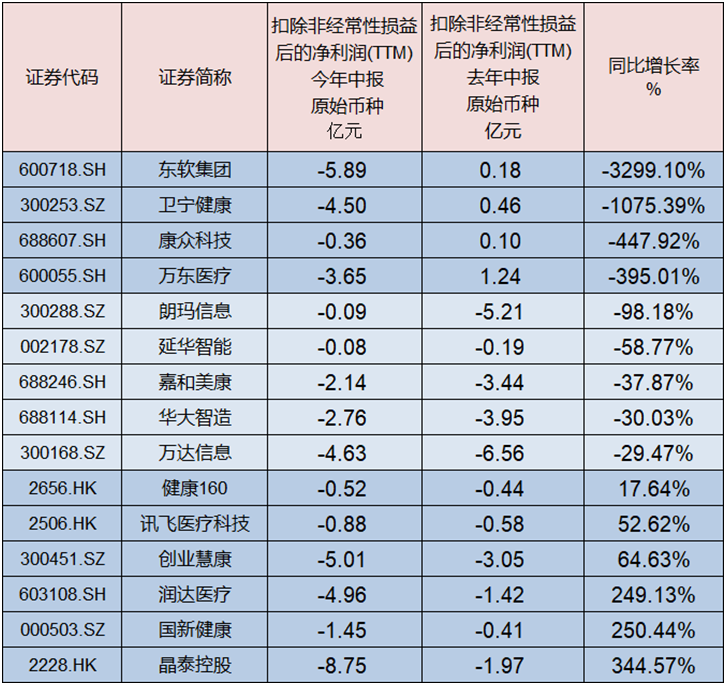
,港股币种为港元
毛利率的升降,本质反映各家公司面对“AI 技术冲击”与“医疗支付端收紧”双重压力下,商业模式的议价能力与成本控制水平。从销售毛利率变化看也是喜忧参半,从整体上看,2026年上半年平均毛利率35.72%,相比于2025年上半年的36.70%是下降的,降幅大小与“AI能否独立收费”高度相关。其中晶泰控股(2228.HK)下降26.79个百分点、创业慧康(300451.SZ)下降16.75个百分点和万东医疗(600055.SH)下降10.21个百分点,对整体毛利率水平形成了较大的拖累。
互联网医疗平台,AI的“提效”逻辑正在兑现,尤其是AI医生和AI健康助手接管了大量轻问诊、导诊和慢病随访,直接压降了原本高昂的真人医生和客服成本。而医疗IT虽然是亏损重灾区,但通过“自救”正在改善毛利端,讯飞医疗科技(2506.HK)能维持超50%的毛利率,说明其AI诊疗助手的底层技术溢价依然存在。
同时,医疗器械与硬科技的高毛利护城河依旧稳固,华大智造毛利率(688114.SH)同比上升且高达57.03%,主要得益于试剂耗材的“剃刀-刀片”模式正在兑现,并且存量装机规模已跨过临界点,进入“耗材爬坡”期。
不过,也有部分硬件与纯软件商正面临“双杀”,在AI暂时无法单独立项收费的政策背景下,AI能力不仅没能为软件带来溢价,反而沦为免费附赠的功能,拖累整体毛利水平。万东医疗(600055.SH)毛利率大跌10.21%,或能说明二线设备厂商在巨头挤压下生存愈发艰难。晶泰控股(2228.HK)毛利率大幅下降本质是“用毛利率换收入的可持续性”,反映出AI制药的商业模式或正在从“卖授权”转向“卖设备+卖平台”。一个反向的证据是其仍在加大投入,现金流较为充裕,市场或误读了该信号。
创业慧康(300451.SZ)的软件销售、技术服务和系统集成三大板块的毛利率同步下降,成本却没收缩,不过其存货大增说明大量已投入项目待验收。若下半年项目集中完成验收,单季度毛利率有望反弹。
综上所述,当前AI医疗板块呈现出“营收初现、盈利分化、上游缺芯”的复杂特征,其投资逻辑已远超常规财务分析中“看营收、抠利润”的框架,本质上是一场对产业底层规律的深度研判,需要穿透医保“不单独立项”的支付规则、医院财政收紧下的客户预算周期,以及大模型演进带来的技术路线生命周期。在商业模式尚未完全闭环、独立收费编码悬而未决的当下,单纯的财务指标极易产生误导,审慎布局就显得尤为重要了。(《理财周刊-财事汇》出品)
(文章来源:理财周刊-财事汇)