10月29日晚间,全球高速光模块龙头中际旭创披露2026年第三季度报告。在全球AI算力基建持续加码的背景下,高端光模块需求集中释放,公司前三季度营收、净利润同比分别大涨超170%、200%,单季经营数据维持上行态势。
财报核心数据显示,2026年前三季度,中际旭创实现营业总收入695.47亿元,同比大幅增长178.13%;归属于上市公司股东的净利润222.38亿元,同比激增211.81%;扣非归母净利润221.10亿元,同比增长212.12%,主业盈利增长动能十分强劲。
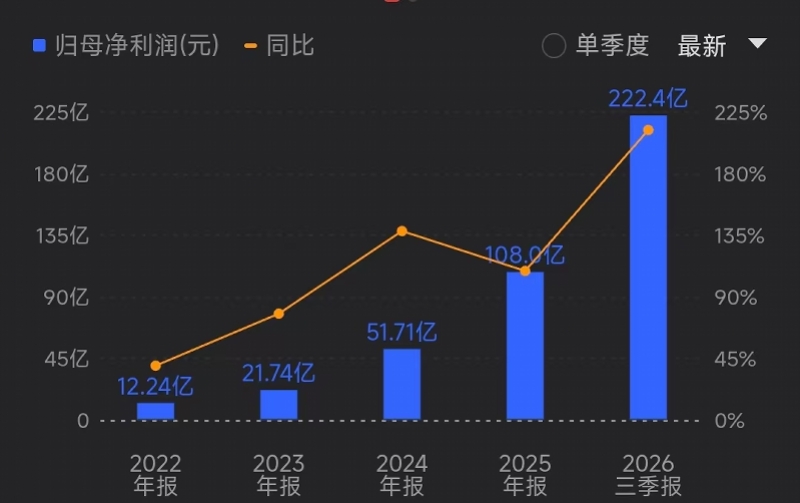
拆分单季度表现来看,公司第三季度增长势头延续强势。2026年第三季度,中际旭创单季实现营业收入277.69亿元,同比增长171.83%;归母净利润85.87亿元,同比增长173.74%。营收、净利润继续保持三位数的高增速,延续了全年以来的高景气行情。与此同时,三季度营收环比提升约25%,订单交付节奏保持向好。
盈利端的改善,主要来自高端产品结构持续优化,带动毛利率稳步抬升。数据显示,公司第三季度整体毛利率约46.6%,环比小幅上行0.2个百分点。毛利率稳步走高,背后是800G高端光模块持续放量、1.6T新品陆续落地出货,高毛利高端产品在营收中的占比不断提升。
从机构调研反馈来看,目前1.6T光模块的市场需求与订单增速较快,有望接力800G产品,成为公司下一阶段的核心增长引擎。技术层面,公司持续布局硅光集成、高速封装等底层技术,持续打磨产品性能、控制生产成本,逐步拉开和同行之间的差距,龙头壁垒持续加固。
不过业内人士也提醒,赛道高景气之下,风险同样不容忽视。一方面,全球算力资本开支节奏存在变数,如果海外云厂商收缩投入计划,高端光模块需求将直接承压;另一方面,行业技术迭代节奏快,一旦新技术落地不及预期,或是大量新增产能集中入市激化竞争,产品售价和毛利率都有下行压力。此外,公司海外业务占比较高,汇率波动也会对业绩形成扰动。
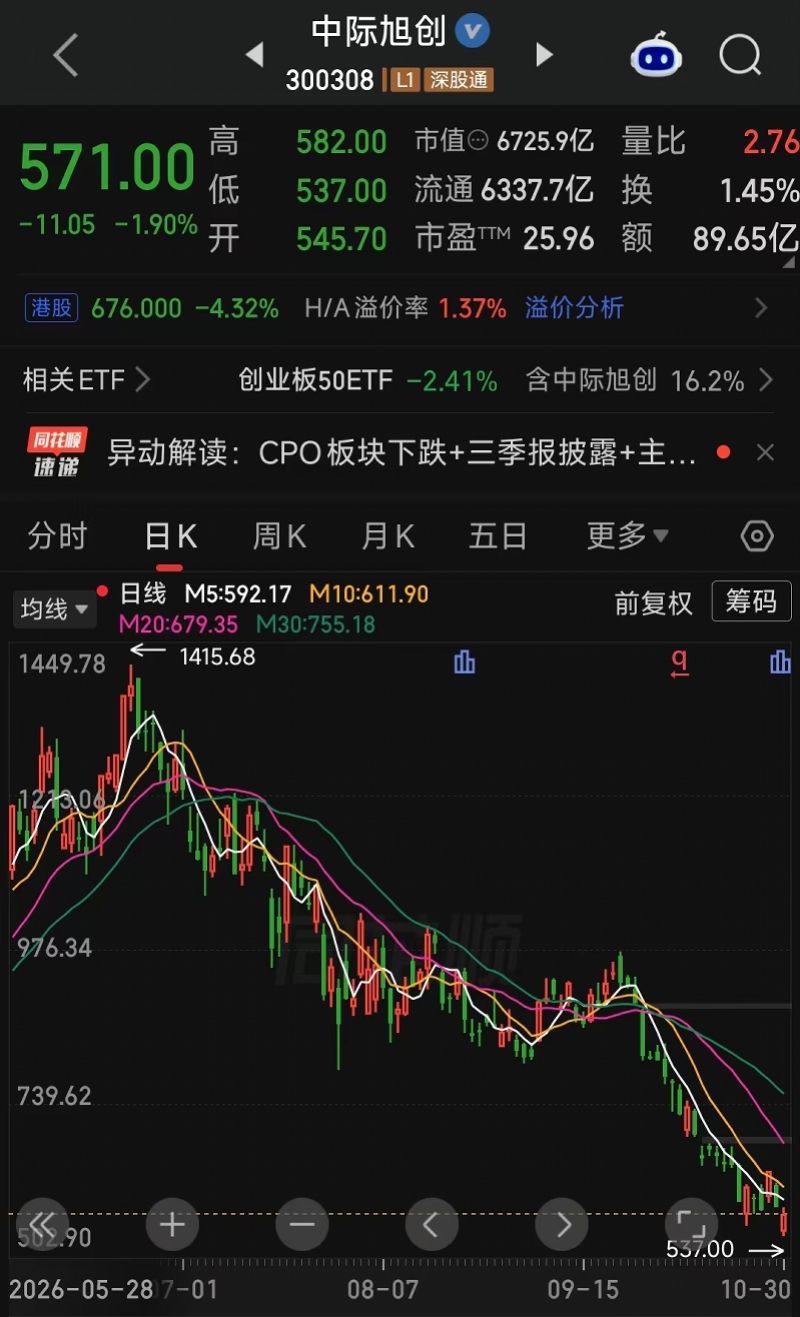
二级市场层面,中际旭创近期股价走势偏弱。今年6月该股触及1415.68元/股的高点后,便进入下行通道,截至目前较高点回撤幅度已经超过58%。10月29日财报发布当日,公司股价开盘一度低开近7%;截至记者发稿,报569.34元/股,总市值6706.3亿元。
(文章来源:南方都市报)