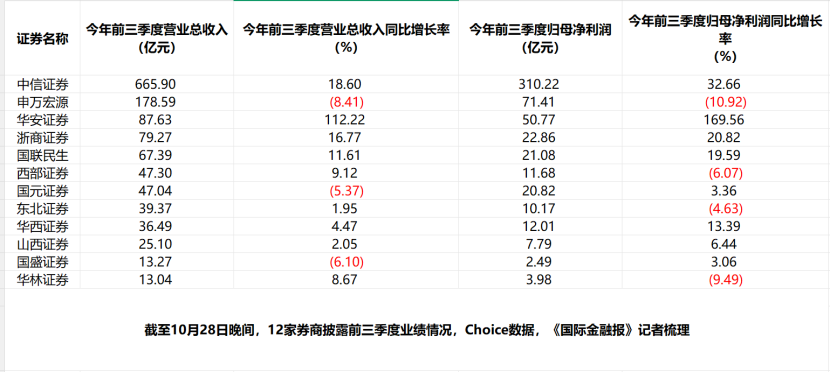
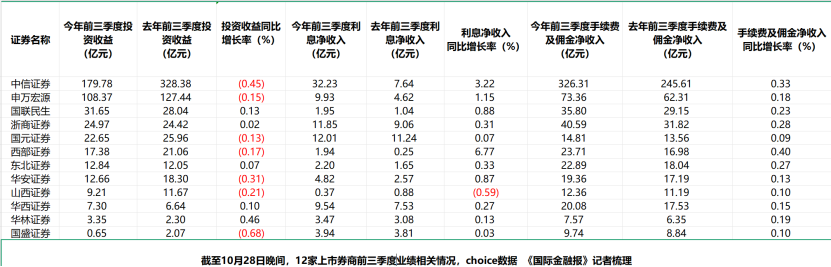
截至10月28日,已有12家上市券商发布前三季度业绩报告。受第三季度A股市场震荡调整影响,券商自营投资收益普遍收缩,成为单季业绩走弱的核心拖累项。
受访人士分析指出,券商业绩呈现“累计仍具韧性、单季承压回落”的“前高后低”态势,机构间分化进一步加剧。在此背景下,收入结构多元、资产配置稳健的头部券商展现出了更强的盈利韧性。需要强调的是,券商盈利与市场交投、资产价格高度相关,短期波动不构成基本面趋势反转。
业绩“前高后低”
上半年券商盈利普遍高增,第三季度单季业绩明显走弱,拖累前三季度整体表现。
比如,申万宏源前三季度总营收同比下滑8.41%至178.59亿元,归母净利润同比下滑10.92%降至71.41亿元,核心原因是其第三季度单季业绩大幅滑坡。
西部证券、东北证券、华林证券前三季度归母净利润均出现下滑;国盛证券、国元证券前三季度总营收则同比回落。
拆分业务来看,自营投资作为券商重资本业务的核心,成为决定业绩强弱的关键变量。上半年券商自营普遍收益可观,但第三季度权益市场深度调整,自营投资普遍受挫,直接拉低了前三季度累计投资收益。12家券商中有7家投资收益同比缩水,其中中信证券该项收益同比下滑45%,申万宏源、国盛证券同样出现两位数下滑。不过,非自营业务形成了有力缓冲:手续费及佣金净收入实现全员正增长,利息净收入也普遍上行,在一定程度上对冲了权益自营回撤带来的利润压力。
黑崎资本首席战略官陈兴文表示,投资者应当理性看待券商板块第三季度业绩集体走弱。上半年市场回暖,为行业盈利提供了良好支撑;第三季度资本市场震荡加剧,自营收益大幅回落,成为单季利润最大拖累,也压低了前三季度累计业绩。预计行业前三季度整体呈现增速放缓、分化加剧的格局,业务结构多元、资产配置稳健的券商,盈利韧性相对更强。
“整体而言,行业前三季度盈利依旧保持正增长,仅第三季度单季面临阶段性压力。”一位不愿具名的业内人士对记者分析,券商业绩“前高后低”主要源于三重因素:
一是自营投资成为最大拖累,第三季度权益市场回调,券商权益投资、科创直投跟投项目浮盈回撤,投资收益大幅回落,直接拖累单季利润。
二是业务结构存在天然短板,上半年市场交易活跃,经纪与两融业务带来稳定收益,对冲了自营波动;第三季度成交热度降温,托底业务增量有限,盈利缺口进一步放大。
三是盈利受会计确认节奏影响,上半年集中兑现大量项目浮盈,第三季度缺少收益补充,业绩环比回落。
“券商第三季度业绩回落,主要反映了市场行情变化对自营投资收益的影响。”格上基金研究员谢诗琦告诉记者,一方面,第三季度权益市场震荡调整,市场成交活跃度较上半年有所下降;另一方面,金融资产价格波动以及投资收益确认节奏,也会放大券商单季度利润的波动。截至目前,已披露业绩的部分上市券商呈现出前三季度累计业绩与第三季度单季表现分化的特征。预计行业前三季度整体仍有望保持正增长,但增长幅度较上半年收窄,且不同券商之间的业绩分化将进一步显现。
差异化发展之道
细分业务上,投行业务有所收缩,经纪、自营业务高度依赖行情,第三季度市场震荡交投降温,券商盈利承压。
被称为“券商一哥”的中信证券业务布局相对均衡,但依然出现明显业绩波动。中信证券前三季度实现营收665.9亿元,同比增长18.6%;归母净利润310.22亿元,同比增长32.66%。业绩下滑主要来自单季拖累:公司第三季度归母净利润76.79亿元,同比减少20.19%,环比减少41.5%。
国金证券研报数据显示,分业务结构来看,中信证券前三季度经纪、投行、资管、利息、投资净收入分别为147亿元、51亿元、109亿元、31亿元、305亿元,同比增速分别为35%、39%、25%、320%、-4%,占营业总收入比重分别为22%、8%、16%、5%、46%。
在陈兴文看来,券商行业需要拉长经营周期,逐步降低“看天吃饭”的顺周期属性。首先,推动经纪业务由通道服务向财富管理升级,通过资产配置、投顾服务和客户陪伴增强收入稳定性。其次,自营业务应坚持绝对收益与风险预算导向,优化多资产、多策略配置,减少方向性投资对利润的冲击。此外,还要协同发展资管、投行、机构交易及资本中介业务,提升轻资本业务占比,以数字化转型提高运营效率,形成跨周期收入结构。
谢诗琦坦言,头部券商出现业绩波动也印证:即便业务结构多元,投资收益依然会受到资产价格、持仓配置以及会计收益确认节奏影响。行业转型的核心,是在市场周期起伏中建立长期稳定、可持续的盈利能力。
面对行情波动带来的业绩起伏,券商该如何应对?
陈兴文表示,不同体量的券商应走差异化发展道路。大型券商可依托资本、人才和综合牌照优势,建设全业务链服务平台,同时强化统一风控,避免规模扩张放大波动;中小券商不宜简单追求“大而全”,而应深耕区域、特色客群或细分业务,依靠专业化服务构筑比较优势。长期来看,行业增长将由规模驱动转向能力驱动,盈利稳定性、资本使用效率与风险管理水平,将成为衡量券商高质量发展的核心标尺。
“券商业绩高度绑定资本市场周期,即便是业务均衡的头部券商也难以完全规避波动,大中小券商必须分层施策,平滑周期冲击。”上述业内人士表示,头部券商需优化轻重资本业务结构,持续做强投行、财富管理、主动资管等轻资本业务,夯实稳定现金流;同时严控自营权益敞口,增配固收、中性对冲等非方向性交易,降低单边行情冲击,健全全流程风控,熨平直投项目的收益波动。中型券商应跳出同质化竞争,打造精品投行、特色资管赛道,深耕细分产业客户,降低对交易佣金和股票自营的依赖,提高高附加值顾问业务占比。中小券商不宜盲目铺开全牌照业务,立足区域深耕,聚焦本地财富管理与中小企业投融资服务,从严管控重资本自营规模,将资源投向轻资本业务,依靠差异化赛道对冲周期波动。
“券商业绩与资本市场周期高度相关,但降低周期敏感性,不能仅依靠扩大业务规模或简单增加业务条线,更重要的是优化收入结构、提升风险管理能力和资本使用效率。”谢诗琦进一步分析,第一,头部券商应发挥综合金融服务、机构业务和跨境业务优势,推动投行、资管、财富管理及机构服务协同发展,同时加强自营投资的资产配置、风险对冲与收益考核,降低对单一市场方向和投资收益的依赖。第二,中型券商应结合自身资源禀赋,深耕优势区域、产业投行、机构客户或特色资管等细分领域,形成差异化竞争力。第三,中小券商则应更加重视资本约束与成本控制,避免盲目扩张自营规模,通过专业化服务和轻资本业务提升盈利稳定性。
券商股配置思路
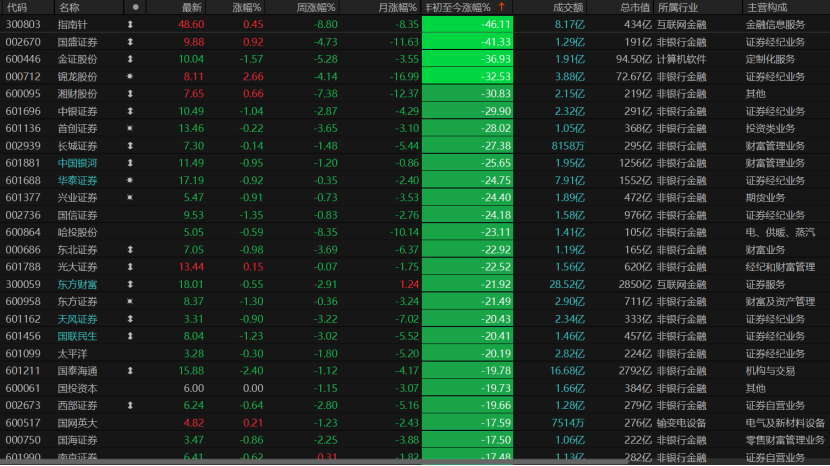
券商股全年走势持续走弱。上半年行业业绩普遍增长,但市场资金扎堆涌向科技板块,券商板块缺少资金加持,股价不涨反跌。下半年科技股进入回调,传统板块迎来轮动机会,券商板块依旧震荡偏弱,整体表现不及预期。
其中,国盛证券年内股价跌幅超41%,华泰证券、兴业证券等个股年内跌幅也均突破20%。
结合前三季度业绩表现,投资者该如何持仓布局券商股?
陈兴文认为,券商盈利与成交活跃度、资产价格及投资节奏密切相关,单季波动具有一定行业共性,并不必然意味着经营基本面全面转弱。对于持有券商板块的投资者而言,不宜仅凭单季数据追涨杀跌,应综合观察市场活跃度、政策环境、资本实力、风控水平与估值安全边际,在承受阶段性波动的同时,关注行业长期发展价值。
上述业内人士建议,投资者不必过度放大短期业绩波动,优先选择投行、资管、财富管理等轻资本业务占比更高、收入结构更加均衡的标的;短期切勿盲目追高,等待大盘企稳后,逢板块调整分批布局,主动规避自营权益敞口过高的个股。
谢诗琦则提醒投资者,不能仅凭单季度利润下滑就判定行业景气度下行,需要综合前三季度累计业绩、扣非净利润、ROE(净资产收益率)、业务结构与估值水平作判断。同时重点把握市场成交回暖、资本市场改革、财富管理业务扩容带来的中长期机遇,避免单纯博弈短期行情带来的业绩弹性。
(文章来源:国际金融报)