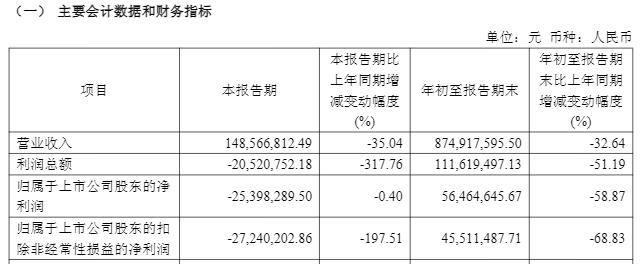
【大河财立方记者夏晨翔】10月27日晚间,伊力特披露2026年三季报。前三季度公司实现营业收入8.75亿元,同比下降32.64%;归母净利润5646.46万元,同比下降58.87%。
其中,伊力特第三季度单季营业收入1.49亿元,同比下降35.04%;归母净利润亏损2539.83万元,与上年同期基本持平。
此外,其第三季度单季销售毛利率已降至30.84%,上年同期为47.64%,同比下降约16.8个百分点。
营收逐季走弱,单季毛利率降至30.84%
从季度表现来看,伊力特的业绩呈现加速下滑态势。
财报显示,2026年一季度,伊力特实现营收6.06亿元,同比下降23.79%;上半年7.26亿元,同比下降32.13%;前三季度8.75亿元,同比下降32.64%,降幅持续扩大。
按单季口径,一季度6.06亿元,二季度1.2亿元,三季度1.49亿元,二、三季度合计不足2.7亿元,上年同期合计为5亿元。
在利润端,伊力特一季度归母净利润为1.05亿元,上半年8186.29万元,前三季度5646.46万元,二、三季度单季分别亏损2302.48万元和2539.83万元,已连续两个季度亏损。
毛利率的下滑也值得注意。Wind数据显示,前三季度,伊力特的销售毛利率为48.02%,相较去年同期的49.01%略有下降。但在第三季度,其单季毛利率仅为30.84%,较上年同期的47.64%下降约16.8个百分点。
记者注意到,2025年,其毛利率较2024年已有所下降。伊力特曾解释称,2025年毛利率下降的原因主要为,公司产品销售单价同比有所降低,同时由于产销量下降导致单位固定成本(折旧、人工等)相比增加,综合因素拉低毛利。
从产品看,前三季度,伊力特高档酒销售收入6.08亿元,同比下降36.09%,占酒类收入比重约69%;中档酒1.87亿元,同比下降23.14%;低档酒0.59亿元,同比下降27.25%。
第三季度,高档酒销售收入9348.77万元,同比下降38.12%;中档酒3463.56万元,同比下降24.62%。高档酒降幅大于中档酒,可以看出,伊力特的产品结构正在被动下沉。
分区域看,作为区域酒企,伊力特在疆内外的市场表现出现明显分化。
前三季度,其疆内销售收入6.51亿元,同比下降39.20%;疆外销售2.03亿元,同比下降0.83%,基本持平。
但在第三季度单季,伊力特疆内实现收入7869.93万元,同比下降54.5%,疆外收入6177.39万元,同比增长53.3%。
渠道数量方面,三季度末公司酒类经销商50家,较上半年增加1家疆外经销商。四川伊力特酒类销售有限公司合作经销商则由上半年的45家增至57家,单季新增12家。
存货规模持续扩大,占比升至47%
截至三季度末,伊力特存货价值27.64亿元,较2025年末的25.13亿元增加2.51亿元,存货占总资产比重也由2025年末的41.91%提升至47.16%。
记者注意到,近年来,伊力特的存货规模正在持续扩大。
财报显示,2021年至2025年,其各报告期期末存货价值分别为13.61亿元、16.61亿元、18.93亿元、22.42亿元、25.13亿元,至今已成为公司占比最高的资产。
此外,其存货周转天数也由2024年708.1天上升至2025年1016.09天。至今年三季度末,其存货周转天数已达1567天,显著延长。
从结构看,伊力特的存货大部分并非待售成品。
如2025年存货中,半成品酒(基酒)余额20.46亿元,占比81.26%;成品酒余额2.47亿元,占比9.79%。
不过在白酒行业深度调整的背景下,相比同行,伊力特的存货周转天数整体仍处于行业中等区间。
数据显示,2025年度,水井坊、口子窖、金种子酒、舍得酒业、迎驾贡酒的存货周转天数分别为2095.46天、1797.3天、1253.48天、1193.63天、1118.71天,均高于伊力特。
伊力特在回复上交所的问询函中曾解释,存货规模上升一方面源于白酒长周期酿造特性及公司以稳定生产确保中长期基酒储备战略的实施;另一方面源于公司新增大容量酒库,具备长期稳定储存的条件,加长存放的周期。
伊力特表示,2025年行业普遍出现存货周转天数上行,公司销量下滑叠加半成品酒库存增加,是周转天数拉长的核心诱因。
厂商一体化单季收入下降七成,渠道改革仍待检验
今年前三季度,伊力特的渠道结构也出现明显变化。
前三季度,其厂商一体化模式收入3.45亿元,同比下降15.21%;大商总经销收入4.1亿元,同比下降46.99%;线上收入0.98亿元,同比增长4.26%。
而在第三季度单季,伊力特厂商一体化收入仅0.32亿元,同比大幅下降70.1%;大商总经销收入0.84亿元,同比微增1.5%;线上收入0.25亿元,同比增长2.8%。
厂商一体化在第三季度成为降幅最大的渠道,而持续被收缩的大商渠道,反而表现出一定稳定性。
2024年9月,伊力特开始尝试厂商一体化模式,在该模式下,公司负责产品标准制定和控制、品牌建设和维护、价格规范,经销商负责成立营销团队,利用其丰富且熟悉的本地资源,建立营销终端。
此后,伊力特将伊力王酒系列、46度伊力老窖(250ml)等核心单品划归该体系专营,出清低效经销商、平移终端资源,叠加渠道扁平化与经销商平台扩容,推动一体化渠道增长。
2025年度,伊力特厂商一体化模式营业收入6.39亿元,同比增长29.74%,占比37.84%;大商总经销营业收入9.16亿元,同比下降40.64%,占比由2024年的71.19%降至54.30%。
伊力特在问询函回复中曾披露模拟测算:若46度伊力老窖(250ml)仍在传统总经销模式下运营,2025年厂商一体化收入为4.93亿元,同比仅增0.24%,大商总经销收入为10.62亿元,同比下降31.24%。
换言之,厂商一体化2025年的高增长,主要来自单品经营权的重新划分,而非终端动销的净增量。
问题在于,若渠道改革的目的是提升终端掌控力与动销效率,为何在推进两年后,厂商一体化渠道会在2026年第三季度出现七成下滑?
对于三季度经营情况,记者致函伊力特证券部,截至发稿未收到回复。
(文章来源:大河财立方)