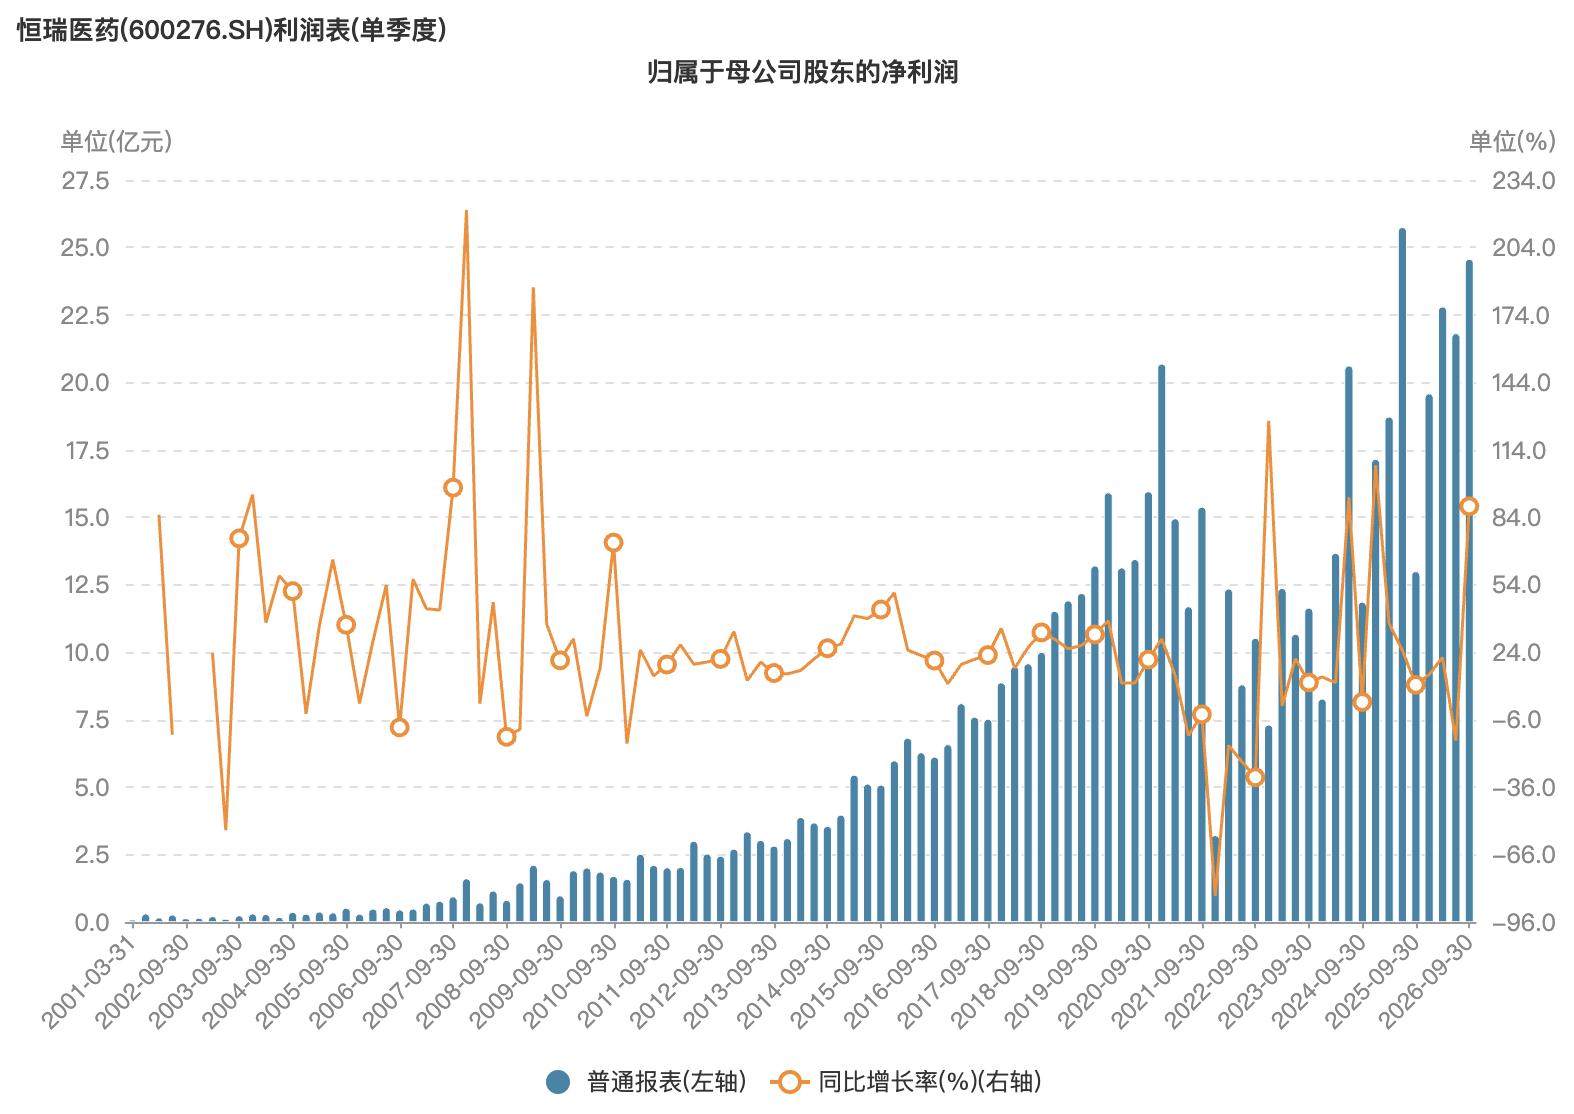
10月27日晚间,恒瑞医药(600276)披露2026年第三季度报告。前三季度,公司实现营业收入244.09亿元,同比增长5.26%;归母净利润69.23亿元,同比增长20.38%。
进入第三季度,公司利润增速上扬,同比增长近九成。当季归母净利润24.58亿元,同比增长88.92%,规模仅次于2025年第二季度的25.76亿元,为历史单季次高。
此前,公司第二季度营收、归母净利润分别同比下滑14.5%、15.3%。
第三季度,营收增速重回两位数;利润同样大幅增长,公司表示主要受对外许可收入推动。
业绩公布后市场反馈积极。截至10月28日收盘,恒瑞医药A股报48.36元/股,较上一日收盘价上涨6.17%;港股最高触及50.9港元/股,收报49.56港元/股,较上一日收盘价上涨10.82%。以A股价格计算,公司市值超过3200亿元。
创新药势头延续,收入增17%
创新药增长势头依旧强劲。前三季度,公司产品销售收入214.76亿元,同比增长2.52%。其中,创新药销售收入138.71亿元,同比增长17.05%,占药品销售收入的比重提升至64.59%。
仿制药延续了此前的下滑态势,前三季度销售收入76.05亿元,同比下降16.41%,占药品销售收入的比重由2025年全年的41.66%降至35.41%。
创新药内部,非肿瘤创新产品是主要增长驱动,前三季度收入40.06亿元,同比增长75.36%。与之形成对比的是,占比超七成的抗肿瘤创新产品收入98.65亿元,同比增长3.13%。
2026年员工持股计划中,公司披露的考核要求为全年创新药收入目标提供了锚点。恒瑞医药将192亿元创新药收入目标写入考核条款,但这一目标较2023年、2024年两期计划隐含的208亿元有所下调,管理层在半年报业绩发布后表示对完成该目标有信心。
对照192亿元的全年目标,前三季度已达成138.71亿元,完成率72.24%。换言之,第四季度需实现创新药收入53.29亿元。
不过,在最新的季报中,恒瑞医药判断上述年度目标存在落空可能。公司提示,受外部市场环境变化、院内准入进度不及预期、部分上市时间较早的创新产品(如卡瑞利珠单抗、吡咯替尼等)竞争加剧等因素影响,前三季度创新药销售收入增速低于年初预期。“尽管第三季度增速有所改善,预计全年创新药销售收入增速与年初设定的目标仍存在一定差距”。
对外许可密集落地,研发创新持续兑现
前三季度,公司创新药对外许可业务确认收入27.81亿元,同比增长31.12%,主要为葛兰素史克(GSK)及百时美施贵宝(BMS)根据履约义务的完成进度确认的收入以及个别已授权产品的里程碑款,其中第三季度确认13.59亿元;同期公司收到对外许可首付款及里程碑款现金共43.43亿元,主要为BMS的6亿美元首付款。
需要说明的是,现金到账与收入确认之间存在时间差,已收到的许可对价通常先记为负债、再逐步转化为收入。恒瑞医药在半年报附注说明,对外许可合作首付款“根据履约义务完成情况部分确认收入”。
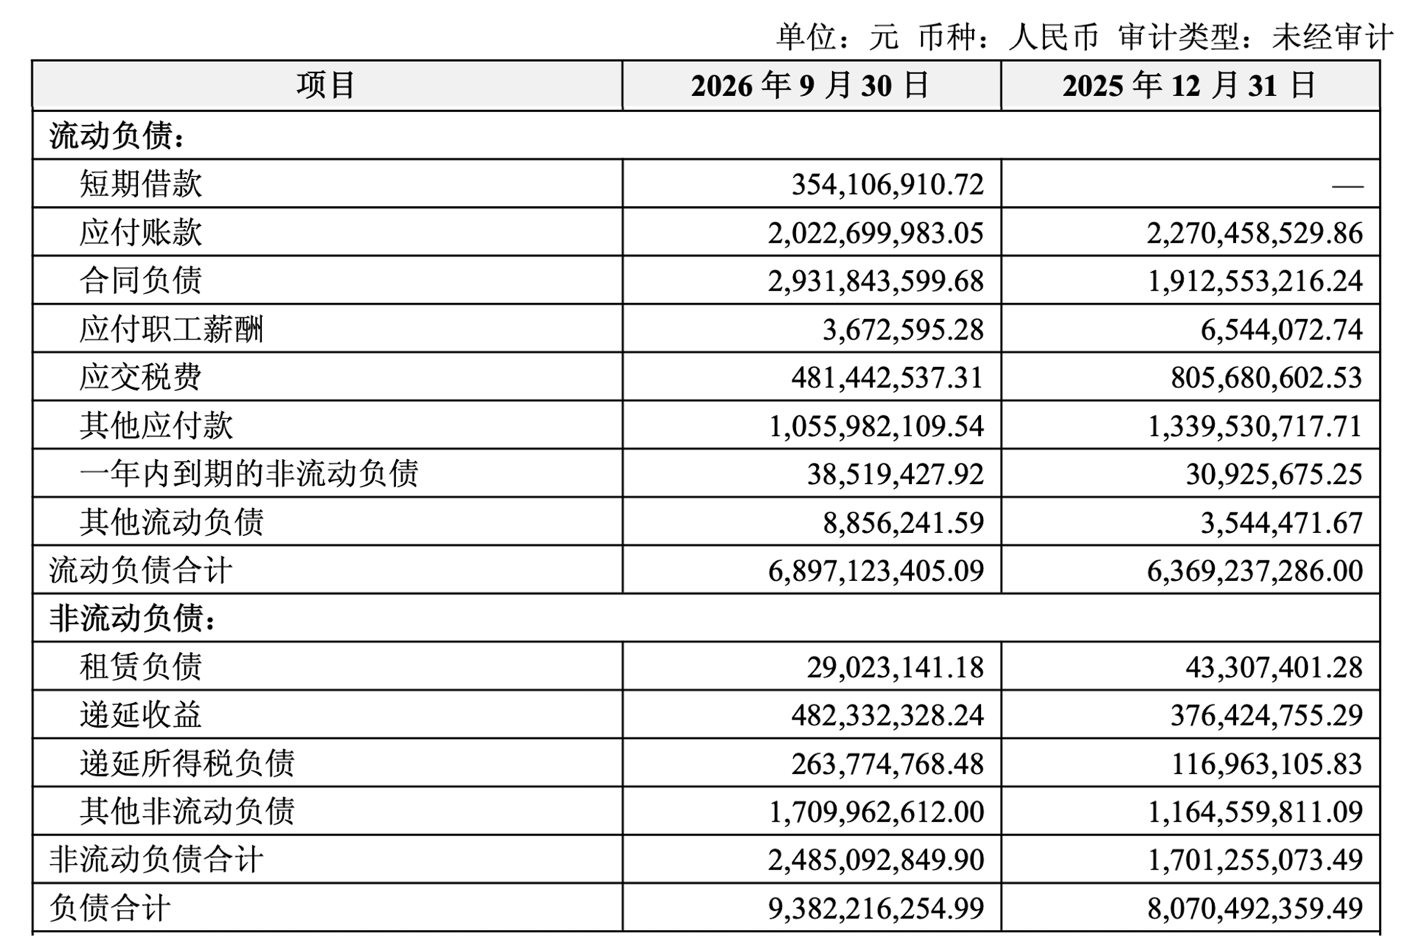
截至第三季度末,公司流动负债下的合同负债为29.32亿元,较年初的19.13亿元增长53.28%。归于“其他非流动负债”的一年以上才确认收入的合同负债余额亦由年初的11.65亿元增至17.1亿元。
对外许可方面,公司再添新合作。9月,恒瑞医药与诺和诺德(Novo Nordisk)达成协议,将有望实现每周一次口服给药的GLP-1(胰高血糖素样肽-1)/GIP(抑胃肽)双受体激动剂HRS-1596有偿许可给对方,授予其大中华地区以外的全球独家开发、生产和商业化权利。该合作潜在总交易额最高26亿美元,包括3亿美元首付款及开发、注册、商业化里程碑付款,恒瑞医药另有资格按授权区域净销售额收取销售提成。
今年5月,公司与百时美施贵宝达成全球战略合作,潜在总交易额约152亿美元,首付款6亿美元。此次业绩超预期,这笔合作首付款的到账是推手之一。
除授权合作外,NewCo(新设公司)模式下的美国合作伙伴亦相继上市。今年4月,承接GLP-1产品组合的Kailera Therapeutics登陆纳斯达克;8月,引进心肌肌球蛋白抑制剂HRS-1893的Braveheart Bio于纳斯达克上市。
大额授权合作的背后是持续的研发投入。前三季度,公司累计研发投入71.46亿元,其中费用化研发投入54.23亿元,同比增长9.7%;第三季度研发费用19.3亿元,同比增长12.4%。
第三季度,公司共有7项创新成果获批,包括2款1类创新药:中国首个自主研发的长效胰岛素类似物舒地胰岛素注射液,以及补体B因子抑制剂富马酸立康可泮胶囊;另有5项已上市创新药的新适应症获批。
上市申报方面,公司共有7项上市申请获CDE受理,包含口服GLP-1产品HRS-7535片用于2型糖尿病血糖控制及长期体重管理的两项申请、以及GLP-1/GIP双靶点产品瑞普泊肽注射液。此外,KRAS G12C抑制剂HRS-7058、HER3 ADC(抗体偶联药物)瑞康芦泽妥塔单抗获突破性治疗认定。
展望未来,公司商业化产品矩阵仍将持续扩容。根据华泰证券研报所援引的公司预测,2027年、2028年将各获批超8个新产品,新适应症分别为14项、11项;该研报同时预计,随着新产品放量,创新药占药品销售收入的比重在2026/2027/2028年有望分别达到66%/75%/81%。
(文章来源:财中社)