10月27日盘后,有着“西北酒王”之称的金徽酒(603919.SH)披露2026年三季报。
前三季度,公司实现营收23.39亿元,同比增长1.45%;归母净利润1.78亿元,同比下滑44.9%;扣非后归母净利润1.92亿元,同比下滑39.59%。增收几乎停滞,利润也接近腰斩。
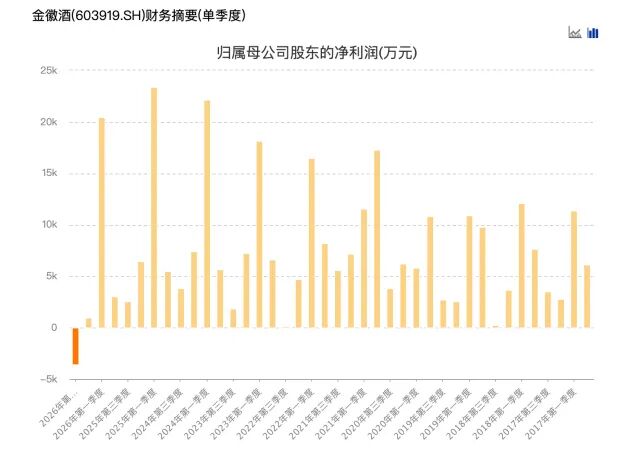
若单看第三季度,业绩更难言理想。当季,金徽酒营业收入5.23亿元,同比下滑4.16%;归母净利润亏损3564万元,去年同期为盈利,同比降幅达239.78%;扣非后亏损2696万元。
这是金徽酒近十年首次出现单季亏损。
公司将利润下滑归因于三方面,一是“受政策与宏观经济影响,消费场景受限”,收入端承压;二是旺季前市场推广费用集中投放;三是第二期员工持股计划产生的股份支付费用,以及补缴税款。
拆开利润表看,费用端的压力正在放大。
前三季度,销售费用为5.14亿元,同比增加12.4%,明显跑赢营收增速;税金及附加费为3.96亿元,同比增长约15%;研发费用则从去年同期的4340万元“砍”到1127万元,降幅达74%,但难以对冲前两者的上涨。毛利率同步下行,前三季度,金徽酒综合毛利率为61.7%,较去年同期的64.65%下滑近3个百分点。
具体到业务上,金徽酒高端、大众两端拉动营收,占比最高的中端基本盘出现下滑。
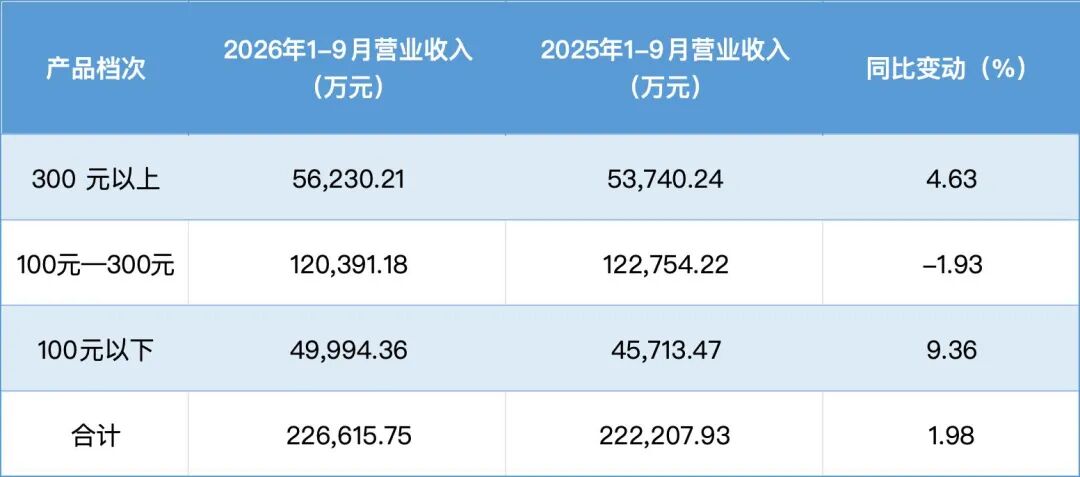
前三季度,公司300元以上的金徽年份系列、金徽老窖系列等产品营收5.62亿元,同比增长4.63%;100元以下的世纪金徽四星/三星/二星、清雅金徽等产品营收5亿元,同比增长9.36%。两档产品增速较中报时的8.89%、16.66%均有所下滑。
制表:左宇
贡献过半营收的100—300元中端产品,前三季度实现营收12.04亿元,同比下滑1.93%,核心产品价格带有所收缩。此前有机构观点认为,金徽酒主力产品密集覆盖100—300元价格带,能够规避头部名酒降维打击,在行业调整周期具备较强防御韧性。而从三季度数据看,这一价格带正面临高端和大众产品两端的挤压,日子也并不好过。
区域数据反映出另一个变化。
作为发家于甘肃陇南的区域龙头酒企,金徽酒在甘肃市场及周边西北市场颇具影响力,大部分业绩来自省内。前三季度,其省内收入16.76亿元,同比下降0.78%;省外收入5.9亿元,同比增长10.73%,占比升至26.05%。有研报指出,第三季度公司省内同比增长4.5%,省外同比下降13.6%,省外渠道处于结构调整期,收入由增转降,省内小幅回升。
经销商数量同步变化。截至三季度末,省内经销商338家,较2025年末净增19家;省外经销商601家,较2025年末净减21家,其中第三季度单季环比净减24家。三季度省外经销商转为净减少,收入随之回落。
金徽酒在2025年年报中提出“布局全国、深耕西北、重点突破”,将华东、北方市场作为第二增长曲线培育,互联网渠道列为第三增长曲线。目前看公司省外收入占比刚过四分之一,同期互联网销售收入1.15亿元,增长57.64%,占比约5%,仍处于培育阶段。
值得注意的是,考虑到行业需求恢复节奏较慢、Q3旺季费投强度较高,华泰证券研报下调金徽酒盈利预测,预计2026年—2028年EPS分别为0.4元、0.6元、0.83元,较此前下调了26%、28%、27%;国泰海通证券也下调2026年—2028年EPS预测至0.41元、0.66元、0.76元,此前预测为0.53元、0.72元、0.8元。
(文章来源:国际金融报)