上证报中国证券网讯(记者邹传科)天孚通信10月28日披露2026年第三季度报告。前三季度公司实现营业收入47.51亿元,同比增长21.25%;归母净利润20.83亿元,同比增长42.18%;扣非后净利润20.65亿元,同比增长44.26%。
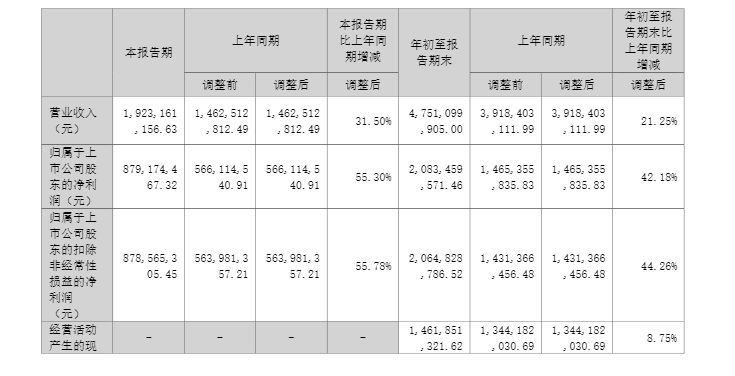
第三季度,公司实现营业收入19.23亿元,同比增长31.50%,环比增长约28.4%;归母净利润8.79亿元,同比增长55.30%,环比增长约23.5%。
公司称,业绩增长主要得益于全球人工智能行业加速发展与全球数据中心建设,带动高速光器件产品需求持续稳定增长。
利润增速快于收入增速,成本端贡献明显。前三季度公司营业成本17.79亿元,同比下降5.69%,在收入增长的同时毛利率显著抬升,按财报数据测算约62.6%,上年同期约52%。从半年报看,无源光器件是盈利改善的主要来源,上半年该业务收入15.30亿元,同比增长77.40%,毛利率71.90%。
前三季度公司研发费用为2.96亿元,同比增长47.71%,主要用于研发项目投入及人力成本增加;销售费用、管理费用分别同比下降11.62%和5.25%。财务费用由上年同期的净收益转为净支出,公司称主要为汇兑损失同比增加。
作为国内高端无源光器件领域龙头企业,天孚通信主营业务覆盖高速光连接核心器件与整体解决方案,产品广泛应用于数据中心、电信传输网络等核心场景,长期深度绑定全球头部光模块厂商与云服务商。公司此前披露,为CPO配套的FAU、ELS等产品已实现稳定量产交付。
行业层面,全球AI算力基础设施建设持续提速,高速光通信行业处于高景气周期。Yole Group预测,全球数据通信光模块市场将从2025年的234亿美元增长至2031年的1123亿美元,年复合增长率约30%,AI训练与推理基础设施是核心增长动力,预计到2031年将贡献市场总收入的90%以上。当前800G光模块已成为交付主力,1.6T产品进入持续放量阶段、批量商用进程提速,3.2T及CPO/NPO技术正处于密集送样、系统验证与动态演示阶段,行业技术迭代持续加快。
LightCounting预计,2026年以太网光模块市场增长120%;到2031年,100G以上以太网光模块市场规模预计达800亿美元左右。
中信证券研报认为,铜互联逼近物理极限,Scale-up“光进铜退”成为大势所趋,NPO/CPO驱动无源器件价值重估。用量上,FAU与光引擎形成1:1刚性配套,随Scale-up增量放大;价格上,高通道、工艺、光纤、可插拔四重溢价推动FAU价格攀升。
该机构判断,国内无源厂商以代工/合作绑定海外头部客户,FAU的核心壁垒在于高精度制造与规模化交付;具备高精度产品大规模制造能力与头部客户认证壁垒的厂商,有望率先兑现业绩弹性。
10月28日,天孚通信收涨6.79%,报201.43元,总市值2197亿元。
(文章来源:上海证券报·中国证券网)