
10月28日,会稽山发布2026年第三季度报告。财报显示,公司2026年第三季度营业收入3.66亿元,同比下降7.24%;利润总额1360万元,同比下降65.79%;归母净利润1436.25万元,同比下降35.86%;扣非净利润4265.52万元,同比增长128.86%。2026年前三季度营业收入12.19亿元,同比增长0.63%;归母净利润1.43亿元,同比增长23%;扣非净利润1.47亿元,同比增长36.12%。
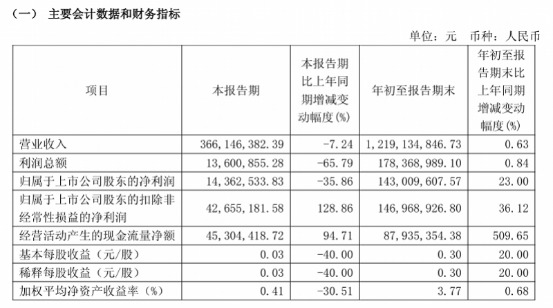
会稽山在财报中解释称,第三季度利润总额及净利润下降均主要受金融资产公允价值变动影响所致。今年以来,多家白酒头部大商密集入局黄酒赛道,会稽山股票此前多次出现涨停,但从三季报来看,其在区域拓展与产品结构上呈现分化,黄酒全国化与高端化仍面临现实挑战。
第三季度营收净利双降
普通酒与其他酒收入下滑
值得注意的是,会稽山上一轮出现营收净利双降的情况还是在2020年上半年,且对比之下,今年第三季度的下滑幅度更大。公司在财报中解释称,利润总额及净利润下降均主要受金融资产公允价值变动影响所致。扣非净利润与归母净利润之间的显著差距,印证了非经营性损益对当期利润表的短期冲击。
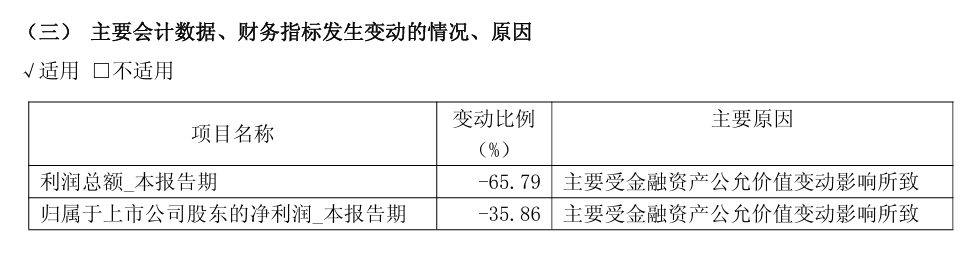
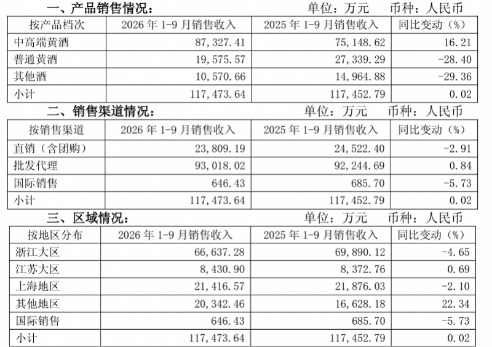
从产品结构看,会稽山前三季度中高端黄酒实现销售收入8.73亿元,同比增长16.21%,延续了近年来的结构升级趋势。但普通黄酒收入1.96亿元,同比下降28.4%;其他酒收入1.06亿元,同比下降29.36%。此前备受关注的气泡黄酒,便是属于其他酒板块。低端产品线的收缩幅度较大,一定程度上拖累了整体营收增速。
区域表现同样呈现分化。作为大本营的浙江大区前三季度销售收入6.67亿元,同比下降4.65%;上海地区收入2.14亿元,同比下降2.1%。江苏大区微增0.69%至0.84亿元。唯一实现较快增长的是其他地区,销售收入2.03亿元,同比增长22.34%,但基数仍然较小。
经销商方面,报告期末总数2220家,期内增加310家、减少197家,净增113家,渠道调整仍在进行中。
白酒大商入局催生股价涨停潮
但黄酒破局非一蹴而就
会稽山本轮三季报所处的背景,是公司股价在9月经历了一轮罕见的连续涨停。自9月9日起,会稽山在多个交易日触及涨停,至9月22日的7个交易日内录得5个涨停,月内累计涨幅一度超过110%,股价创历史新高。
市场将这一轮行情的催化剂归结为白酒渠道资源的密集注入:今年以来,会稽山先后与河南茅五剑、东北白山方大、广东广兴湖、北京糖业烟酒集团、四川盛世群运等近十家头部名酒大商签约合作,核心目标是借助白酒大商的终端网络与高净值客群资源,推动高端单品“兰亭”系列的全国化布局。
然而,渠道铺设的速度与终端消费的真实动销之间,仍存在落差。酒业独立评论人肖竹青此前在接受采访时表示,黄酒面向大众消费的全国化推广依然任重道远,高端黄酒借助白酒大商圈层资源可能在省外高净值人群和礼赠市场实现点状突破,但很难复制白酒的全国性体量。
从三季报的实际数据看,会稽山在浙江大本营的营收下滑尚未止住,省外市场虽增速可观但绝对规模有限,普通黄酒品类的大幅收缩则反映出产品结构清理仍在进行中。白酒大商的入局为会稽山打开了渠道想象空间,资本市场的反应也足够热烈,但黄酒从区域向全国性及高端酒的跨越,终究需要消费端真实复购的支撑。
(文章来源:南方都市报)


