10月27日,深圳冰川网络股份有限公司(以下简称“冰川网络”)发布2026年第三季度报告。单看收入端,三季度实现营业收入6.8亿元,同比增长9.8%;前三季度累计营业收入18.7亿元,与上年同期的18.76亿元基本持平。但利润端呈现反差,三季报显示,三季度归母净利润为亏损1.31亿元,上年同期为盈利1.66亿元,同比由盈转亏;前三季度归母净利润累计亏损1.53亿元,而上年同期为盈利5.02亿元,同比下降130.54%。
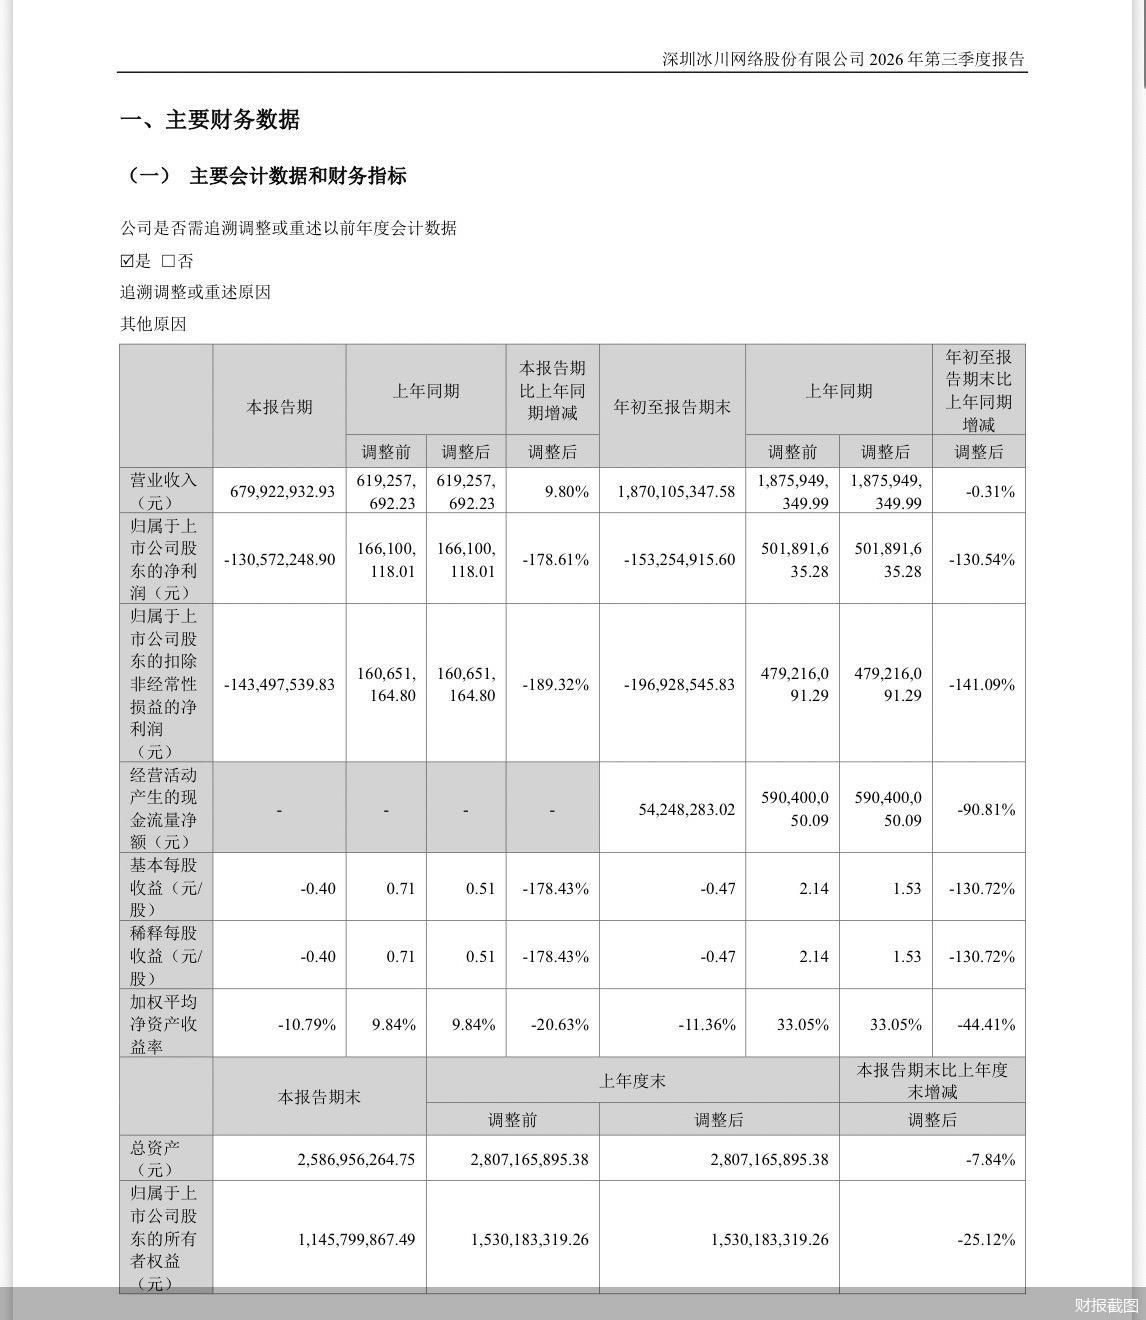
公司表示,业绩变动的主要原因,一方面是2026年前三季度,基于前期游戏产品测试数据,公司持续对SLG类新产品《X-Clash》开展大规模市场投放,公司销售费用同比增长68.83%。其中2026年第三季度,公司加大对《X-Clash》的投放力度,《我要当老祖》《王国大
作战:前线》《Last Echo》等游戏产品亦处于新品投放期,共同推高本期销售费用。另一方面,报告期内,公司成熟期游戏产品《X-hero》《超能世界》《Hero Clash》等随着运营周期的延长,充值流水较上年同期下降,而SLG类产品充值回收周期较长,公司推出的新游戏所带来的收入增量不足以抵消成熟产品流水的自然回落以及销售费用的显著增加,致使前三季度累计亏损较半年度有所增加。
盘古智库研究院高级研究员江瀚表示,老产品《X-hero》《超能世界》等进入自然衰退,流水下滑,新品增量暂时填不上这个坑。这恰恰暴露了买量模式的结构性特征:存量产品有生命周期,新品必须持续接棒,否则收入曲线必然下坠。本质上,冰川网络正处在新旧产品交接的“青黄不接”阶段,利润表被投放节奏和老品衰退两头挤压,这是这类商业模式绕不开的周期性问题。
费用结构的变化也印证了这一说法。公司三季报披露,前三季度销售费用为15.39亿元,较上年同期的9.11亿元增长68.83%,已占同期营业收入的八成以上。按三季报利润表数据推算,仅三季度单季,销售费用即达到6.33亿元,与当季6.8亿元的营业收入规模接近。同期研发费用为3亿元,同比增长15.29%,增速远低于销售费用。三季报在解释销售费用增长时称,主要系“报告期游戏信息服务费增加”。
增量产品的核心是SLG新品《X-Clash》。冰川网络2026年半年度报告显示,该游戏为末世生存卡牌策略手游,自2025年4月在全球范围内展开测试,至2025年10月已在美国、加拿大、巴西、法国、德国等全球40个国家和地区登上免费榜榜首,截至报告期末,《X-Clash》注册账户已超过6220万个。
对于SLG品类的特征,公司在三季报中已有提示:SLG类产品“充值回收周期较长”。三季报同时将“买量成本上升、市场竞争加剧”列为公司当前面临的风险因素,并表示这些因素“可能对公司当期及未来业绩造成不利影响”。
在江瀚看来,SLG品类本身回收周期就长,前期亏损不等于失败,关键看后续流水能否跑赢买量成本。真正的风险在于买量环境变了。当所有厂商都在同一批流量池里竞价,获客成本被不断抬高。此外,“以投放换规模”模式的可持续性,取决于两个条件:一是新品留存和付费转化能否达标,二是销售费用增速能否在某个节点降下来。这条路不是走不通,但容错空间越来越小了。
在这一投放与回收的时间差中,合同负债的变化提供了一个可观察的指标。冰川网络三季报合并资产负债表显示,截至2026年9月30日,公司合同负债为3.3亿元,较年初的2.45亿元增长34.64%。三季报解释“主要为报告期移动游戏未履约充值款增加”。
江瀚指出,游戏充值款按会计准则不能一次性确认为收入,要先计入合同负债,等玩家逐步消耗道具或服务时再分期确认。所以合同负债本质上是“预收账款”,是未来收入的蓄水池。
江瀚进一步表示,首先,合同负债增速反映新品付费的蓄水池是否在扩大,是收入端的先行指标。其次,经营现金流反映公司真金白银的造血能力,说明虽然充值在进账,但买量支出也在大量消耗现金。再次,投放节奏决定销售费用曲线的拐点,如果后续季度销售费用增速放缓而合同负债仍在增长,说明新品开始进入回收阶段,商业模式有望跑通。合同负债的增速、经营现金流的修复与投放节奏三者结合起来看,才能判断这场豪赌是在走向良性循环,还是陷入越投越亏的泥潭。
针对三季报业绩变动原因等问题,北京商报记者向冰川网络方面发去采访函,截至发稿尚未获得回复。
(文章来源:北京商报)