近日,两轮电动车行业头部企业爱玛科技披露了第三季度财报。从今年一季度开启下滑态势以来,爱玛科技的业绩压力在第三季度延续。财报显示,公司前三季度累计营业收入与归母净利润均出现双位数回调,行业在经历了新国标全面落地后的阵痛期,正迎来更深层次的存量博弈与结构性调整。
营收归母净利双双回调
爱玛科技盈利水平短期承压
从具体财务数据来看,爱玛科技在2026年前三季度的业绩表现反映出明显的阶段性承压。财报显示,2026年前三季度,爱玛科技实现营收183.89亿元,同比下降12.82%;实现归母净利润11.04亿元,同比下降42.13%;扣非归母净利润为9.69亿元,同比降幅达47.18%。
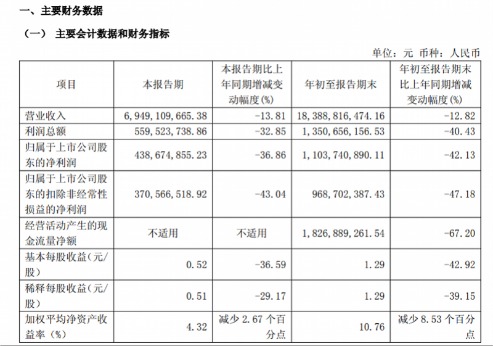
拉长时间线来看,自今年一季度出现营收与利润增速回落后,爱玛科技在二、三季度持续面临压力。单季度表现方面,其第三季度实现营业收入69.49亿元,同比下降13.81%;归母净利润为4.38亿元,同比下降36.86%。
而从盈利质量来看,受新国标切换带来的单车合规成本刚性上升影响,爱玛科技的毛利率指标面临一定考验。数据显示,前三季度公司整体毛利率为17.19%,较去年同期的18.77%减少了1.58个百分点;其中第三季度单季毛利率为16.79%,同比下降1.21个百分点。在营业成本方面,前三季度营业成本为152.28亿元,同比下降11.13%,降幅略小于营业收入的下滑幅度。
与此同时,在费用端呈现出明显的结构性分化。前三季度,爱玛科技的销售费用为7.42亿元,同比下降6.66%;而管理费用则由去年同期的5.35亿元上升至6.06亿元,同比增长13.27%;研发费用由去年同期的5.48亿元上升至6.18亿元,同比增长12.77%。
但另一方面,在流动性与资产结构上,尽管爱玛科技的业绩阶段性承压,但截至三季度末,其账面货币资金达24.67亿元,交易性金融资产达59.70亿元,合计资金池超过84亿元,同时期末存货微降至8.42亿元。
对于业绩的持续波动,爱玛科技在财报中解释称,主要由于行业正处于新标准实施后的调整阶段,产品成本有所上升,公司阶段性承担了部分成本压力,叠加销量波动与刚性费用支出,当期利润受到了较大影响。不过在资产与现金流储备方面,截至三季度末,公司账面货币资金与交易性金融资产合计规模仍保持在较高水平,保持了相对理性的经营节奏。
行业新国标阵痛与成本博弈
龙头加速布局高端与海外解题
透过爱玛科技的财报表现,整个电动自行车行业在2026年正经历着深刻的供给侧重塑。自新版电动自行车安全技术规范实施后,防火阻燃、防篡改、北斗通信模块等强制性要求落地,让单车合规成本出现刚性上升。在终端消费市场,消费者在面对产品合规升级带来的价格变动时,往往需要一个适应周期,这也使得产业链各方在终端定价与成本消化之间经历着持续的博弈。
面对行业周期的波动,爱玛科技在今年初也曾作出回应,并亮出了应对策略。针对新产品开发,爱玛表示公司构建了全链条深度协同的集成产品开发体系,通过造车平台化与CBB共享模块开发体系提升研发效率、降低成本,并采用老款产品按新国标要求改进与全新设计相结合的策略,快速响应市场变化。而在渠道策略上,公司不仅持续强化扁平化营销网络,还推出了旨在实现量质双升的“万店千台”计划。
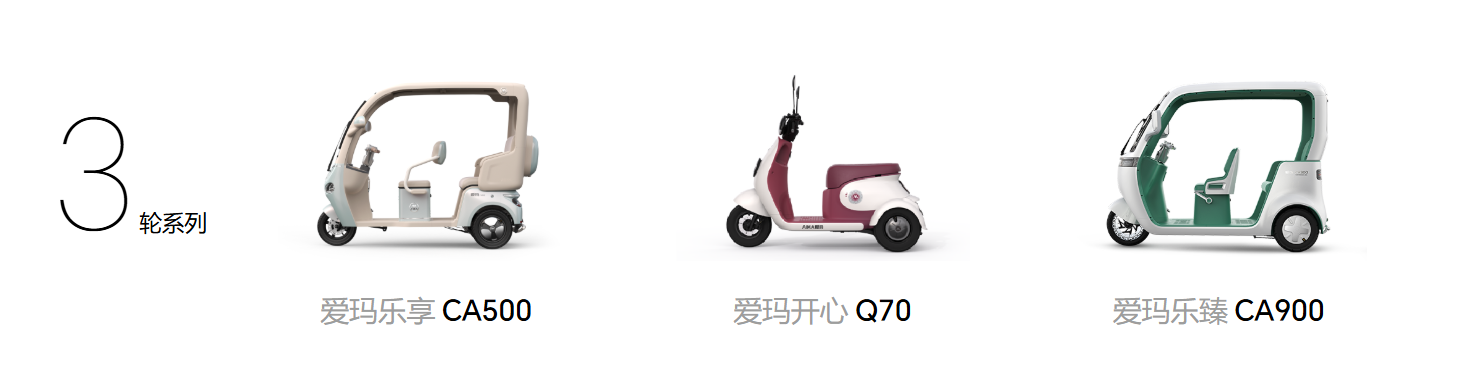
此外,为了寻找第二增长曲线与突破同质化竞争,爱玛科技正加速向多元化与高端化迈进。一方面,电动三轮车业务保持高速增长,丰县产业园项目正按计划推进产能释放,采用中央厨房模式(模块生产+属地装配)降低物流成本;另一方面,全新高端两轮纯电品牌“SCOOX零际”持续推进,计划依托爱玛渠道开设独立品牌门店,聚焦年轻化与个性化需求。
而在海外市场上,爱玛采取本土化制造与价值市场拓展并重的策略,在越南、印尼等东南亚市场深耕制造与售后体系,力求通过全球化产能布局对冲国内市场周期。同时以美国为主的价值市场,策略为拓展全新产品品类(如电动全地形车)。
“目前该项目在研,同时针对地缘政治、关税等制约条件,已通过利用北非自贸区关系做积极储备。整体海外发展坚持稳健、有策略的拓展路径。”
对此,市场也有分析指出,随着新国标的高标准门槛加速中小杂牌出清,行业马太效应将进一步向头部集中。对于爱玛科技而言,如何在技术合规、成本控制与终端消费体验之间找到最佳平衡点,将成为其能否在行业洗牌期重回高增长轨道的关键所在。
(文章来源:南方都市报)