央广网北京10月27日消息 10月27日,人形机器人概念反复活跃,多伦科技、赛福天、襄阳轴承斩获4连板,光洋股份拿下2连板,大洋电机封涨停。慈星股份、安乃达、通达动力、中马传动、模塑科技、杰克科技、雷赛智能、雷迪克等跟涨。
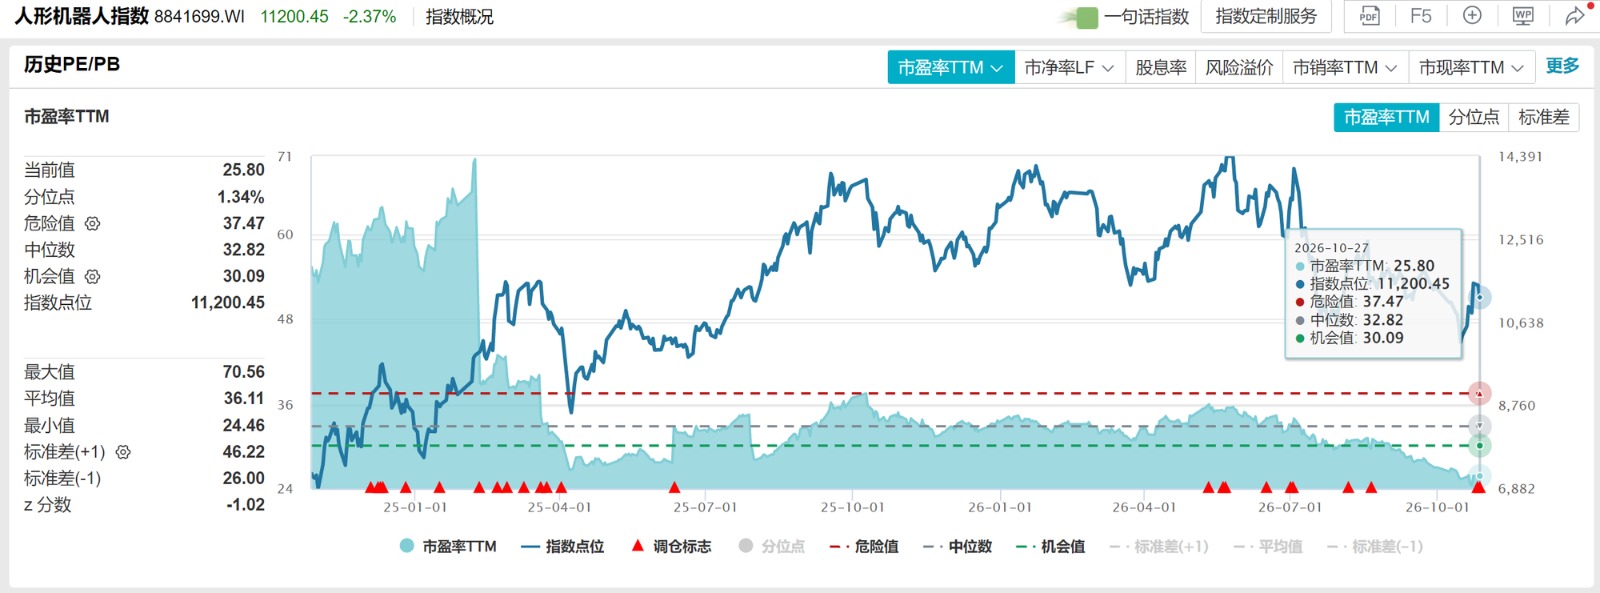
央广财经记者注意到,截至10月27日,Wind人形机器人指数市盈率(PE)为25.8倍,低于历史中位数32.82;市净率(PB)为3.34倍,处于1.76%分位。盘面走强与估值分位处于历史低位同时出现,这轮行情的驱动力,究竟是估值修复,还是产业验证?
板块估值处于低位
从历史数据来看,万得人形机器人指数(8841699.WI)的估值水平已回落至历史区间下沿。
(截图自Wind)
Wind数据显示,截至10月23日,人形机器人指数PE(TTM)为25.84倍,近五年PE历史分位数为2.32%,近一年分位数为11.99%,逼近一年及五年区间下沿;与五年高点83.83倍、一年高点35.93倍相比,回落幅度显著。
“当下市场特征符合机器人主题行情启动条件。”中信证券研究部首席分析师分析,自2022年以来,A股人形机器人共经历大小行情七轮。“我们发现A股机器人各轮行情普遍诞生于整体大盘开始上涨的宏观背景下,且回避业绩期,同时叠加产业催化。”
数据显示,2026年7月以来,科创板和创业板指数均已累计下跌37%左右,与2021年11月30日至2022年4月26日回调幅度相近。中信证券判断,当前市场风险偏好、情绪接近冰点,当下10月中旬,三季报陆续披露,A股市场有望进行主题投资行情风格切换。同时,机器人流动性、估值、政策、技术、链主等催化因素多数都符合过去机器人上涨行情特征。“因此,从策略角度来看,我们认为机器人主题行情当前已具备启动条件。”中信证券表示。
量产爬坡,产业验证有支撑
产业端近期释放的量产与订单信号,为估值低位提供了基本面参照。
10月19日,工信部在国新办举行的新闻发布会上介绍,今年上半年,我国人形机器人整机产品突破400款,产量超4万台,预计全年将突破10万台。与此同时,人形机器人相关产品在仓储物流、餐饮零售、家庭服务等300多个重点场景得到加快验证和部署,整机作业能力、场景适配能力持续提升。
中信证券研报指出,GPT-6与Gemini4在机器人规划、空间感知及Real-to-Sim建模上的进步,正在拓宽通用大模型参与机器人开发与训练的空间。
硬件方面,国产整机厂与Optimus量产爬坡提速。“我们预计配套产业链(丝杠、减速器、电机、结构件等)会不断收到订单加单,验证产业链爬坡的同时,也会作为股市催化剂带动板块行情。”中信证券判断,“基于此,我们看好机器人产业的量产和应用前景,建议关注产业链核心厂商。”
国联民生证券分析师汪海洋指出,人形机器人产业端量产准备、模型API和多机常态化运行均取得进展,融资端大额资金继续集中于全栈能力与工业落地。“建议保持中长期关注、短期重视估值和交易风险。”汪海洋建议,长期关注三条主线:一是具备真实订单和可复制工业场景的整机企业;二是进入量产链条的丝杠、驱动器及力控部件;三是形成模型、数据、推理与真机反馈闭环的平台型企业。
汪海洋同时提醒,注意关注人形机器人技术迭代不及预期、下游需求不及预期以及量产进度不及预期的风险。
(文章来源:央广财经)