10月25日晚,甘源食品(002991.SZ)发布了2026年第三季度报告。
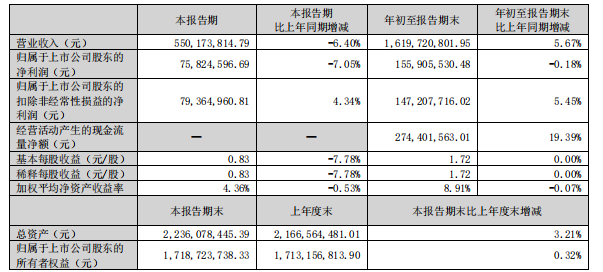
公司前三季度实现营业收入约16.2亿元,同比增长5.67%;归母净利润约1.56亿元,同比下降0.18%;其中第三季度单季营收约5.5亿元,同比下降6.4%,归母净利润约7582万元,同比下降7.05%。
如果只看前三季度,这是一份“勉强持平”的答卷。对一家2025年归母净利润同比下滑44.59%的公司而言,利润不再大幅下坠,已属不易。但把时间轴拉长,另一组数字更值得玩味:2024年前三季度,公司营业总收入为16.06亿元,同比增长22.23%。两年之后,同期营收是16.20亿元,几乎在原地踏步。曾经的高速增长,被渠道调整、成本上行与竞争加剧一点点磨平。
这份财报没有太多戏剧性,却把一家休闲零食企业在转型期的取舍摊得很清楚:增长在放缓,利润靠节流撑住,现金在堆高,市场在观望。
来源:企业财报
(一)
利润的“表”与“里”:被诉讼拖低的归母净利润
先说一个容易被忽略的细节。第三季度归母净利润下降7.05%,扣除非经常性损益后的净利润却同比增长4.34%,前三季度扣非净利润为1.47亿元,同比增长5.45%。两条线走向相反,原因藏在营业外支出里。
前三季度营业外支出936.08万元,上年同期仅132.66万元,增幅605.62%,公司的解释是诉讼损失增加。非经常性损益明细显示,仅第三季度其他营业外收支一项就拖累约702万元。这笔钱并不属于日常经营,但它确实吞掉了本该体现在归母利润里的一部分改善。
反过来看,非经常性损益里也有“托底”的部分:前三季度计入当期损益的政府补助1318万元。换言之,扣非口径更接近主业的真实状态,而这个状态是温和向上,而不是下行。
另一处需要留意的是少数股东权益。前三季度少数股东损益为亏损127万元,上年同期亏损36万元,期末少数股东权益进一步转负至-148万元。报告没有披露是哪家子公司、因何亏损,金额也不大,但亏损在扩大,值得后续跟踪。
(二)
毛利额基本持平,靠“省”出来的利润
利润能守住,主要不是靠卖得更好,而是靠花得更少。
前三季度营业成本10.81亿元,同比增长8.41%,快于营收5.67%的增速,毛利率由上年同期的约34.96%降至约33.28%。按累计数倒推,第三季度毛利率约35.7%,较去年同期的约37.1%低了1个多百分点。毛利额5.39亿元,与上年同期的5.36亿元几乎持平,也就是说,多卖出去的那部分收入,基本被成本吃掉了。
原因并不神秘。管理层在8月的业绩说明会上把压力归为三点:原材料价格上升,渠道端为应对竞争阶段性加大促销、销售均价下降,以及渠道结构变化。国盛证券在10月26日的研报中则点出棕榈油上涨这一不可抗力,认为公司主动收缩费用投放,以保障利润稳定。
费用端的数字印证了这一判断:销售费用2.61亿元,同比下降5.98%,销售费用率从18.1%降到约16.1%;管理费用下降3.7%,研发费用下降11.0%。再加上利息收入由786万元降至309万元,财务费用由负644万元变为负76万元,账面上“省出来”的空间已经被用得不少。
问题在于,费用优化是一次性的释放,而不是一条可以无限延伸的曲线。当成本压力持续、销售费用又不能再压时,利润的弹性将更多取决于产品结构与渠道效率,而非继续“勒紧裤腰带”。
(三)
增长去了哪里:新品在起量,老品在换挡,渠道在调整
增长的故事,要回到产品与渠道里找。
据太平洋证券对半年报的点评,上半年青豌豆、瓜子仁、蚕豆三大核心单品营收同比分别增长11.3%、16.3%、16.8%,以锁鲜冻干、低温烘烤等技术孵化的“其他系列”营收2.5亿元,同比增长45.4%;综合果仁及豆果营收2.6亿元,同比下降5.9%。结构上看,老三样稳住了基本盘,新品类成为增量,而综合果仁及豆果仍在调整中。
但三季度的营收下降6.40%,说明上半年的增长势头没有延续。第二季度营收同比仅增2.51%,第三季度转为负增长,节奏上是逐季走弱。对此,国盛证券的判断是,公司正处于渠道调整过程中,短期收入增速波动较大。
渠道的重心也在移动。上半年经销渠道营收约8.0亿元,电商约1.8亿元,直营及其他约0.8亿元。经销依旧是绝对主力,意味着公司对经销商的备货节奏、价格体系和终端动销更为敏感。三季度应收账款1.14亿元,较年初增长21.6%,而同期收入同比下降,这个背离,有待观察是季节性回款节奏所致,还是渠道压货迹象。
海外则是另一条被寄予期待的线。上海证券报曾报道,公司2024年营收增长22%,境外销售增长逾17倍。基数极低时的高增长,不足以说明规模,本季报也未单独披露海外收入,其对整体业绩的贡献还需要更长时间验证。
(四)
现金在堆高,存货在消化
与利润表的平静相比,资产负债表上的变化更为明显。
存货由年初的2.62亿元降至1.57亿元,降幅40.14%,公司解释为年初为春节备货较高,随销售出库逐步消化。经营活动现金流净额2.74亿元,同比增长19.39%,远高于1.55亿元的净利润,存货的释放贡献了不小的力量。
钱去了哪里?交易性金融资产从1.73亿元升至3.77亿元,增幅117.54%,主要是理财产品增加,投资活动现金流净额因此为负2.76亿元。期末货币资金4.59亿元,短期借款却新增1.1亿元,账上现金充裕、同时举债,这一搭配在上市公司中并不少见,多出于利率与流动性的综合考量,但也反映出公司对扩张性投入保持克制:前三季度购建长期资产支付的现金仅4900万元,不到上年同期1.08亿元的一半。
在股东回报上,公司8月宣布的半年度分红已在9月23日实施,每10股派发现金红利6.30元,合计约5771万元。此外,公司董事会于10月23日审议通过变更回购股份用途并注销、减少注册资本等事项。回购专用账户当前持有约160.59万股,分红叠加回购注销,是在盈利增长不快的时期,向市场传递信心的一种方式。
结语
回头看,甘源食品第三季度的主题词是“稳”:扣非利润小幅增长,毛利额持平,现金流改善,存货出清,分红照旧。但“稳”的代价也清晰可见:营收转负,毛利率回落,利润依赖费用压缩而非规模扩张。
接下来的关键,不在于再省多少,而在于能否把新品与新渠道的增量做成可持续的收入曲线,同时让成本压力与渠道调整的节奏不再相互掣肘。四季度含元旦与春节备货,是检验这一点的第一个窗口。
这不是一份足以令人兴奋的财报,也不是一份令人担忧的财报。它更像一道分水岭——此前的故事叫“调整”,此后的故事,需要用增长来回答。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)
(文章来源:红星资本局)