2026年9月,博雅金融晴雨总指数录得129.6,环比上升1.3%,同比下降7.1%。本月指数环比上行主要由债券市场拉动,货币与同业市场同步走强,股票、宏观杠杆市场有所回落,银行信贷与非银行市场基本持平,各分市场走势分化。总体看,政策支持持续加力,但金融市场的局部改善尚未伴随实体融资的普遍修复。
宏观金融晴雨指数解读:
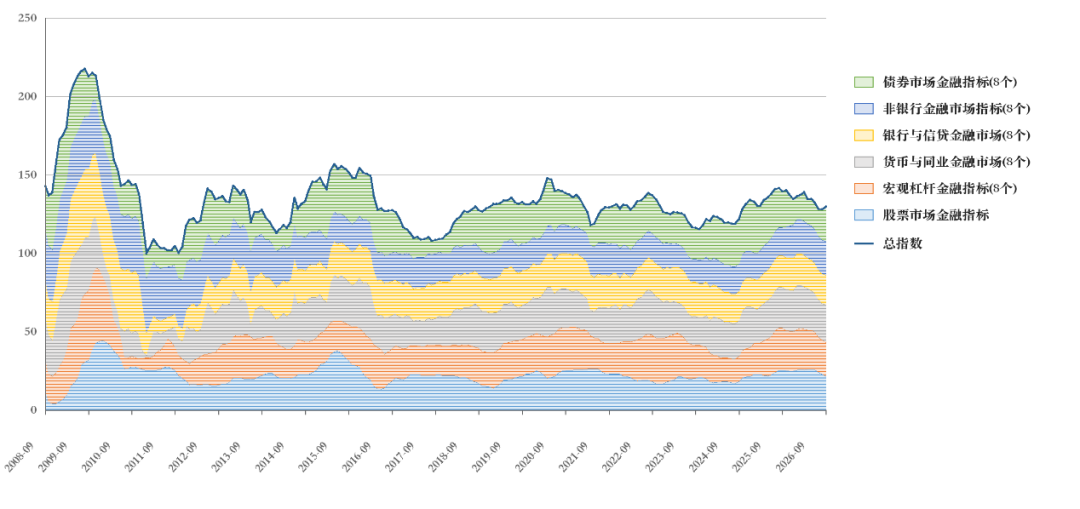
图一:分市场指数比重累计图与拟合线(数据整理/胡明磊)
(注:图一为分市场指数堆积柱状图,配有总指数拟合线,以2008年1月至2026年9月的最低点(100)为基准。)
1.股票市场:制度支持持续推进,市场吸引力仍待巩固
本月股票市场指数环比下降4.8%,由上月的22.8降至21.7;同比下降14.5%,由上年同期的25.4降至21.7。9月新开账户环比、同比均减少,但前三季度这一数据的累计仍高于去年同期,月度开户放缓与年内累计增长呈现不同节奏。九月国新办发布会上,证监会部署优化发行上市、并购重组制度,拓宽中长期资金入市渠道,为融资和长期投资提供制度支持。上市公司在月内密集披露半年度分红方案,部分科技成长类公司也加大了回馈力度。总体看,新增开户热度有所回落,制度建设与公司回报安排继续推进,市场吸引力的巩固仍需经营表现和回报兑现相衔接。
2.宏观杠杆金融市场:政策支持继续加力,融资扩张仍待巩固
本月宏观杠杆金融市场指数环比下降1.2%,由上月的21.8降至21.6;同比下降20.0%,由上年同期的27.0降至21.6。9月贷款市场报价利率(LPR)维持不变,月底国务院常务会议部署加大逆周期调节力度、促进有效投资,增加科技创新和技术改造、支农支小等再贷款额度,将资金支持进一步引向重点领域。此前,首批新型政策性金融工具资金已开始补充智能制造和基础设施项目资本金,为后续融资提供基础。总体看,定向支持继续扩围,资金落地后的投资形成仍需配套融资与建设条件衔接。
3.银行与信贷金融市场:信贷修复有限,轻资产融资支持加力
本月银行与信贷金融市场指数环比基本持平,上月与本月均为19.1;同比下降6.1%,由上年同期的20.3降至19.1。9月重点城市样本新房成交面积较上月小幅回升,仍低于上年同期。月底公布的购房贷款贴息自10月1日起实施,面向符合条件的新发放首套住房商业贷款,为购房家庭减轻利息负担提供支持。服务业融资方面,八部门联合意见要求减少对抵押物的依赖,通过信用信息共享和适配的风险评估,改善轻资产主体融资。总体看,住房交易出现局部回暖,信贷市场的修复仍较有限,改善融资服务与降低特定借款成本为后续修复提供了支持条件。
4.货币与同业市场:宽松取向延续,流动性支持注重短期需求
本月货币与同业金融市场指数环比上升2.1%,由上月的23.3升至23.8;同比下降8.4%,由上年同期的26.0降至23.8。季末与国庆假期相接,银行体系需同时统筹日常周转和跨节备付,资金供给的时点与期限尤为重要。央行月内宣布覆盖这一时段的短期流动性操作安排,着眼于更好匹配银行体系资金需求。货币政策委员会例会继续明确适度宽松取向,提出保持流动性充裕,把握政策实施的力度、节奏和时机。总体看,本月流动性管理兼顾持续支持与短期匹配,政策着力点在于保障特定时段的资金衔接。
5.非银金融市场:经营修复存在差异,存量风险清理延续
本月非银行金融市场指数环比基本持平,上月与本月均为21.5;同比上升20.5%,由上年同期的17.9升至21.5。此前披露的半年报显示,大型上市险企上半年盈利较上年同期改善。9月,多家信托机构继续处置存量地产债权和抵债资产,其中已有多次流拍的项目,资产退出仍面临承接难题。总体看,非银行金融市场的经营改善尚不均衡,地产信托仍有存量风险需要消化。
6.债券市场:配置需求支撑市场,企业信用融资承压
本月债券市场指数环比上升12.8%,由上月的19.4升至21.9;同比下降4.9%,由上年同期的23.0降至21.9。9月信用债供给收缩,配置需求为市场提供支撑。月内首批长期封闭运作的债券基金获批,部分产品随后安排发售,为机构长期配置提供新的产品载体。但融资端尚未同步改善,工商企业信用融资仍然承压。总体看,机构配置需求与企业融资压力并存,市场局部修复尚未伴随信用融资环境的普遍改善。
政策建议:
针对本月政策支持持续加力、分市场表现分化、实体融资修复仍不均衡的情况,提出以下三条建议:
一、推动服务业金融支持政策落地,改善轻资产主体融资
9月底《关于金融支持服务业扩能提质的指导意见》已印发,关键在执行见效。建议加快出台实施细则,依托融资信用服务平台依法归集共享纳税、社保和经营信息,完善中小微企业和个体工商户信用画像,做实首贷、信用贷和中长期贷款支持;同步健全风险补偿与尽职免责机制,推动大中小银行分工协作,切实减少对抵押物的依赖,将政策红利转化为轻资产主体的融资可得性。
二、以购房贷款贴息实施为契机,统筹刚需支持与存量提质
居民购房贷款贴息已于10月1日起在全国实施,建议密切跟踪执行效果,落实“免申即享”,做好贴息资格审核和自动扣减,确保符合条件的新购首套住房家庭享受政策支持;同时将需求端支持与城市更新、危旧房和老旧小区改造相结合,统筹防风险、促转型、惠民生,推动住房发展从增量扩张转向品质提升。
三、完善长钱长投机制,畅通股债融资与退出循环
9月国新办发布会已明确“十五五”时期资本市场改革方向,月内首批封闭期达63个月的债券基金获批,但新增开户热度回落、工商企业信用融资仍然承压。建议推动机构内部考核与投资周期匹配,将投向质量纳入评价并落实尽职免责,稳步提升中长期资金入市规模;支持上市公司以分红回购、并购重组提升投资价值;继续丰富长期封闭债基等配置工具,完善信用风险缓释机制,改善企业债券融资环境,畅通并购、股权及基金份额转让等退出渠道,促进长期资金良性循环。
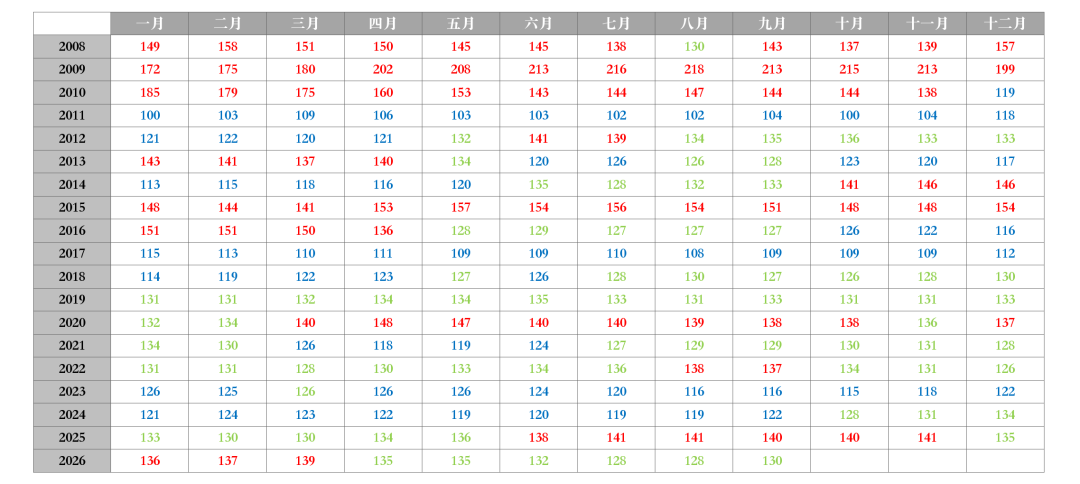
图二:“博雅金融晴雨指数”总指数历史分布情况
(注:图二展示了2008年1月至2026年9月的“博雅金融晴雨指数”总指数分布,其中红色区域代表扩张期,绿色为平和期,蓝色为紧缩期。)
(文章来源:大河财立方)