10月26日晚间,CXO龙头药明康德(603259.SH)发布2026年第三季度报告,公司前三季度实现营业收入455.37亿元,同比增长38.59%;归属于上市公司股东的净利润193.98亿元,同比增长60.64%。前三季度,公司营收和归母净利润已超过2025年全年水平,去年公司营收为454.6亿元、归母净利润为191.5亿元。
单季度来看,公司第三季度营业收入为166.40亿元,同比增长38.01%;归属于上市公司股东的净利润为83.18亿元,同比增长136.67%,环比增长29.38%,创单季度历史新高。
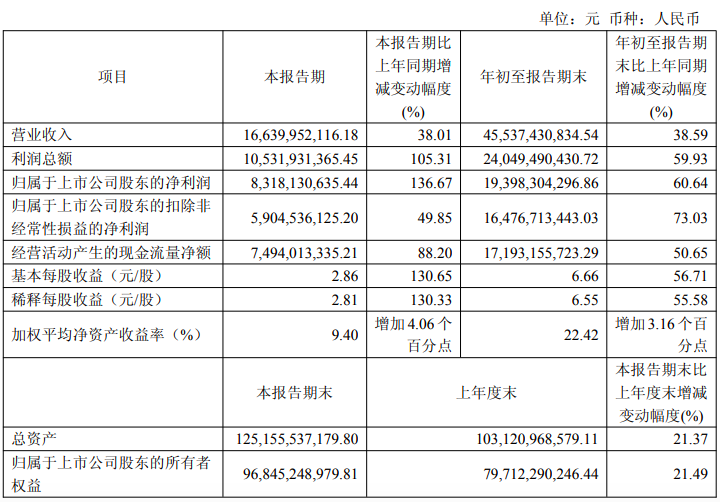
对于利润总额大幅增长,药明康德解释称,主要系公司持续聚焦CRDMO业务模式,后期和商业化项目比例提升,早期业务量价提升所带来的毛利提升,叠加精益运营带来的规模效益持续显现。
值得一提的是,第三季度归母净利润136.67%的增速,最直接的推手并非主营业务,而是非经常性损益。财报显示,本报告期非流动性资产处置损益高达31.02亿元,主要系公司出售联营企业WuXi XDC Cayman Inc.(药明合联)部分股权所得收益。若剔除该项及其他非经常性项目,Q3扣非净利润为59.05亿元,同比增速为49.85%。
分业务来看,化学业务(WuXi Chemistry)是最强引擎,前三季度实现收入393.62亿元,同比增长51.5%,占持续经营业务收入的八成以上。主要得益于管线分子向后期稳步推进,叠加去年新增产能逐季度释放。
测试业务(WuXi Testing)实现收入39.1亿元,同比增长32.0%,其中药物安全性评价业务收入同比增长40.6%。生物学业务(WuXi Biology)实现收入21.9亿元,同比增长12.4%,增速在三大板块中最低。
截至2026年9月末,公司持续经营业务在手订单767.4亿元,同比增长36.4%。
比季度业绩更让市场关注的是指引调整。得益于多个客户产品的更大成功,以及公司独特的CRDMO模式和卓越的管理与执行,公司进一步上调2026年全年业绩指引。预计2026年公司整体收入由585亿~605亿元上调至610亿~619亿元,持续经营业务收入同比增速由35%~39%上调至40%~42%。预计2026年资本开支由75亿~85亿元调整至80亿~85亿元。随着业务增长及效率提升,预计2026年经调整自由现金流由135亿~145亿元上调至145亿~155亿元。据悉,这已经是年内药明康德第二次上调业绩指引。
二级市场上,药明康德A股股价年初以来震荡盘升,8月20日盘中最高触及173.60元,年内涨幅一度达到85.24%,总市值突破5000亿元。
截至10月27日午盘,药明康德A股报143.77元,跌幅1.53%;年内累计涨幅为61.67%,较8月高点已明显收窄;最新总市值回落至4363.28亿元。
来源:读创财经
(文章来源:深圳商报·读创)