
自今年3月以来,飞天茅台曾两次提高出厂价至1369元。可整个高端白酒市场并未因茅台的提价而欣欣向荣。
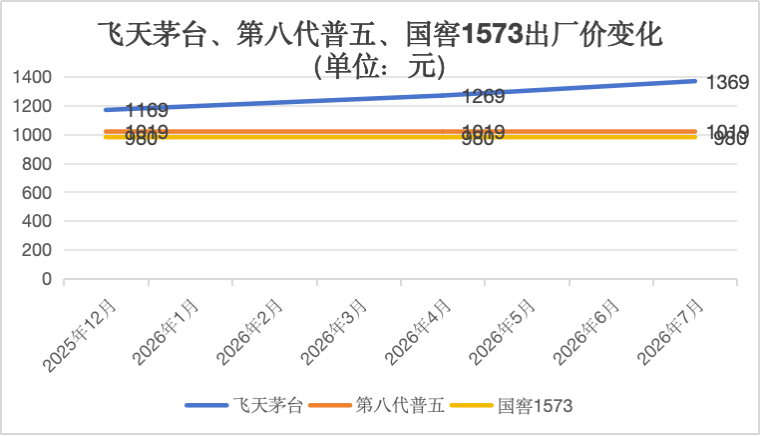
就连始终紧咬飞天茅台出厂价的五粮液普五与泸州老窖国窖1573也不例外。截至目前,普五出厂价维持1019元,国窖1573出厂价维持980元,二者均是前一阶段的提价水平。
与此同时,茅台1935、青花郎、君品习酒、五粮液1618等曾经的千元档新贵,在本次白酒下行周期中无一幸免。
这意味着,曾作为行业风向标的飞天茅台提价,如今却带不动其他高端白酒。在经历了本轮集体沦陷的其他高端白酒们又能否真正学会“随行就市”?
茅台涨价的“狂欢”
今年以来,茅台提价的声量不断被放大,给人一种茅台要带头对抗白酒周期的亢奋感。
但深究其中,就会发现这完全是一种“错觉”。
表面上看,飞天茅台今年经历两轮提价——第一轮(3月31日)出厂价由1169元提升至1269元,提价100元;第二轮(7月18日)出厂价从1269元提升至1369元,提价100元。
两次累计提价200元,为茅台增厚了不少安全垫。
中报数据显示,贵州茅台是今年上半年唯一一家营收仍在增长,净利润微降的头部白酒公司(五粮液由于年初追溯数据未纳入)。
在多数白酒公司下滑的环境下,茅台能“稳如泰山”,难道真的在靠提价“对抗”周期吗?
事实上,茅台比谁都懂适应市场环境的变化,区别是其施展的空间更大。
这其中就有“丰厚的经销价差”——就在两年前,一瓶飞天茅台的渠道价差高达1000元以上(2300元-1169元),经销利润率约97%,高于贵州茅台约92%的毛利率。
当时不少投资者呼吁贵州茅台提高出厂价,争夺经销利润。彼时,市场顺风顺水,茅台仍无意采纳这一建议。
但今时不同往日,在消费场景萎缩,同行疲于奔命之际,茅台恰如其分地拿出这一杀手锏。
但悖论就在此处——表面上飞天茅台短期内提高出厂价200元,但消费者购买飞天茅台的实际成交价并未提升多少。
截至目前,2026年飞天茅台的真实成交价在1700元左右,较之前最低时(2025年Q4-2026年Q1)的1600元仅涨价100多元。或许有人会反驳说之前最低到过1499元,但那是限量价,需要抢购。
飞天茅台出厂价的频繁提升并未大幅增加消费者的购酒成本,核心原因是渠道价差的持续走低。
据统计,飞天茅台曾于2021年达到的最高价差约2100元(3100元-969元),之后一路下行,目前价差已不到300元(1640元-1369元)。
茅台对此的贡献是“供给端的放量与直销占比的提升”——今年上半年,i茅台实现酒类不含税收入402.64亿元,同比增长274.18%,占公司营业总收入比重达43.63%。而上一年同期,这一比例还只有约12%。
在i茅台放量的带动下,上半年茅台直销收入占比跃升至57%,批发代理收入同比下滑21.58%,占比缩小至42.7%。
数字变动清晰地释放出:茅台始终握着高端白酒的终端定价权,中间商比厂家赚得多的时代已不复存在。
普五向左,国窖1573向右
如果说茅台用提升出厂价的方式增厚了自己的安全垫,那么第八代普五与国窖1573的首要任务是维护价盘稳定,但在实现这一目标上,二者却走向了两个极端。
普五的做法是“先让利放量,后限价护盘”。
2026年开年,普五在打款价名义维持1019元/瓶的基础上,执行“即打即返”——经销商打款时直接按900元/瓶开票。再叠加季度返利、年度返利、市场费用支持等,经销商的实际拿货价仅800元左右。
这相当于五粮液将普五的出厂价变相调低了219元,价格调整的好处是普五逆势放量。
价格回调发生的2026年春节,五粮液整体动销同比增长15%~25%不等,其中普五、1618、五粮春等核心大单品均保持较高的开瓶率。今年上半年,包括普五在内的五粮液产品销量同比增长88.26%至1.63万吨。
但坏处是普五的价盘接近新低——今年5月底以来,第八代五粮液的单瓶批价一度从月初的约800元跌至720元,跌幅超过10%,终端零售价也常规性下探至800元以内。
这意味着,即便那些拿货成本更低的优质大商,也可能会无利可图。
8月初,五粮液开始整顿,规定第八代五粮液不得以低于800元/瓶的价格低价抛售,且再次启动“收货转码”工作。即经销商在市场上低价收购的普五,五粮液厂家将物流码转为经销商的,以摊薄成本。
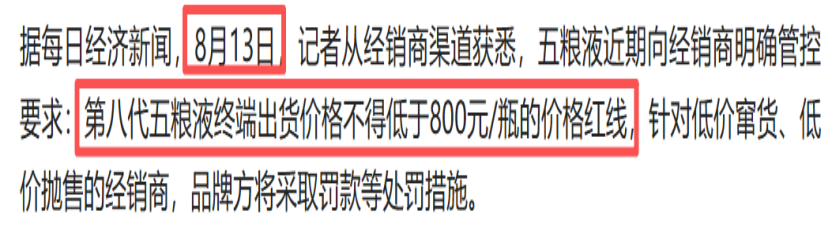
两大动作实施后,普五的批价从740元回升至780元,终端零售价也回升至800元以上。
显然,对当下的五粮液而言,维护普五第二大高端白酒的身份比用性价比抢占市场份额更为重要。
相较之下,国窖1573走了一步“先紧后松”的险棋。
本轮白酒调整伊始,国窖1573的出厂价始终为980元,线下终端零售价多数时候维持在850元~900元之间。
直到6月份,泸州老窖新推现金券政策变相将国窖1573的打款价降至910元,9月份又用部分年底补贴提前兑现的方式再降70元至840元。
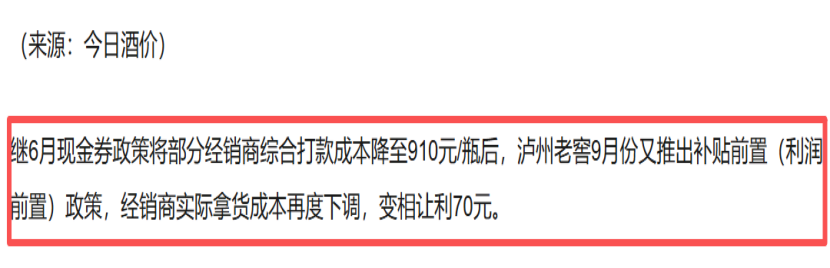
对稳价的纪律性让国窖1573的终端零售价在多数时间高于普五,但代价是国窖1573的出货量被严重挤压。
中报披露,上半年,泸州老窖中高档酒营收同比下降38.86%至92亿元,其中销量同比下降42.50%,吨价同比上升6.4%。此外据四川白酒大商渠道调研,今年前九个月国窖1573四川区域动销同比下滑超30%。
执着挺价一度让国窖1573陷入有价无市的困局。
显然,不论是普五与国窖1573,他们都在寻找“量价匹配”的最优解,唯有飞天茅台敢“逆势提价”。
其他千元高端白酒无一幸免
在高端白酒中,飞天茅台、普五、国窖1573三款单品的合计份额超过八成,其余如茅台1935、青花郎、君品习酒、五粮液1618、梦9等占比不足两成。
在头部品牌急剧萎缩的背景下,这些“其他品牌”的生存现状多数很惨淡,千元价格带的说法已在事实上坍塌。
2023年,在白酒迈入周期峰顶之际,这些千元价格带新贵正蓄势待发。其中,茅台1935年销售规模一度达到110亿元,青花郎约70亿元、君品习酒超50亿元,五粮液1618约50亿元。上述四款白酒单品构成千元价格带的核心力量。
但时过境迁之后再回顾,发现当时的盛景多数不过是厂家吹起来的泡沫。
据今日酒价显示,截至目前,茅台1935、青花郎、君品习酒和五粮液1618的一批价(一级经销商的分销价)分别为665元、650元、590元和850元,但实际成交价则低于一批价,均出现不同程度的价格倒挂。
众所周知,价盘是动销的直接反馈,价盘崩塌意味着动销疲软。
上述四个高端单品中,价盘与动销最好的是茅台1935,价盘方面,茅台1935基本实现顺价;动销方面,上半年茅台系列酒营收仅下滑6.03%,“双节”渠道调研显示,茅台1935比较畅销。
这与茅台开年调低1935年的打款价(798元至668元)以及停止出货有关。较高的性价比与出货控制共同塑造了茅台1935价盘的稳定。
但同为高端酱酒的青花郎与君品习酒却又是另外一回事。
目前,青花郎的综合出厂价为836元(分计划内外价格及配额),实际成交价仅640元左右,价格倒挂超200元;君品习酒稍好,综合拿货成本700元,实际成交价630元,价格倒挂70元。
“双节”渠道调研显示,青花郎在猛烈的活动攻势下,动销保持相对韧性,但较大的价格倒挂使经销商只能赚取微利。君品习酒在双节中存在感比较弱,未能摆脱量价齐缩的趋势。
换言之,相对于茅台1935的企稳,青花郎与君品习酒尚未走出“塌方”。
与此同时,五粮液1618又是另一个故事。
这款主攻宴席场景的高端浓香白酒,尽管没有像茅台1935一样迎来爆发,但在“双节”中的表现完全合格。
渠道调研数据显示,五粮液1618“双节”期间在甘肃等部分市场实现了同比双位数以上的增长。目前,1618的850元批价略高于普五的830元。
不过,1618稳住脚步的局限性则是高端宴席的小众市场,却远不能弥补普五在政务与商务场景上的萎缩。
至此,这些曾经的千元档新贵在这次行业下行中集体沦陷,留给他们最深刻的教训或许是“真实成交价才是最有效的零售指导价”。
(本文基于公开数据与资料分析,尚不构成任何的投资建议!)
(文章来源:产业资本)


