上证报中国证券网讯(记者杨子晏)10月26日晚间,景旺电子公告,公司第三季度营收为66.21亿元,同比增长66.06%;归母净利润为10.14亿元,同比增长239.67%。2026年前三季度,公司营收为152.33亿元,同比增长37.45%;净利润为16.16亿元,同比增长70.42%。
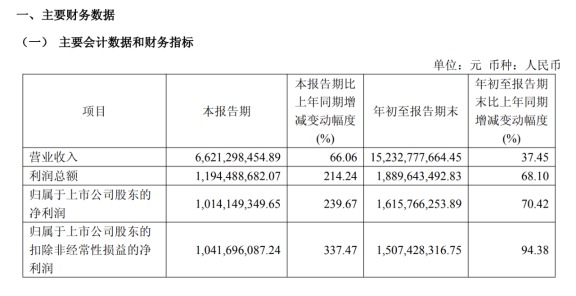
业绩增长主要系本报告期景旺电子高速通信与AI数据基础设施领域的高性能PCB产品收入增加,上游材料价格上涨驱动产品销售价格增长以及订单结构持续优化等。景旺电子表示,高性能PCB产品收入增加,叠加成本价格合理传导、订单结构优化、内部降本增效等因素,公司销售毛利率有所提升,推动盈利水平提升。
景旺电子以汽车电子PCB见长,其PCB产品为汽车电子、通信与数据基础设施、智能设备、工业控制等领域的全球客户提供互联基础。公司已成为全球汽车电子PCB行业龙头及AI计算基础设施核心部件的少数供应商之一。
根据灼识咨询的资料,以2025年度收入计算,景旺电子是全球第一大汽车电子PCB供应商,占市场份额的10.6%。于全球PCB供应商中则排名第十一,占市场份额的2.5%。此外,公司已实现激光雷达板、五代与六代毫米波雷达板、ADCU高阶HDI主板及400V/800V电气平台用耐高压PCB的量产,并且具备七代毫米波雷达板、自动驾驶多域控制HDIPCB的制造能力。
汽车电子业务之外,AI算力相关PCB正成为景旺电子新的增长点。招股书显示,景旺电子已量产可应用于AI计算基础设施等领域的高端PCB,包括40层以上高多层PCB、6阶22层HDI PCB、采用mSAP工艺的14层HDI PCB及多层PTFE FPC。具备70层以上高多层PCB、9阶28层HDI PCB、12层any-layer刚挠结合板及高速FPC的制造能力。公司已启动11阶HDI PCB的客户认证流程。其9阶HDI PCB仅在90天内便获得客户认证。
围绕这一增长方向,景旺电子也在加快高端PCB产能布局。中国银河证券的研报显示,AI PCB需求高增长,景旺电子正积极把握AI算力产业机遇,加速高端PCB产品的技术迭代与市场拓展。产能建设方面,高阶HDI工厂建设顺利,全部达产后预计形成80万m²高阶HDI年产能,公司已在珠海金湾基地建成3条mSAP产线,并积极推动新产能的建设,8月建成第4条mSAP产线,年内将建成5条mSAP产线;泰国生产基地建设顺利,持续为客户提供高端PCB产能保障。
(文章来源:上海证券报·中国证券网)