10月26日盘后,创世纪(300083)公布2026年三季报,公司前三季营业收入为54.47亿元,同比上升42.38%;归母净利润为5.76亿元,同比上升65.60%;扣非归母净利润为5.80亿元,同比上升70.10%;经营现金流净额为-1.48亿元,同比下降183.22%。
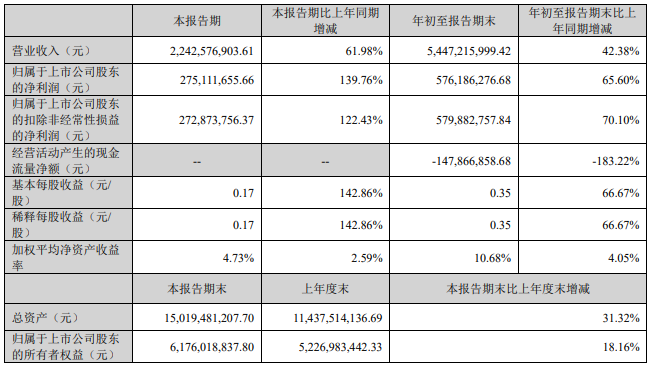
创世纪2026年三季报主要会计数据
其中第三季度,公司营业收入为22.43亿元,同比上升61.98%;归母净利润为2.75亿元,同比上升139.76%;扣非归母净利润为2.73亿元,同比上升122.43%。
截至三季度末,公司总资产150.19亿元,较上年度末增长31.32%;归母净资产为61.76亿元,较上年度末增长18.16%。
公开资料显示,创世纪主营业务是高端智能装备的研发、制造、销售与服务,公司的主要产品是各类数控机床。
三季报显示,2026年1-9月,公司整体经营呈现“传统业务筑牢基本盘、新兴赛道订单快速放量、业务结构迭代升级持续提速”的良好发展态势。3C消费电子等成熟业务市场份额保持稳定,公司研发投入、产品迭代及产能布局重心持续向AI硬件、新能源装备、具身机器人等高景气赛道倾斜。业务模式层面,公司加快从单机设备供应,向“设备+服务”一体化整体解决方案转型,有效提升客户粘性与单项目价值。报告期内,营业收入、新签订单、产品交付等核心经营指标同步实现较快增长,其中新签订单增速高于营业收入增速,公司增长核心驱动力已经由传统消费电子业务切换至消费电子+新兴产业赛道。
订单方面,2026年前三季度公司新签订单合计782,093.62万元(不含税),较上年同期同比增长77.22%,订单增长在多个下游行业同步实现突破,为后续生产排产、产品交付以及收入确认储备充足项目资源,也让公司在产能规划调配方面掌握更大主动权。
订单结构优化成效同样显著,AI硬件、3C消费电子、新能源行业三大板块订单体量位居前列,形成“新兴双引擎+传统基本盘”均衡业务格局。其中AI硬件(含液冷、光模块)业务新签订单199,740.00万元,占总订单比例为25.54%,跃居公司第一大订单来源;新能源行业(含新能源汽车、风电、光伏)新签订单111,062.00万元,占总订单比例为14.20%;具身机器人新签订单46,658.00万元,占总订单比例为5.97%,新兴赛道订单规模已经显著超过传统业务。
经营业绩方面,公司前三季度实现营业收入同比增长42.38%;其中第三季度单季营业收入同比增速约61.98%,单季营收规模显著高于上半年季度平均水平。
利润端,报告期内公司实现归属于上市公司股东的净利润同比增长65.60%;扣除非经常性损益后的净利润同比增长70.10%。受产品业务结构变动影响,前三季度综合毛利率为24.57%;期间费用率为10.05%,同比下降1.74个百分点;归母口径的净利率为10.58%,同比增长1.49个百分点。随着新兴业务占比持续抬升,规模效应逐步释放,公司盈利水平进一步提升。
(文章来源:深圳商报·读创)