“影子券商股”锦龙股份正在资本市场遭遇股民的用脚投票:10月21日、10月22日,公司股价先后出现两个跌停板。
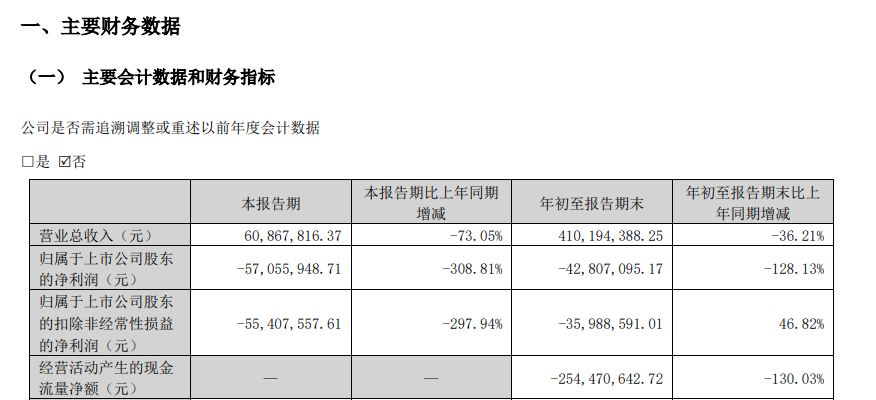
在公司股票表现不佳的背后,多重因素正在影响投资者决策。一方面,公司发布三季报,营业总收入4.10亿元,同比下滑36.21%;归母净利润亏损4280.71万元,相较去年由盈转亏。
另一方面,公司近期公布两项“终止”公告,一份指向终止共建智算中心,一份指向终止收购成熟算力运营主体股权。在资本市场看来,锦龙股份跨界算力的“新故事”就此中断。
就算力跨界布局等相关事项,南都·湾财社记者联系了锦龙股份证代并向年报中的联系邮箱发送了采访函,但截至发稿,并未收到对应回复。
前三季度由盈转亏,杨志茂跌出前十股东
日前,锦龙股份发布了最新的三季报。数据显示,锦龙股份在前三季度实现营业总收入4.10亿元,同比下滑36.21%;归母净利润亏损4280.71万元,对比去年同期盈利1.52亿元,同比下滑128.13%,由盈转亏。
单看第三季度表现,锦龙股份同样不如人意。当期营收仅6086.78万元,同比降幅73.05%,单季归母亏损5705.59万元,较去年同期下降308.81%,成为拖累前三季度利润的主要阶段。
对于营业收入的下滑,锦龙股份解释为“主要是本期投资收益减少所致”;对于归母净利润的大幅下滑,锦龙股份则表示“主要是去年同期公司完成了转让所持有的东莞证券 30,000 万股股份确认了大额的股权处置投资收益所致”。
值得注意的是,在业绩之外,锦龙股份的股权也出现了新变化。三季报显示,杨志茂已不在锦龙股份前十大股东之列;钟革顶替杨志茂新进成为锦龙股份的第四大股东,持股比例2.68%。
杨志茂妻子朱凤廉仍持有7361.05万股,依旧是锦龙股份第二大股东,持股比例为8.22%,其中7310万股被质押,4691.05万股被冻结。
此外,锦龙股份控股股东东莞市新世纪科教拓展有限公司仍持有1.325亿股,持股比例为14.79%,然而其中近1.3亿股处于质押状态,3780.92万股被冻结。
从主业承压寻新路到两项计划双双搁置
在业绩大滑坡的另一面,锦龙股份跨界算力的计划搁浅,同样是股价大跌的重要影响因素。
锦龙股份原先的核心收益来自控股的中山证券、参股的东莞证券,业绩高度依赖资本市场行情。
在券商主业持续疲软之下,锦龙股份瞄准AI算力、智算中心风口,规划了“自建算力集群+收购成熟算力标的”两条并行路径,先后抛出两大方案以寻找第二增长曲线的尝试。
第一条路径,是联合产业方共建智算中心。2024年4月22日,锦龙股份公告,拟联合赛富建鑫基金、九章云极,在广东设立项目公司投建运营智算中心,项目总投资上限10亿元,分三期落地,规划建设两个各125台8卡服务器的算力集群;首期计划投入约1.03亿元,锦龙股份在一期项目公司持股53%,取得控股地位,由九章云极提供技术、运营与客户资源支持。
彼时市场看来,该布局是响应人工智能产业政策,推动上市公司向实体经济转型,有利于摆脱对证券周期业务的单一依赖。
值得注意的是2024年半年报中,公司仅提及首期项目正在推进,在此之后长达两年时间里,再无实质性进展披露。
日前,锦龙股份发布公告称,第十届董事会第三十二次(临时)会议审议通过了《关于终止与专业机构共同投资的议案》,基于实际经营情况和整体战略规划,综合考虑控制投资风险、优化资源配置等因素,经审慎评估,董事会同意终止与专业机构共同投资事项。这一路径正式告吹。
第二条路径,是收购成熟算力运营主体股权。2025年7月24日,锦龙股份公告意向收购深圳本贸科技29.32%股权。深圳本贸主营智算中心规划、建设与运营,提供模块化算力基础设施服务,2024年营收8.69亿元、净利润5362.47万元,是一家已经形成稳定营收的算力企业。
《意向书》签订后,锦龙股份聘请证券服务机构对标的公司开展了尽职调查等相关工作,交易各方就本次购买资产相关事项进行了多轮磋商。
最终,基于实际经营情况和整体战略规划,综合考虑控制投资风险、优化资源配置等因素,经审慎评估,锦龙股份决定终止本次购买资产事项。这意味着第二个路径也告吹。
两条算力赛道,一个谋划两年半、一个推进一年多,都属于框架意向,没有形成实际资产和收入。在市场视角中,这意味着锦龙股份寄予厚望的算力转型故事彻底中断。
(文章来源:湾财ND)