10月22日,凯莱英(002821)披露2026年第三季度报告。第三季度,公司单季实现收入17.88亿元,同比增长24.04%;归母净利润3.32亿元,同比增长81.49%;扣非净利润2.03亿元,同比增长25.7%。
公司利润在一、二季度均有所下滑,第三季度增速同比转正。公司维持全年收入增长19%-22%的指引,并表示第四季度交付规模将大幅增加。
10月23日,凯莱英A股收涨4.7%,报146.22元/股;港股收涨0.5%,报120.4港元/股。
新兴业务驱动业绩反弹
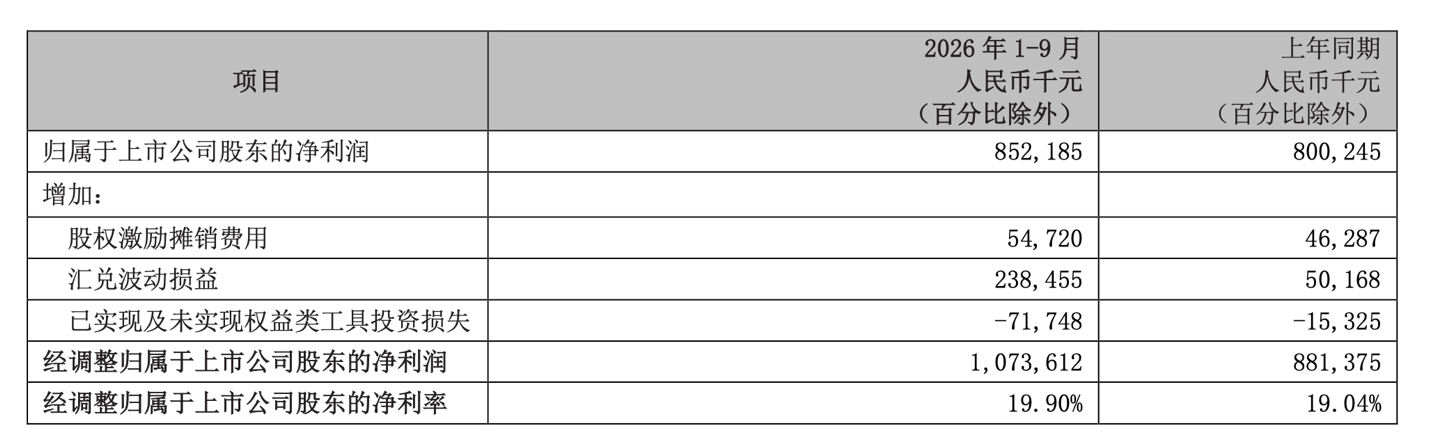
2026年前三季度,凯莱英实现营业收入53.95亿元,同比增长16.52%;归母净利润8.52亿元,同比增长6.49%。公司表示,净利润增速低于收入增速,主要影响来自汇率波动,经调整净利润10.74 亿元,同比增长21.81%。
尽管受到汇率波动影响,凯莱英的利润增速在第三季度由负转正。2026年,公司归母净利润增速由一季度的-6.82%、二季度的-25.69%反弹至三季度的81.49%,扣非净利润增速亦由一季度的-10.88%、二季度的-3.12%升至25.7%。
目前,公司收入增长主要由新兴业务拉动。前三季度,公司新兴业务实现收入19.23亿元,同比增长50.2%,其中化学大分子、生物大分子和制剂业务三个子板块增长强劲。半年报显示,公司目前的新兴业务包含五个子板块,分别为化学大分子(多肽、寡核苷酸、毒素连接体)、生物大分子(新型偶联药物、抗体)、制剂、临床研究服务以及合成生物与新技术输出。
从业务占比来看,收入占比超六成的小分子CDMO为公司的收入支柱。该业务聚焦法规监管要求严、供货量级大的产品阶段,上半年交付商业化项目48个、临床及临床前项目337个,其中临床III期项目51个,另服务减重相关小分子GLP-1项目5个。
这一支柱业务在上半年同比下滑5.44%后,业绩有所改善,前三季度实现收入34.65亿元,同比增长3.59%。
最现实且突出的挑战来自汇率波动。凯莱英海外收入敞口较大。前三季度,公司境外收入36.23亿元,占总收入约67%;境外收入恒定汇率下同比增长11.64%,低于境内收入42.83%的增速。
人民币升值之下,汇兑损失成为业绩拖累。公司披露的经调整净利润调节表显示,前三季度汇兑波动损益为2.38亿元,上年同期仅5017万元。
针对汇率管理,公司在半年报业绩说明会上曾回应,海外收入占比高,难以完全规避汇率波动,报价会考虑汇率变动但很难完全对冲贬值风险;公司过往对外汇风险整体采取中性管理思路,目前正研究优化外汇风控策略,评估、优化外汇风险管理工具与应对方案。
加注生物大分子
截至8月25日半年报披露日,公司在手订单总额16.73亿美元,较去年同期增长53.77%,年初至8月25日新签订单同比增长54.59%,其中化学大分子在手订单金额同比增长163.47%,生物大分子在手订单金额同比增长88.71%。前三季度新签订单增长仍在延续,公司表示“同比保持双位数增长”。
值得一提的是,公司近期有一增资动作,加码的正是在手订单高速增长的生物大分子板块。
增资的对象,是公司生物大分子CDMO业务的主体、成立于2022年3月的上海凯莱英生物技术发展有限公司(简称“凯莱英BIO”)。7月31日,凯莱英公告对凯莱英BIO的增资方案,8月20日经股东会批准:三方合计出资12.4亿元,其中上市公司出资10.5亿元,高瓴旗下苏州高瓴祈睿出资1.77亿元,公司董事长兼实际控制人HAO HONG博士出资1270万元,合计认购新增注册资本9460万元。
据增资公告披露,凯莱英BIO尚未盈利。其2025年营业收入4.7亿元,净亏损4377万元;2026年一季度营业收入1.4亿元,净亏损2280万元。
凯莱英生物在其公众号文章中写道,高瓴本次追加投资,是看好凯莱英一站式全链条差异化战略布局。当前全球ADC(抗体偶联药物)、NDCs(新型偶联药物)、双抗/多抗管线迎来临床转化爆发期,海内外Biotech与大型药企的外包需求持续扩容,一站式CDMO服务商的订单增长具备长期稳定支撑。
生物大分子CDMO前期持续投入研发平台、GMP(药品生产质量管理规范)产线、高端处理车间等项目,资本开支较大。随着增资资金到位,产能不断释放、更多客户订单规模化落地,盈利拐点有望逐步显现。
公司的生物大分子产能也已经处于爬坡阶段。管理层在上半年业绩说明会上,奉贤基地一期已全面投产并进入PPQ(工艺验证批)生产阶段,年内启动二期扩建,其中包括ADC原液生产环节的非高活产线;多肽产能以商业化产能为主,当前服务1个商业化多肽项目,其余项目预计2028年起陆续推进上市,验证批与商业化备货预计2027年启动。
四季度业绩有望提速
近期扰动资本市场的技术出口管理新规,仅技术所有权转让受到管制,CXO纯外包生产服务不在本次目录管控范围内。
10月16日,商务部、科技部发布2026年第48号公告,就修订《中国禁止出口限制出口技术目录》公开征求意见,涉及人工智能、生物医药、光伏三个领域40项技术。其中,生物医药领域共5项:列入禁止出口部分的有3项,为具有自主知识产权的细胞和基因治疗技术工艺平台、小干扰核糖核酸(siRNA)药物技术工艺平台、病原微生物人工基因改造与定向传代增益技术;列入限制出口部分的有2项,为细胞和基因治疗与小核酸药的全新靶点发现和验证技术。
湘财证券研报认为,此次修订对医药二级市场影响有限。其一,主流License-out(对外授权合作)交易不涉及所有权对外转让;其二,CXO/CDMO核心为外包研发与生产服务,客户知识产权多归属境外,境内输出的是服务能力,目录内容与CXO行业相关性更低。
行业景气度也正在回暖。天风证券研报显示,全球新药研发逐步恢复带动CXO(医药研发外包)市场持续扩容。投融资端同样在恢复,且海外节奏快于国内;2025年境外新药投融资金额1981亿美元,同比增长56.5%;2026年二季度单季1310亿美元,同比增长271.1%。
展望第四季度,公司维持2026年营业收入增长19%-22%的指引,按照前三季度成绩,四季度收入为25亿元至27亿元。东方财富Choice数据显示,23家机构对凯莱英2026年营业收入的一致预测为80.81亿元,同比增长21.15%;归母净利润一致预测为13.91亿元,同比增长22.79%。
公司在季报中表示,从在手待交付订单看,第四季度交付规模较本期将大幅增加。国金证券研报指出,CDMO临床后期及商业化项目供货量大、执行周期长、计划性强,对应订单大多集中在下半年交付,四季度业绩有望提速。
按公司增长指引估算,第四季度收入预计为25亿元至27亿元,同比增长约25%-35%,较第三季度单季17.88亿元需环比增长四成以上。
按一致预测业绩,公司在前三季度已实现8.52亿元的基础上,第四季度将实现5.39亿元归母净利润,较第三季度的3.32亿元环比再增长超六成。
(文章来源:财中社)